

Il 2 ottobre il Consiglio dei ministri ha approvato il Documento programmatico di finanza pubblica, il testo con cui ogni autunno il governo fissa le previsioni sull’economia da cui parte la legge di bilancio. Il documento prevede che il Pil italiano cresca dell’1 per cento nel 2026 e dello 0,8 per cento nel 2027. Undici giorni dopo il Fondo monetario internazionale (FMI) ha pubblicato le sue stime, ferme allo 0,8 per cento per quest’anno e allo 0,6 per il prossimo, mentre a settembre l’OCSE, l’organizzazione che riunisce le economie più avanzate, si era fermata a 0,9 e 0,6.
Due decimi di punto sembrano poca cosa, ma lo stesso scarto si ripete quasi ogni anno da un quarto di secolo e va quasi sempre nella stessa direzione. Per misurarlo ho raccolto i 74 documenti con cui dal 1998 a oggi i governi hanno presentato le loro previsioni e oltre 300 edizioni delle previsioni di Commissione europea, FMI, OCSE, Banca d’Italia, Istat e Ufficio parlamentare di bilancio1. Ogni previsione l’ho poi confrontata con la crescita misurata da Istat, escludendo gli anni degli shock che nessuno poteva prevedere con qualche precisione: la crisi finanziaria del 2008-2009, la crisi del debito del 2012-2013 e la pandemia con il rimbalzo del 2020-20212.
Il governo presenta le sue previsioni due volte l’anno, con documenti che nel tempo hanno cambiato nome. Nella prima parte dell’anno c’era il Documento di programmazione economico-finanziaria (DPEF), sostituito nel 2011 dal Documento di economia e finanza (DEF) e nel 2025 dal Documento di finanza pubblica (DFP). In autunno, prima della legge di bilancio, c’era la Relazione previsionale e programmatica (RPP), diventata nel 2011 la Nota di aggiornamento al DEF (NADEF) e nel 2025 il Documento programmatico di finanza pubblica (DPFP). In tutti e due i casi il governo stima la crescita dell’anno in corso e dei tre o quattro anni dopo e su quei numeri fissa gli obiettivi di deficit e di debito.
Sull’anno in corso il governo sbaglia quanto gli altri, mentre sulla crescita dell’anno successivo, quella su cui si scrive la manovra, è stato il più ottimista quasi ogni anno. L’arrivo dell’Ufficio parlamentare di bilancio nel 2014 non ha cambiato le cose e la crescita in più promessa dalle manovre nei dati non si vede.
Perché le previsioni contano
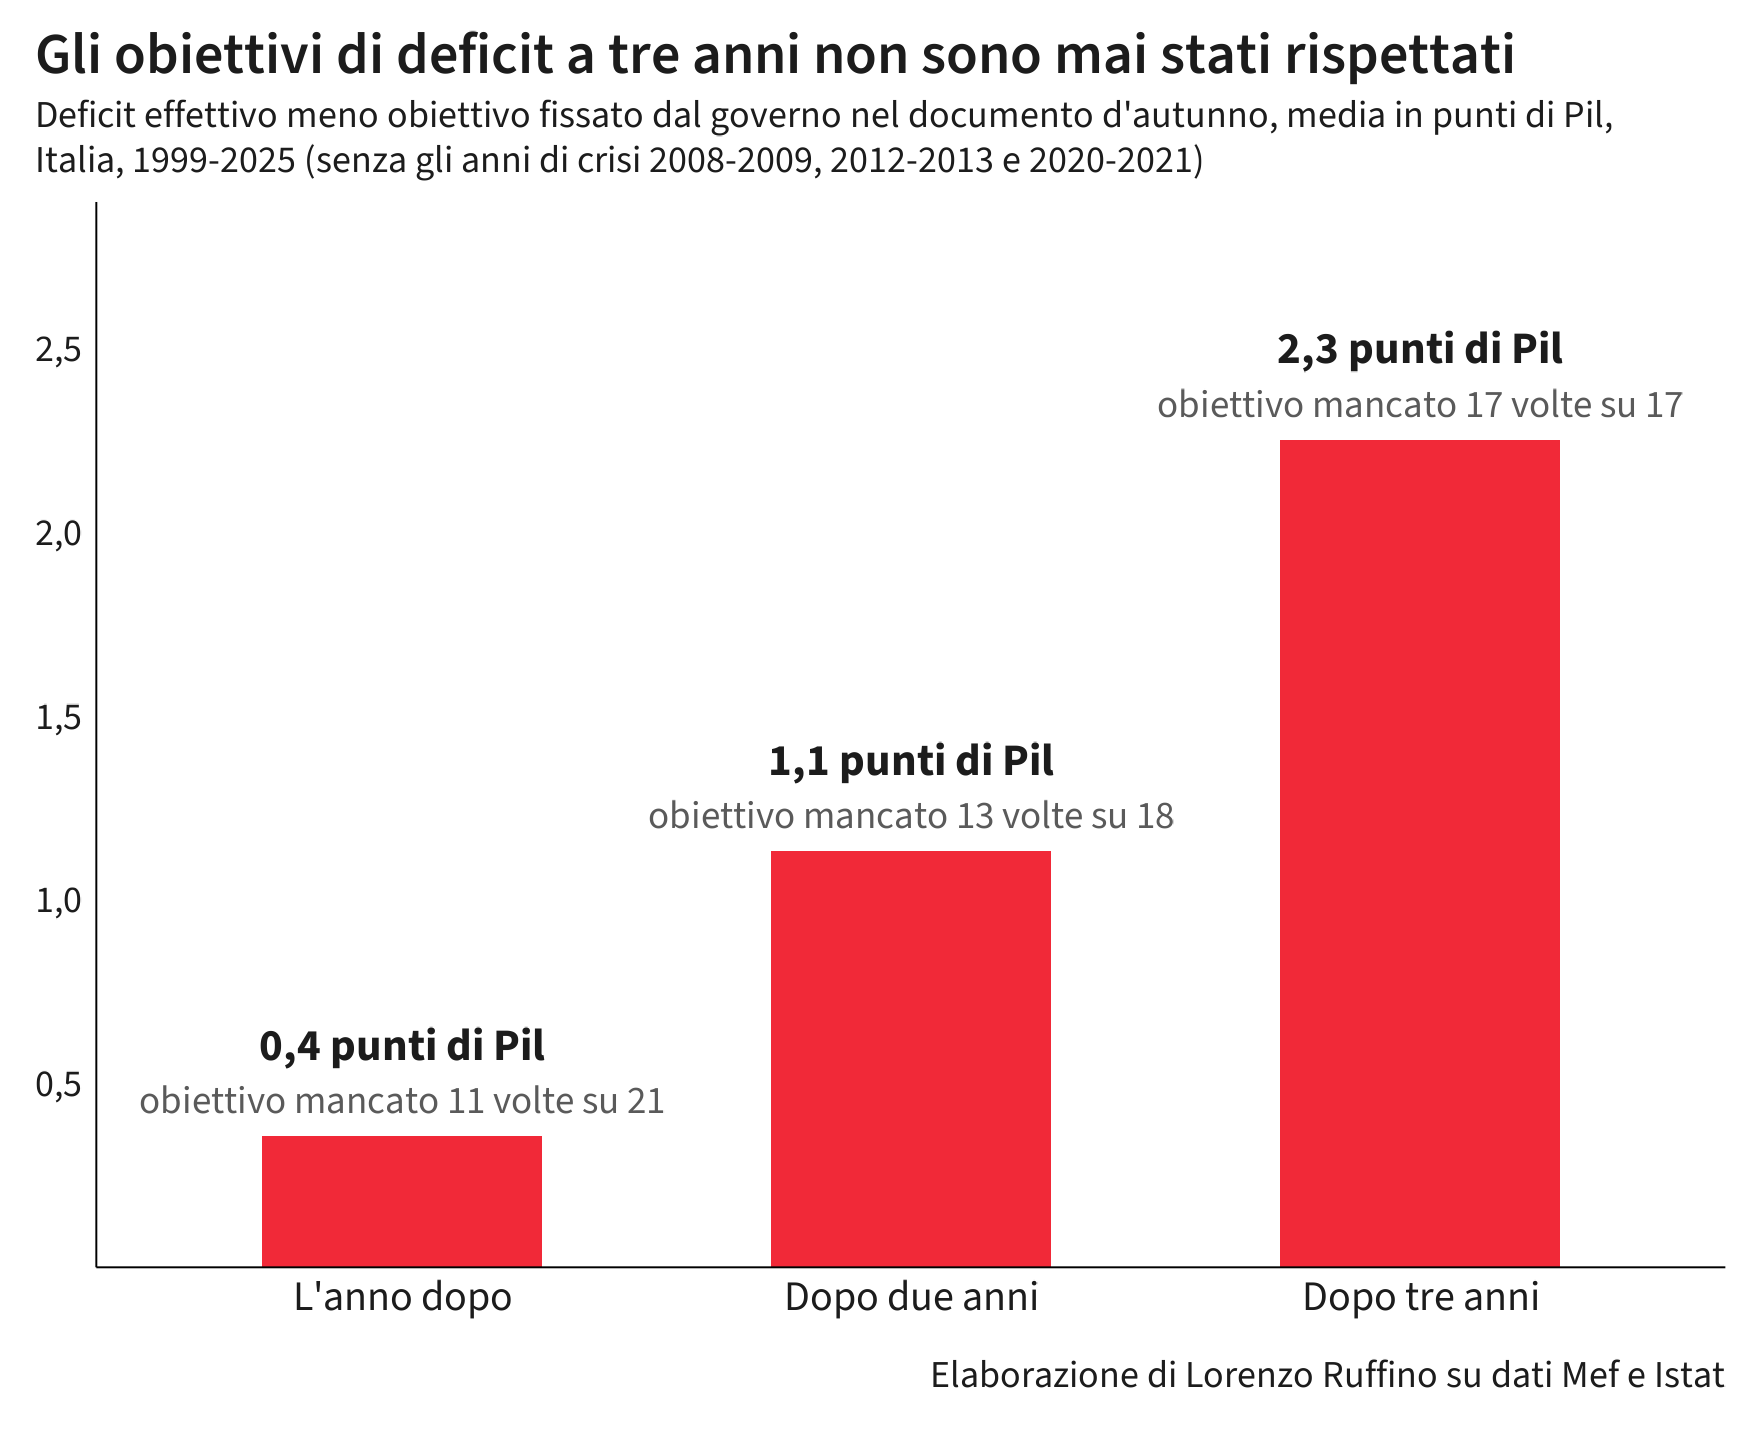
In ogni documento d’autunno il governo fissa gli obiettivi di deficit per l’anno successivo e per i due o tre anni dopo, cioè il percorso con cui promette di rimettere in ordine i conti. Per l’anno successivo il deficit effettivo è risultato peggiore dell’obiettivo in 11 casi su 21, in media di quattro decimi di punto di Pil. Più ci si allontana, più lo scarto cresce: a due anni l’obiettivo è stato mancato in 13 casi su 18, in media di 1,1 punti, e a tre anni in tutti i 17 casi confrontabili, in media di 2,3 punti, che ai valori di oggi sono circa 50 miliardi di euro. Il risanamento dei conti è stato quasi sempre collocato due o tre anni più in là e poi rinviato.
Il debito ha seguito la stessa strada, perché le previsioni a tre anni lo davano in media 6 punti di Pil più basso di quello poi registrato e in 14 casi su 17 la realtà è stata peggiore del piano. Dietro questi scarti ci sono molte cause, ma tutti i numeri di finanza pubblica di un documento partono dalla stessa ipotesi, la crescita del Pil. Con un Pil più alto aumentano le entrate fiscali e calano alcune spese, come i sussidi per chi perde il lavoro, mentre il debito pesa meno perché si divide per un’economia più grande. Un governo che stima mezzo punto di crescita in più può quindi annunciare lo stesso deficit con più spese o meno tasse. Se la crescita non arriva il conto si presenta negli anni successivi, quando spesso a pagarlo è un altro governo.
Una direttiva europea del 2011 impone che le previsioni ufficiali siano sottoposte a valutazioni regolari e imparziali, anche a posteriori, e un regolamento del 2013 chiede che nei paesi dell’area euro siano prodotte o almeno approvate da un organismo indipendente. In Italia manca però l’abitudine politica di fare i conti con le previsioni passate: ogni documento riparte dai dati aggiornati e un governo che ha previsto troppo non ne paga mai il prezzo.
Uno studio di due economisti di Harvard pubblicato nel 2012 ha trovato che le previsioni ufficiali di crescita e di deficit dei governi sono in generale troppo ottimiste, soprattutto nei paesi dell’area euro e in quelli con i conti più in disordine. Nei paesi dell’euro l’ottimismo in più nasce dalla riluttanza a mettere nero su bianco che si sforerà il limite del 3 per cento del Pil e a frenarlo sono le regole di bilancio nazionali e le istituzioni indipendenti che controllano i conti.
Ottimisti tutti, il governo di più
Negli anni analizzati l’economia italiana è cresciuta in media dell’1,1 per cento l’anno secondo la prima stima di Istat. Su questa scala vanno letti gli errori e nelle previsioni di primavera sull’anno in corso il governo ha sbagliato in media di 0,38 punti in valore assoluto, cioè contando allo stesso modo gli errori per eccesso e per difetto, contro gli 0,44 punti dell’OCSE, gli 0,49 dell’FMI e gli 0,54 della Commissione europea. Sull’anno in corso il governo è quindi preciso quanto gli altri, anzi un po’ di più. In autunno, con buona parte dell’anno alle spalle e i dati trimestrali di Istat già disponibili, tutti scendono fra uno e due decimi.
Sull’anno successivo, invece, il governo ha previsto nell’autunno precedente una crescita media dell’1,7 per cento, contro l’1,1 poi registrato, e in 14 casi su 21 l’Italia è cresciuta meno di quanto indicato. L’errore medio è stato di 0,6 punti, più di metà della crescita effettiva. Negli anni delle crisi, che ho lasciato fuori, gli errori sono stati molto più grandi, fino ai 5,5 punti del 2009, ma lì hanno sbagliato di molto anche tutti gli altri. Nei sette anni in cui l’Italia è cresciuta più del previsto, cioè il 2000, il 2006, il 2007, il 2010, il 2015, il 2017 e il 2023, lo scarto è stato fra 0,2 e 0,7 punti, quasi sempre in anni di ripresa.
Anche Commissione europea, FMI e OCSE hanno sbagliato per eccesso, con un errore medio di quasi 0,4 punti, perché la crescita italiana di questi decenni ha deluso un po’ tutti. Ma in 19 casi su 21 il governo ha previsto più della loro media, in media di 0,25 punti, uno scarto che con questi numeri ha meno di una probabilità su mille di essere dovuto al caso. Le previsioni di questi enti usano gli stessi dati di Istat e in autunno conoscono già le linee della manovra, quindi sono legate a quelle del governo. Rispondono però a un altro incentivo, perché nessuno di loro deve far quadrare una legge di bilancio. Se le informazioni condivise li avvicinano al governo, il confronto tende semmai a sottostimare lo scarto.
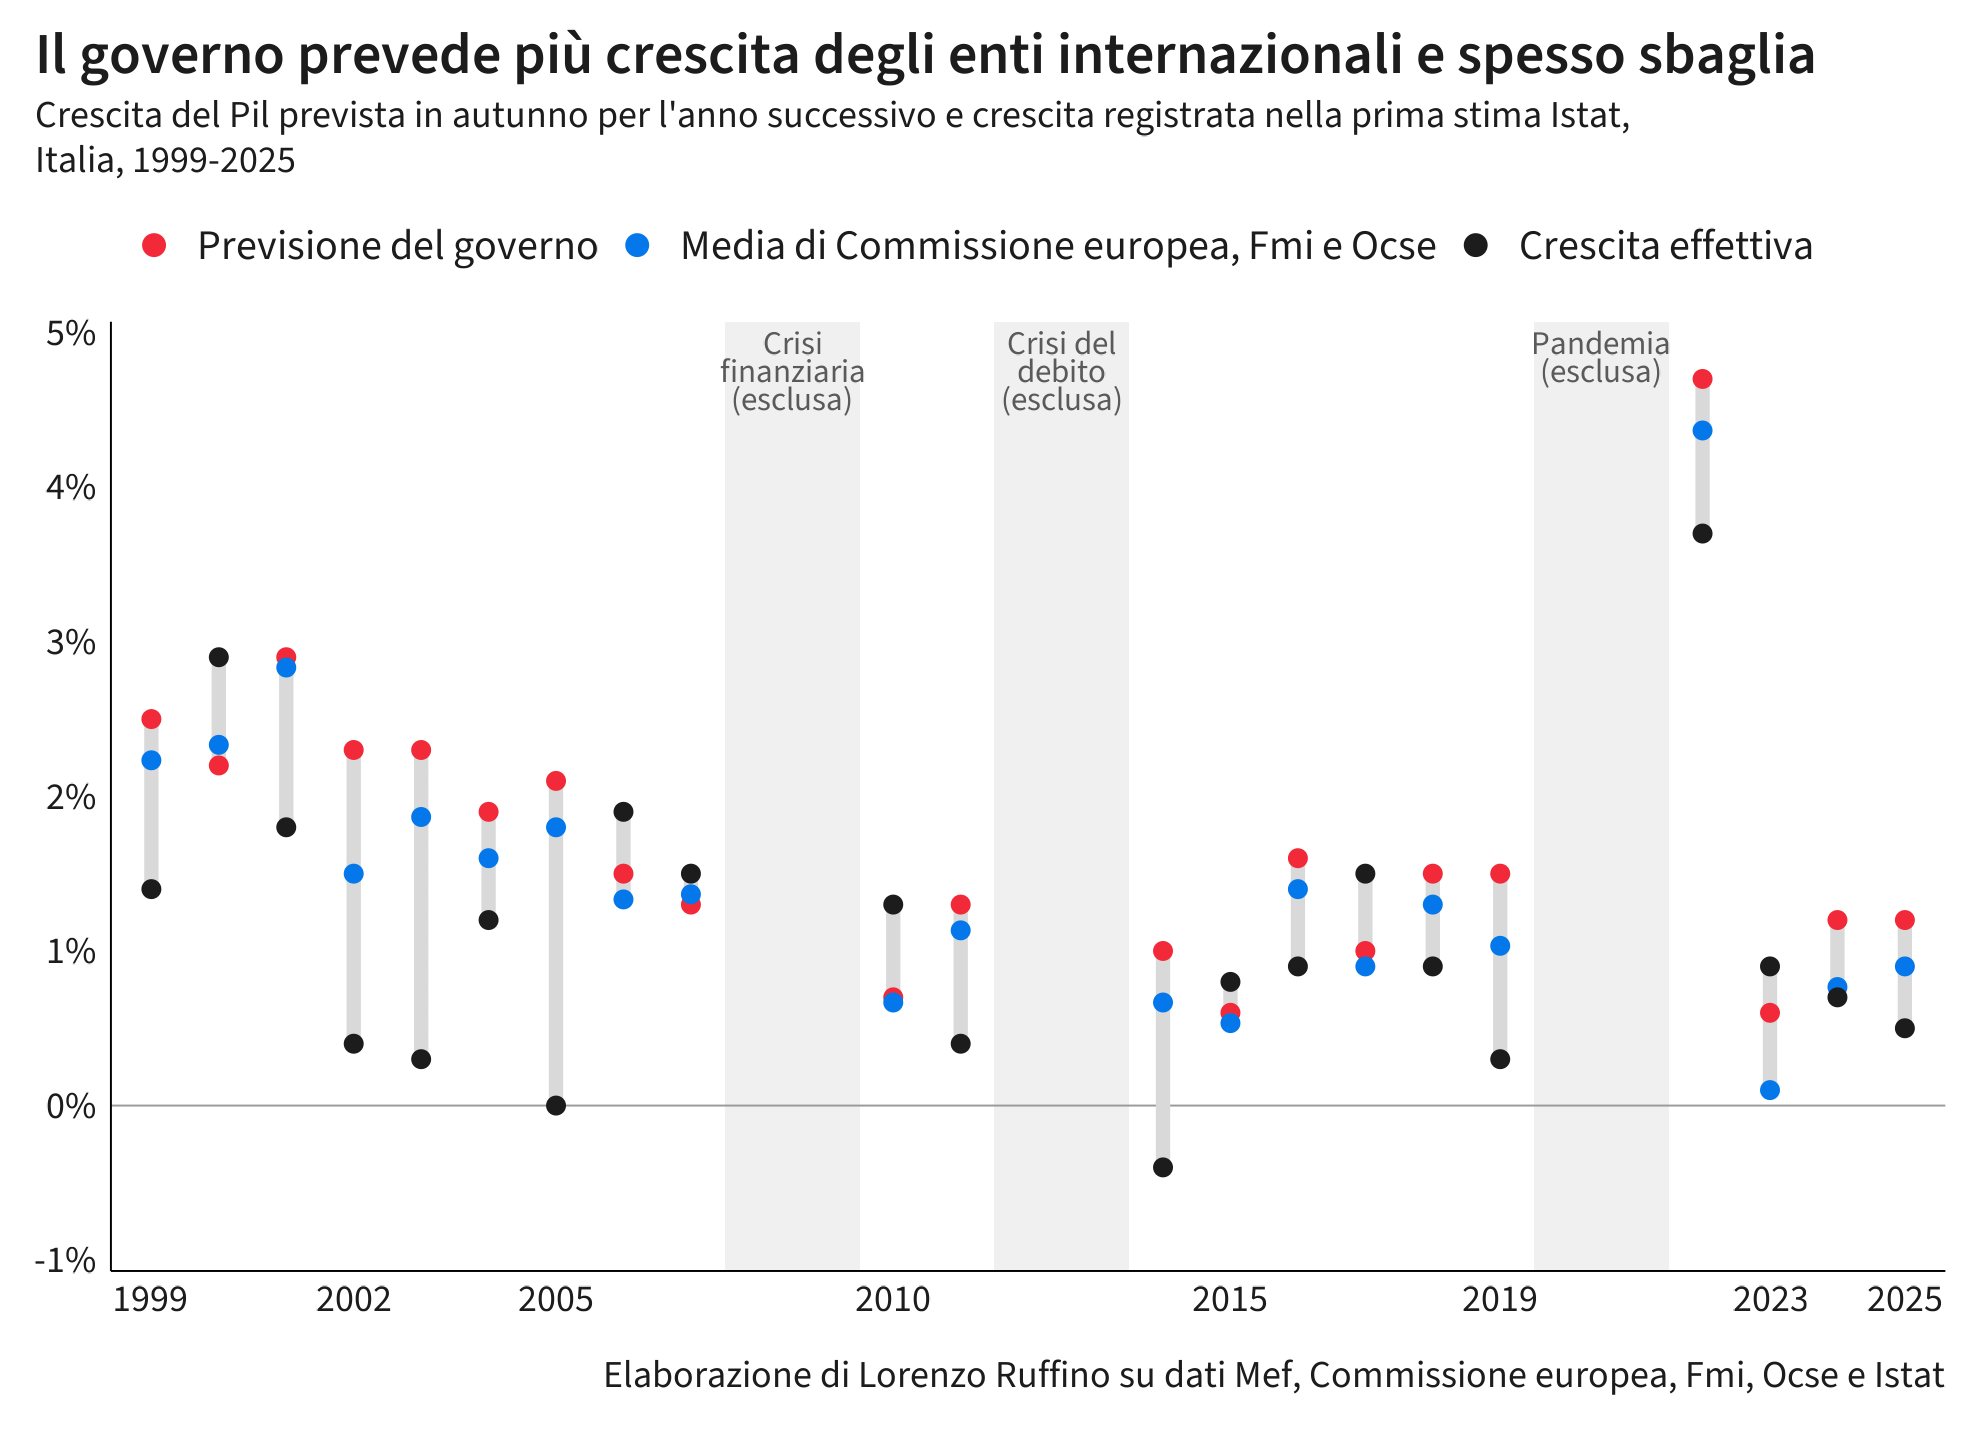
Nel settembre del 2001 il governo Berlusconi indicava per il 2002 una crescita del 2,3 per cento e un anno dopo la stessa cifra compariva per il 2003, mentre la Commissione europea si era fermata all’1,3 e all’1,8: la crescita effettiva fu dello 0,4 e dello 0,3 per cento. Nel 2015 il governo Renzi indicava l’1,6 per cento per il 2016, contro una media degli altri di 1,4, e la crescita fu dello 0,9.
Nel 2018 la NADEF del primo governo Conte prevedeva l’1,5 per cento per il 2019, contro l’1,2 della Commissione e l’1 dell’FMI, e la crescita si è fermata allo 0,3. Il governo Meloni ha indicato l’1,2 per cento sia per il 2024 sia per il 2025, quando gli altri stavano intorno allo 0,8 e allo 0,9, e i due anni si sono chiusi con lo 0,7 e lo 0,5. C’è anche il caso opposto del 2023, quando la NADEF rivista dallo stesso governo prevedeva lo 0,6 per cento, più degli enti internazionali fermi in media allo 0,1, e l’economia è cresciuta dello 0,9: in quel caso l’ottimismo ha avuto ragione.
Nella prima stima di Istat il 2016 era cresciuto dello 0,9 per cento, oggi risulta cresciuto dell’1,5. Istat pubblica il primo dato a marzo dell’anno dopo e poi lo rivede più volte, quando arrivano i bilanci delle imprese e le dichiarazioni dei redditi o quando cambia i metodi di calcolo, come nel 2014 quando nei conti è entrata anche l’economia illegale. Negli anni che ho analizzato le revisioni sono andate al rialzo in 17 casi su 21, di tre decimi in media. Nei confronti ho tenuto la prima stima, il dato di marzo che chi faceva le previsioni cercava di indovinare. Rifacendo i conti con i dati rivisti il governo sbaglia in media di 0,3 punti e Commissione, FMI e OCSE di 0,07, lo scarto fra i due resta di 0,25 punti ma con 21 anni la differenza di precisione non passa più i test statistici.
Va comunque considerato che il governo pubblica le sue previsioni d’autunno qualche settimana prima degli altri e quindi con meno informazioni. Lo scarto però resta anche nel confronto con l’FMI, che esce due o tre settimane dopo, e nelle previsioni di primavera. Governo per governo, i più ottimisti rispetto agli enti internazionali sono stati Monti, con 0,8 punti in più ma un solo documento nel campione, e Draghi con 0,6, seguiti dal primo governo Conte con 0,5 e dal governo Meloni con 0,4, mentre i governi Berlusconi stanno intorno a 0,2, quelli di Renzi e Gentiloni fra 0,1 e 0,2 e solo il secondo governo Prodi e i governi D’Alema e Amato sono rimasti in linea con gli altri. I documenti per ciascun governo sono pochi e i numeri vanno presi con cautela, però sopra gli altri ci sono finiti governi di centrodestra e di centrosinistra e anche due governi tecnici, e questo fa pensare a un’abitudine del ministero più che della maggioranza del momento.
L’Ufficio parlamentare di bilancio non è bastato
Dal 2014 l’Ufficio parlamentare di bilancio, l’UPB, valida i quadri macroeconomici del governo prima che arrivino in Parlamento, confrontandoli con le proprie stime e con quelle di tre istituti privati, il CER, Prometeia e REF Ricerche. Se i numeri escono dall’intervallo considerato plausibile può rifiutare la validazione, come è successo con il quadro programmatico della NADEF 2018, ed è il tipo di controllo che secondo lo studio citato dovrebbe frenare l’ottimismo.
Nelle previsioni per gli anni dal 1999 al 2014, prima dell’UPB, il governo stava in media 0,22 punti sopra Commissione europea, FMI e OCSE e li superava in 10 casi su 12. Per gli anni dal 2015 al 2025 lo scarto è di 0,29 punti e il governo è stato sopra gli altri in tutti i nove anni confrontabili. Lo scarto quindi è rimasto lo stesso, anzi è leggermente salito, e nelle previsioni di primavera è passato da 0,13 a 0,33 punti.
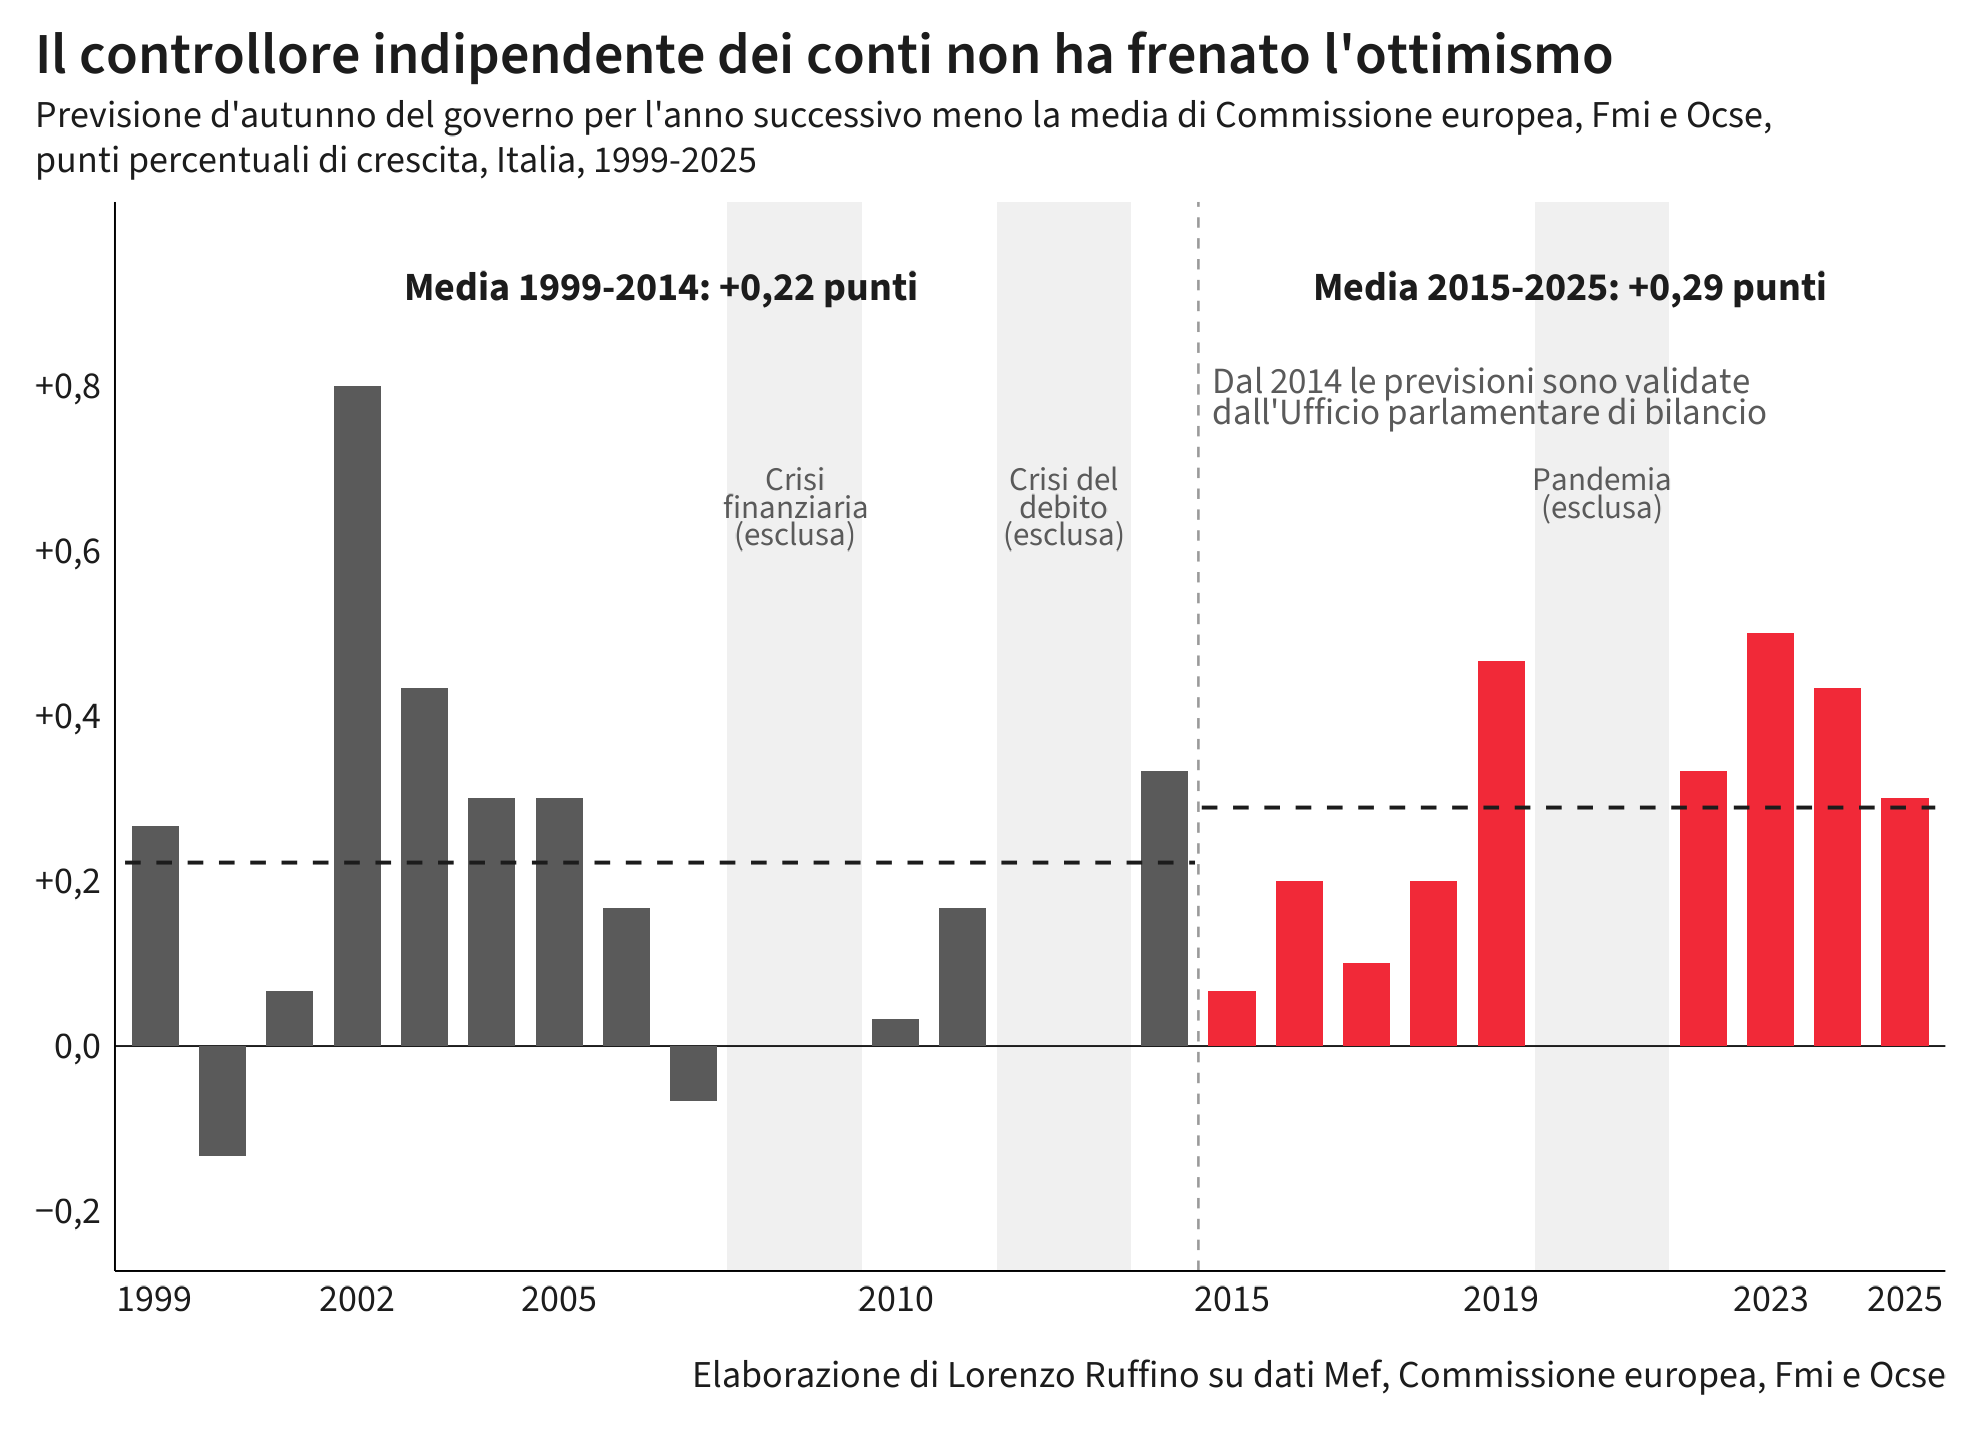
Si potrebbe pensare che le cose siano comunque migliorate, perché dopo il 2014 l’errore medio del governo sull’anno successivo è sceso da 0,8 a 0,4 punti, in anni in cui la crescita media è stata simile, intorno all’1,1 per cento. Ma lo stesso è successo agli enti internazionali, il cui errore è sceso da 0,55 a 0,1 punti. Le previsioni sull’Italia sono migliorate per tutti, mentre la distanza fra il governo e gli altri è rimasta di due o tre decimi.
Le previsioni dell’UPB per l’anno successivo stanno in media appena un decimo di punto sotto quelle del governo e la validazione arriva anche quando i numeri del ministero toccano il limite più alto delle stime considerate. Nell’autunno del 2016 l’UPB aveva giudicato fuori linea l’1 per cento di crescita previsto dalla NADEF per il 2017, ma due settimane dopo lo ha validato, quando il governo ha allargato il deficit della manovra e le stime di riferimento sono salite fino a quel livello. L’UPB fissa un tetto alla plausibilità, ma lascia al governo la scelta dello scenario più favorevole, ed è quello che il governo sceglie quasi sempre.
La crescita promessa dalle manovre
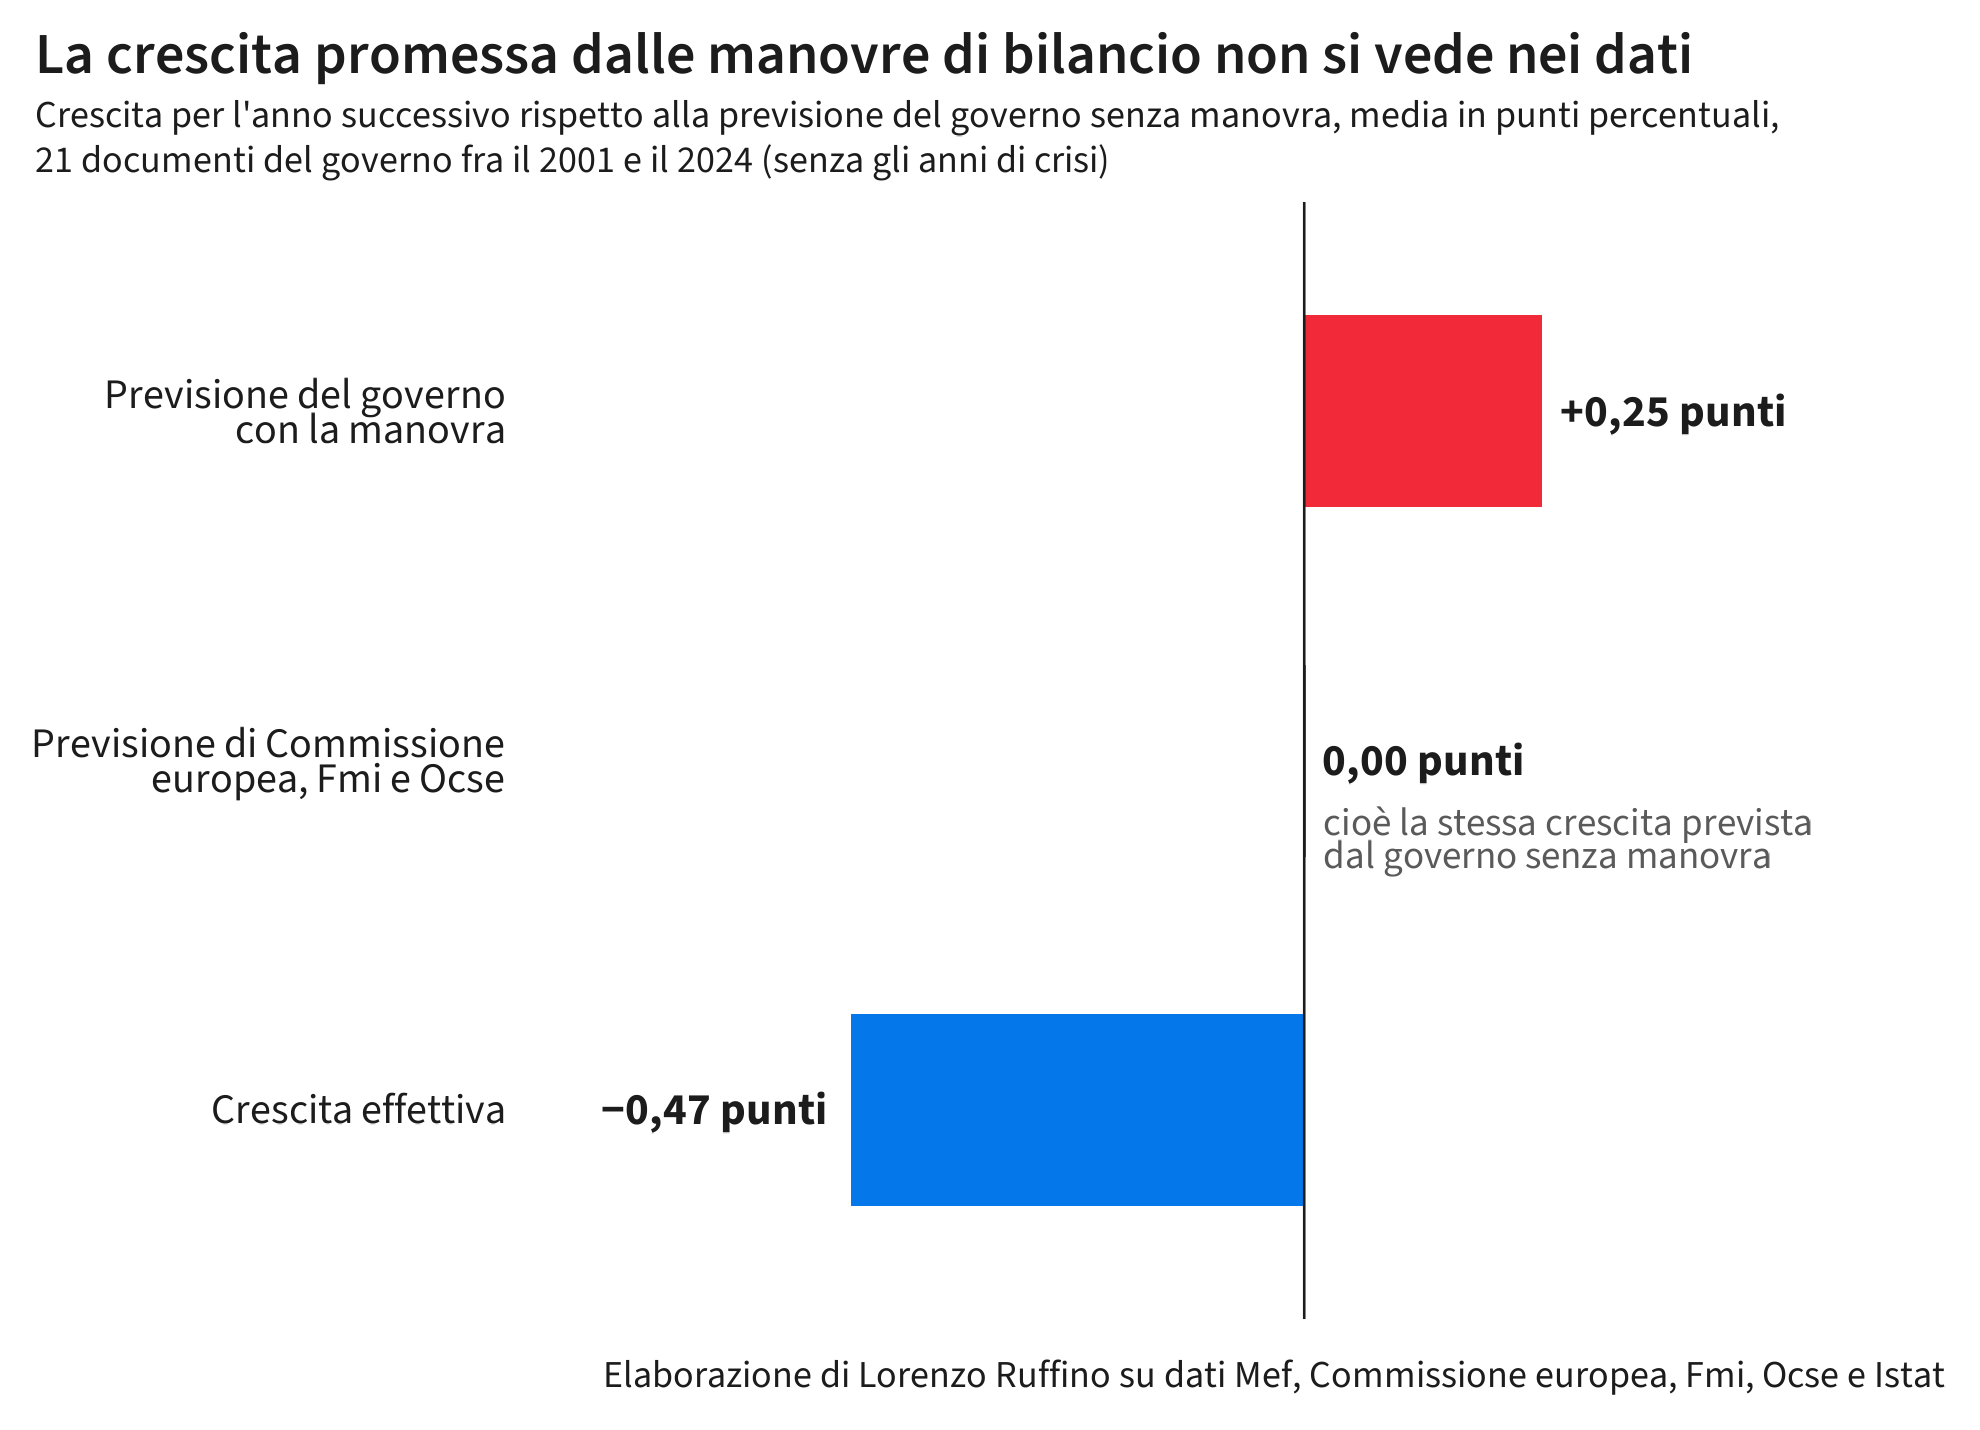
Dal 2001 molti documenti del governo contengono due quadri, quello tendenziale, che indica quanto crescerebbe l’economia con le sole leggi già in vigore, e quello programmatico, che aggiunge l’effetto della manovra che il governo si prepara a presentare. Nei 21 documenti in cui li ho entrambi la manovra aggiungeva in media 0,25 punti di crescita all’anno successivo, con un effetto positivo in 18 casi e punte di 0,9 punti nel DPEF del luglio 2001 e di 0,6 nella NADEF del 2018, quella del reddito di cittadinanza e di Quota 100.
Le previsioni degli enti internazionali per gli stessi anni coincidono in media con il quadro tendenziale del governo, anche quando escono in autunno e conoscono già le linee della manovra. Alla crescita promessa, in pratica, non danno quasi nessun peso. Il tendenziale del governo sta infatti in media appena un decimo sopra le loro previsioni, quindi buona parte dell’ottimismo visto prima nasce proprio dalla crescita attribuita alla manovra. Secondo la prima stima di Istat la crescita effettiva si è poi fermata in media mezzo punto sotto il tendenziale. Nei documenti in cui il governo prometteva l’effetto più grande la crescita non è stata più alta: nel 2019 il governo contava su 1,5 per cento con la manovra e su 0,9 senza, mentre l’economia è cresciuta dello 0,3. C’è anche il caso opposto della NADEF 2016, che prevedeva per il 2017 lo 0,6 per cento senza manovra e l’1 con la manovra, mentre l’Italia è cresciuta dell’1,5 per cento, trascinata da una ripresa europea più forte del previsto.
Questo confronto ha un limite, legato alle revisioni di Istat. Se al posto della prima stima si usano i dati rivisti negli anni successivi, che come abbiamo visto sono quasi sempre più alti, e si guardano solo i nove documenti d’autunno, la crescita finale si avvicina in media al quadro programmatico. Il segnale più solido resta quindi quello degli enti indipendenti, che alle manovre non attribuiscono quasi nessun effetto, insieme all’assenza di qualunque relazione fra la crescita promessa e quella arrivata.
Fra il 2016 e il 2020 buona parte della crescita aggiunta dalle manovre veniva dalla cancellazione degli aumenti dell’IVA previsti dalle cosiddette clausole di salvaguardia, gli aumenti automatici di imposta che i governi scrivevano in legge per garantire i conti futuri e poi rinviavano ogni anno. Nella NADEF del 2015, per esempio, dei tre decimi di crescita in più attribuiti alla manovra per il 2016 due venivano dalla disattivazione di quelle clausole. Nel quadro tendenziale l’aumento dell’IVA era dato per certo e quindi evitarlo compariva come crescita aggiuntiva, anche se quasi nessuno si aspettava che scattasse davvero.
Secondo le stime che l’UPB ha pubblicato nel 2017, un taglio dell’Irpef pari all’1 per cento del Pil, finanziato in deficit, fa crescere l’economia di appena 0,2 punti nel primo anno. Per IVA e contributi l’effetto va da 0,1 a 0,3 punti e solo gli investimenti pubblici arrivano a 0,6-0,7. Sono i moltiplicatori fiscali, cioè quanto Pil in più produce ogni euro di deficit. Un taglio di tasse da 10 miliardi vale circa mezzo punto di Pil e con un moltiplicatore di 0,2 aggiunge alla crescita meno di un decimo, che si riduce ancora se una parte viene pagata con tagli di spesa o altre tasse. Il bonus da 80 euro del 2014 costava 5,9 miliardi e secondo uno studio della Banca d’Italia ha portato circa 3,5 miliardi di consumi in più, perché le famiglie che lo hanno ricevuto ne hanno speso fra il 50 e il 60 per cento.
L’UPB stima oggi che il Piano nazionale di ripresa e resilienza, speso al 58 per cento a febbraio secondo la Corte dei conti, porterà il Pil del 2026 l’1,8 per cento sopra il livello che avrebbe avuto senza, circa un punto in meno di quanto calcolava nel 2024. Nella NADEF 2020 il governo attribuiva al piano fino a 0,8 punti di crescita in più all’anno e gli effetti sono arrivati più tardi e più piccoli.
In conclusione
Quello che emerge è che le previsioni del governo sull’anno in corso sono affidabili quanto quelle degli altri, ma quelle sull’anno successivo, che sono poi le previsioni su cui si costruisce la legge di bilancio, sono quasi sempre più ottimiste. L’Italia in questi venticinque anni ha deluso tutti i previsori, ma il governo è quello che ha sbagliato di più e sempre dalla stessa parte, perché ogni decimo di crescita in più gli permette di promettere qualcosa oggi senza doverlo pagare subito.
Le manovre poi vanno a promettere ogni anno qualche decimo di crescita in più che nei dati non si vede e gli enti indipendenti questo lo sanno già quando fanno le loro previsioni, perché alla manovra non danno quasi nessun peso. Le scelte di bilancio contano, però misure da pochi decimi di Pil fatte di bonus e sgravi temporanei vanno soprattutto a spostare soldi fra chi ne beneficia e chi paga, mentre la crescita dipende dalla produttività e dagli investimenti e una legge di bilancio da sola li cambia poco.
Quello che si potrebbe fare è togliere al governo la scelta dei numeri da cui partire, come succede nei Paesi Bassi dove le previsioni per il bilancio le fa il CPB, che è un ufficio pubblico indipendente, o nel Regno Unito dove le fa l’Office for Budget Responsibility. E si potrebbe chiedere che ogni documento di finanza pubblica si apra con un confronto fra quello che il governo aveva previsto negli anni prima e quello che è successo davvero, così un governo che deve spiegare ogni volta perché ha sbagliato ha meno interesse a sbagliare sempre dalla stessa parte e chi legge ha un modo semplice per capire quanto credere alle promesse della manovra successiva.
I documenti del governo sono raccolti nell’archivio del ministero dell’Economia. Le previsioni dell’FMI sono nel file storico del World Economic Outlook, quelle della Commissione europea nella pagina delle previsioni e nell’archivio della banca dati AMECO, quelle dell’OCSE nei volumi dell’Economic Outlook, quelle della Banca d’Italia nella pagina delle proiezioni e quelle dell’UPB nelle audizioni pubblicate sul suo sito. La crescita effettiva viene dai comunicati annuali di Istat e dalla sua banca dati.
Il confronto è sempre fra documenti usciti nello stesso periodo: la previsione d’autunno del governo (RPP, NADEF, Piano strutturale di bilancio o DPFP) contro le edizioni d’autunno di Commissione, FMI e OCSE. In primavera il confronto è fra DPEF, DEF o DFP e le loro edizioni di primavera, sempre senza gli aggiornamenti intermedi. Del governo ho preso il quadro programmatico, quello con la manovra, quando c’era. Tenendo dentro anche gli anni delle crisi lo scarto sale a 0,3 punti e gli errori di tutti diventano molto più grandi. Per capire se le differenze possono essere dovute al caso ho usato il test dei segni e il test di Diebold e Mariano, che è quello che si usa di solito per confrontare due serie di previsioni.