

Nel 2025 la pressione fiscale italiana, ossia il peso delle imposte e dei contributi sociali sul PIL, è stata pari al 42,9 per cento, il valore più alto dal 2015, secondo i conti nazionali Istat diffusi il 22 settembre 2026. Rispetto al 2022, ultimo anno prima della prima legge di bilancio del governo Meloni, la pressione fiscale è cresciuta di 1,3 punti di PIL, un aumento che si traduce in circa 28 miliardi di euro in più di gettito, ai valori attuali del PIL.
Il governo ha più volte spiegato che questo aumento è dovuto al fatto che ci sono più occupati e quindi che si pagano più tasse e contributi. “È cresciuta l’occupazione, sono aumentati i salari, e di conseguenza anche le entrate contributive e fiscali dello Stato”, ha scritto Meloni a gennaio 2026. Come hanno spiegato gli economisti Massimo Bordignon e Leonzio Rizzo in due articoli su lavoce.info, il prelievo sul lavoro dipendente italiano è un prelievo molto più alto rispetto agli altri redditi: se la sua quota nell’economia cresce, anche il rapporto tra gettito e PIL aumenta, anche se le aliquote restano le stesse. Ma quanto pesa effettivamente questo meccanismo rispetto alle altre possibili cause dell’aumento della pressione fiscale?
Che cosa misura la pressione fiscale
L’indicatore che stiamo usando misura le entrate delle amministrazioni pubbliche da imposte e contributi sociali, rapportate al PIL nominale. Nel 2025 il prelievo è stato di 972 miliardi di euro e il PIL di 2.265 miliardi, mentre nel 2022 il prelievo è stato di 832 miliardi e il PIL di 1.998 miliardi. Tra il 2022 e il 2025 il prelievo è cresciuto del 17 per cento, mentre il PIL nominale del 13 per cento. L’intera crescita della pressione fiscale è dovuta a questa differenza.
L’indicatore che stiamo usando è utile per fare confronti nel tempo e tra paesi, ma va usato con attenzione. Essendo un rapporto tra il gettito e l’economia, cresce ogni volta che le entrate crescono più del PIL, indipendentemente dalla causa. L’aumento può essere dovuto a tasse più alte decise dal governo, a una crescita più rapida dei redditi tassati di più, all’inflazione che spinge i redditi in scaglioni IRPEF più alti, o ad agevolazioni fiscali che vengono contabilizzate come spesa e non come minori entrate. Un esempio è il bonus di 80 euro introdotto dal governo Renzi nel 2014, che costava circa 9,5 miliardi l’anno ed era stato classificato dall’Istat come una prestazione sociale, senza una riduzione della pressione fiscale ufficiale. Per alcuni anni il ministero dell’Economia ha anche parlato di una pressione fiscale “al netto del bonus”.
Va inoltre considerato che l’indicatore non misura bene il carico fiscale su chi paga effettivamente le tasse. L’economia non osservata stimata dall’Istat per il 2024 è pari a circa 218 miliardi: se la togliessimo dal PIL, il prelievo sui redditi dichiarati sarebbe pari a circa il 47 per cento. Per capire quali cause abbiano pesato di più, ho preso i dati Istat sul gettito di ciascuna imposta (ottobre 2026, coerenti con i conti di settembre) e li ho confrontati con la rispettiva base imponibile. Per i contributi e l’IRPEF dei dipendenti ho usato le retribuzioni, per l’IRPEF dei pensionati le pensioni, per l’IRES, l’IRAP e i contributi degli autonomi i profitti e i redditi da lavoro autonomo e per l’IVA e le imposte sull’energia i consumi. La variazione annuale dell’indicatore è composta da due elementi. L’effetto composizione è la variazione che si avrebbe se ogni imposta crescesse quanto la propria base imponibile, ossia il peso della diversa crescita delle basi imponibili. L’effetto intensità è la differenza tra la crescita del gettito e la crescita della base imponibile, dovuta alle scelte del governo, al fiscal drag o ad altro1.
Trent’anni di pressione fiscale
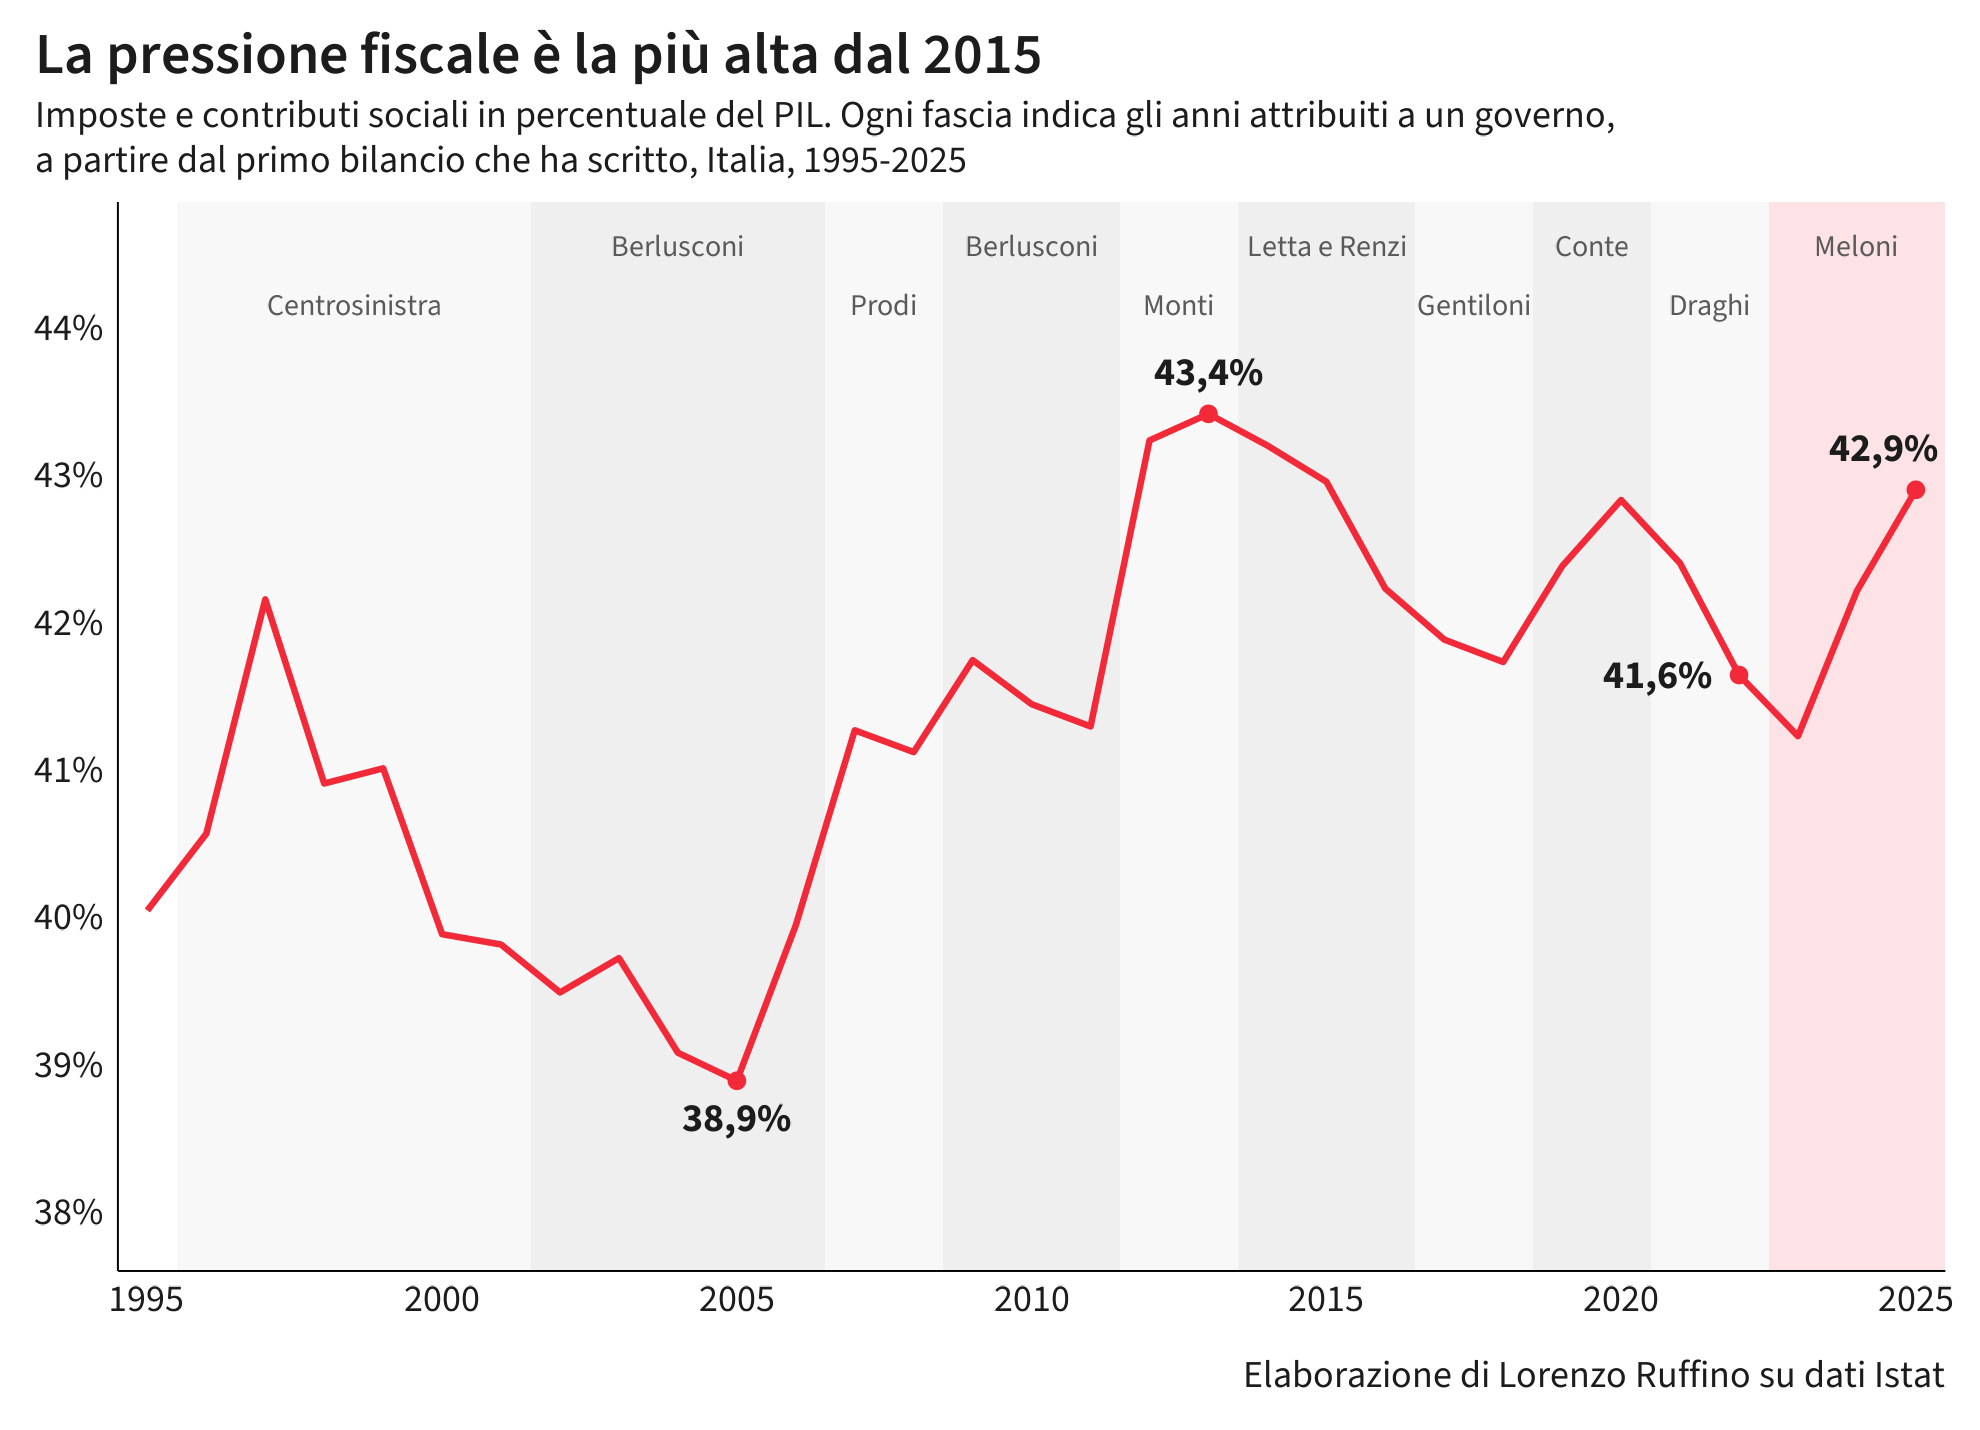
Dal 1995 in poi la pressione fiscale è sempre rimasta all’interno di un intervallo piuttosto ristretto, con un minimo vicino al 39 per cento e un massimo vicino al 43,5 per cento del PIL. Nel 1995 era al 40,1 per cento, nel 1997 al 42,2 per cento (l’anno dell’eurotassa per i parametri di Maastricht) e nel 2005 al 38,9 per cento, il minimo della serie.
Il picco della pressione fiscale è stato raggiunto con la crisi del debito, durante il governo Monti, quando sono stati introdotti l’IMU e l’aumento delle accise sui carburanti. Nel 2013 la pressione fiscale è arrivata al 43,4 per cento. Nel 2018 è arrivata al 41,7 per cento dopo cinque anni di discesa, ma poi è tornata a salire con la pandemia, quando il calo del PIL è stato molto più ampio di quello delle entrate. Nel 2022 la pressione fiscale è arrivata al 41,6 per cento.
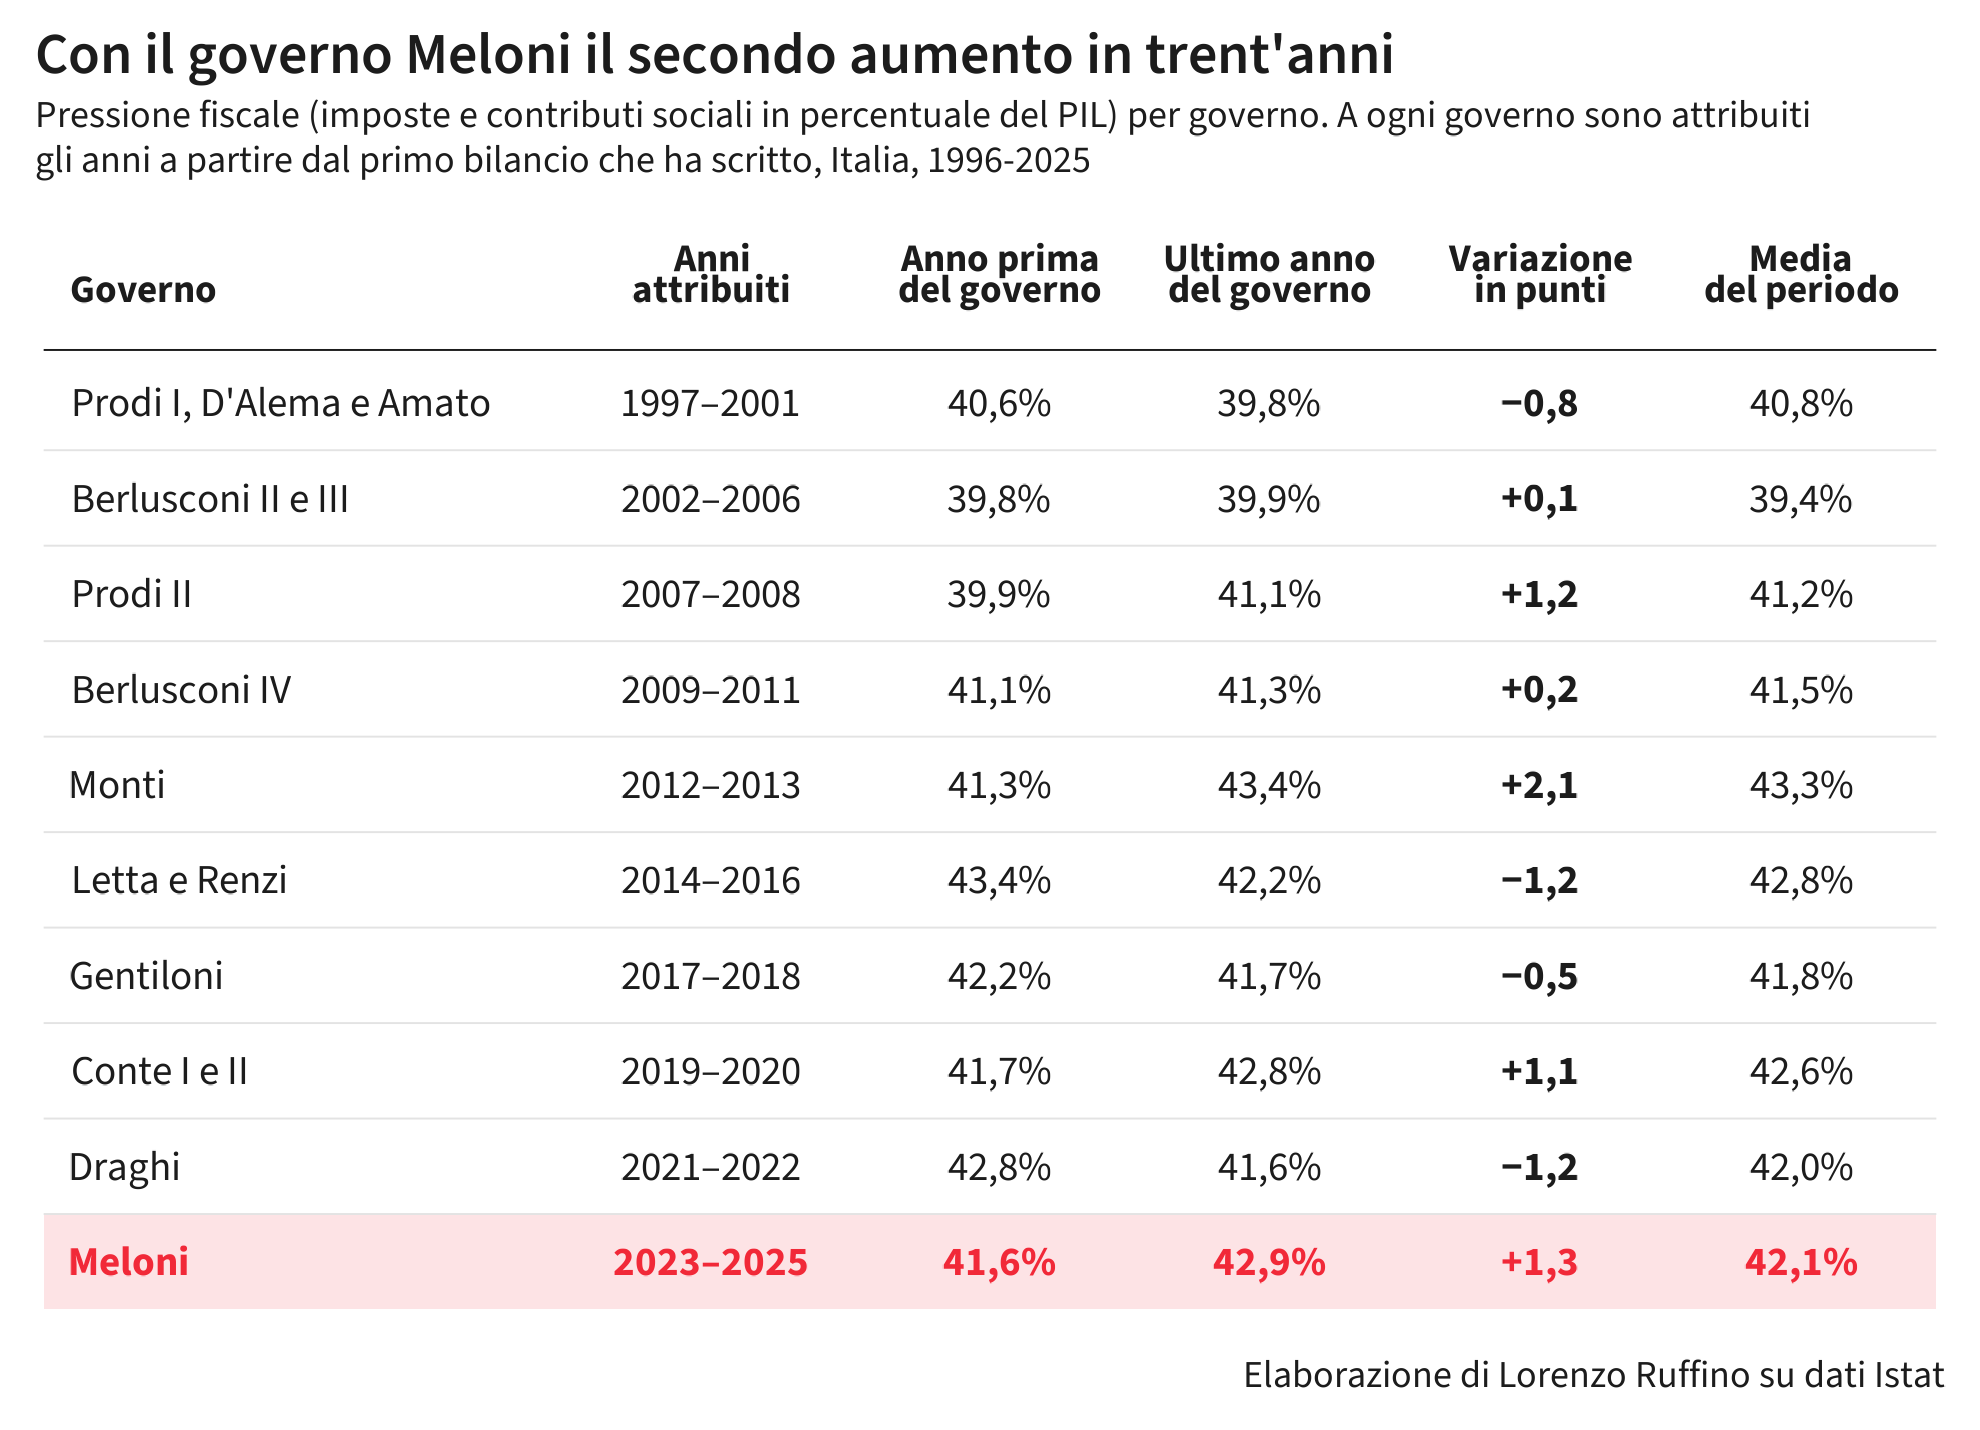
Per capire quanto è cambiata la pressione fiscale durante i vari governi, si guarda alla variazione tra l’anno precedente il primo bilancio del governo e il suo ultimo anno intero. Durante il governo Meloni la pressione fiscale è salita dal 41,6 per cento del 2022 al 42,9 per cento del 2025, il secondo aumento degli ultimi trent’anni. Il primo è stato il governo Monti, che in due anni ha aumentato la pressione fiscale di 2,1 punti2. Durante il secondo governo Prodi l’aumento è stato di 1,2 punti, durante i governi Conte di 1,1 punti, dovuti soprattutto al crollo del PIL nel 2020. I cali maggiori sono stati registrati durante i governi Letta e Renzi e durante il governo Draghi, con una riduzione di circa 1,2 punti. Nel complesso, tra il 2023 e il 2025 la pressione fiscale è stata in media al 42,1 per cento, mentre durante il periodo Monti è stata al 43,3 per cento e durante il periodo Renzi al 42,8 per cento. Il livello medio è più basso perché il punto di partenza del governo Meloni era più basso.
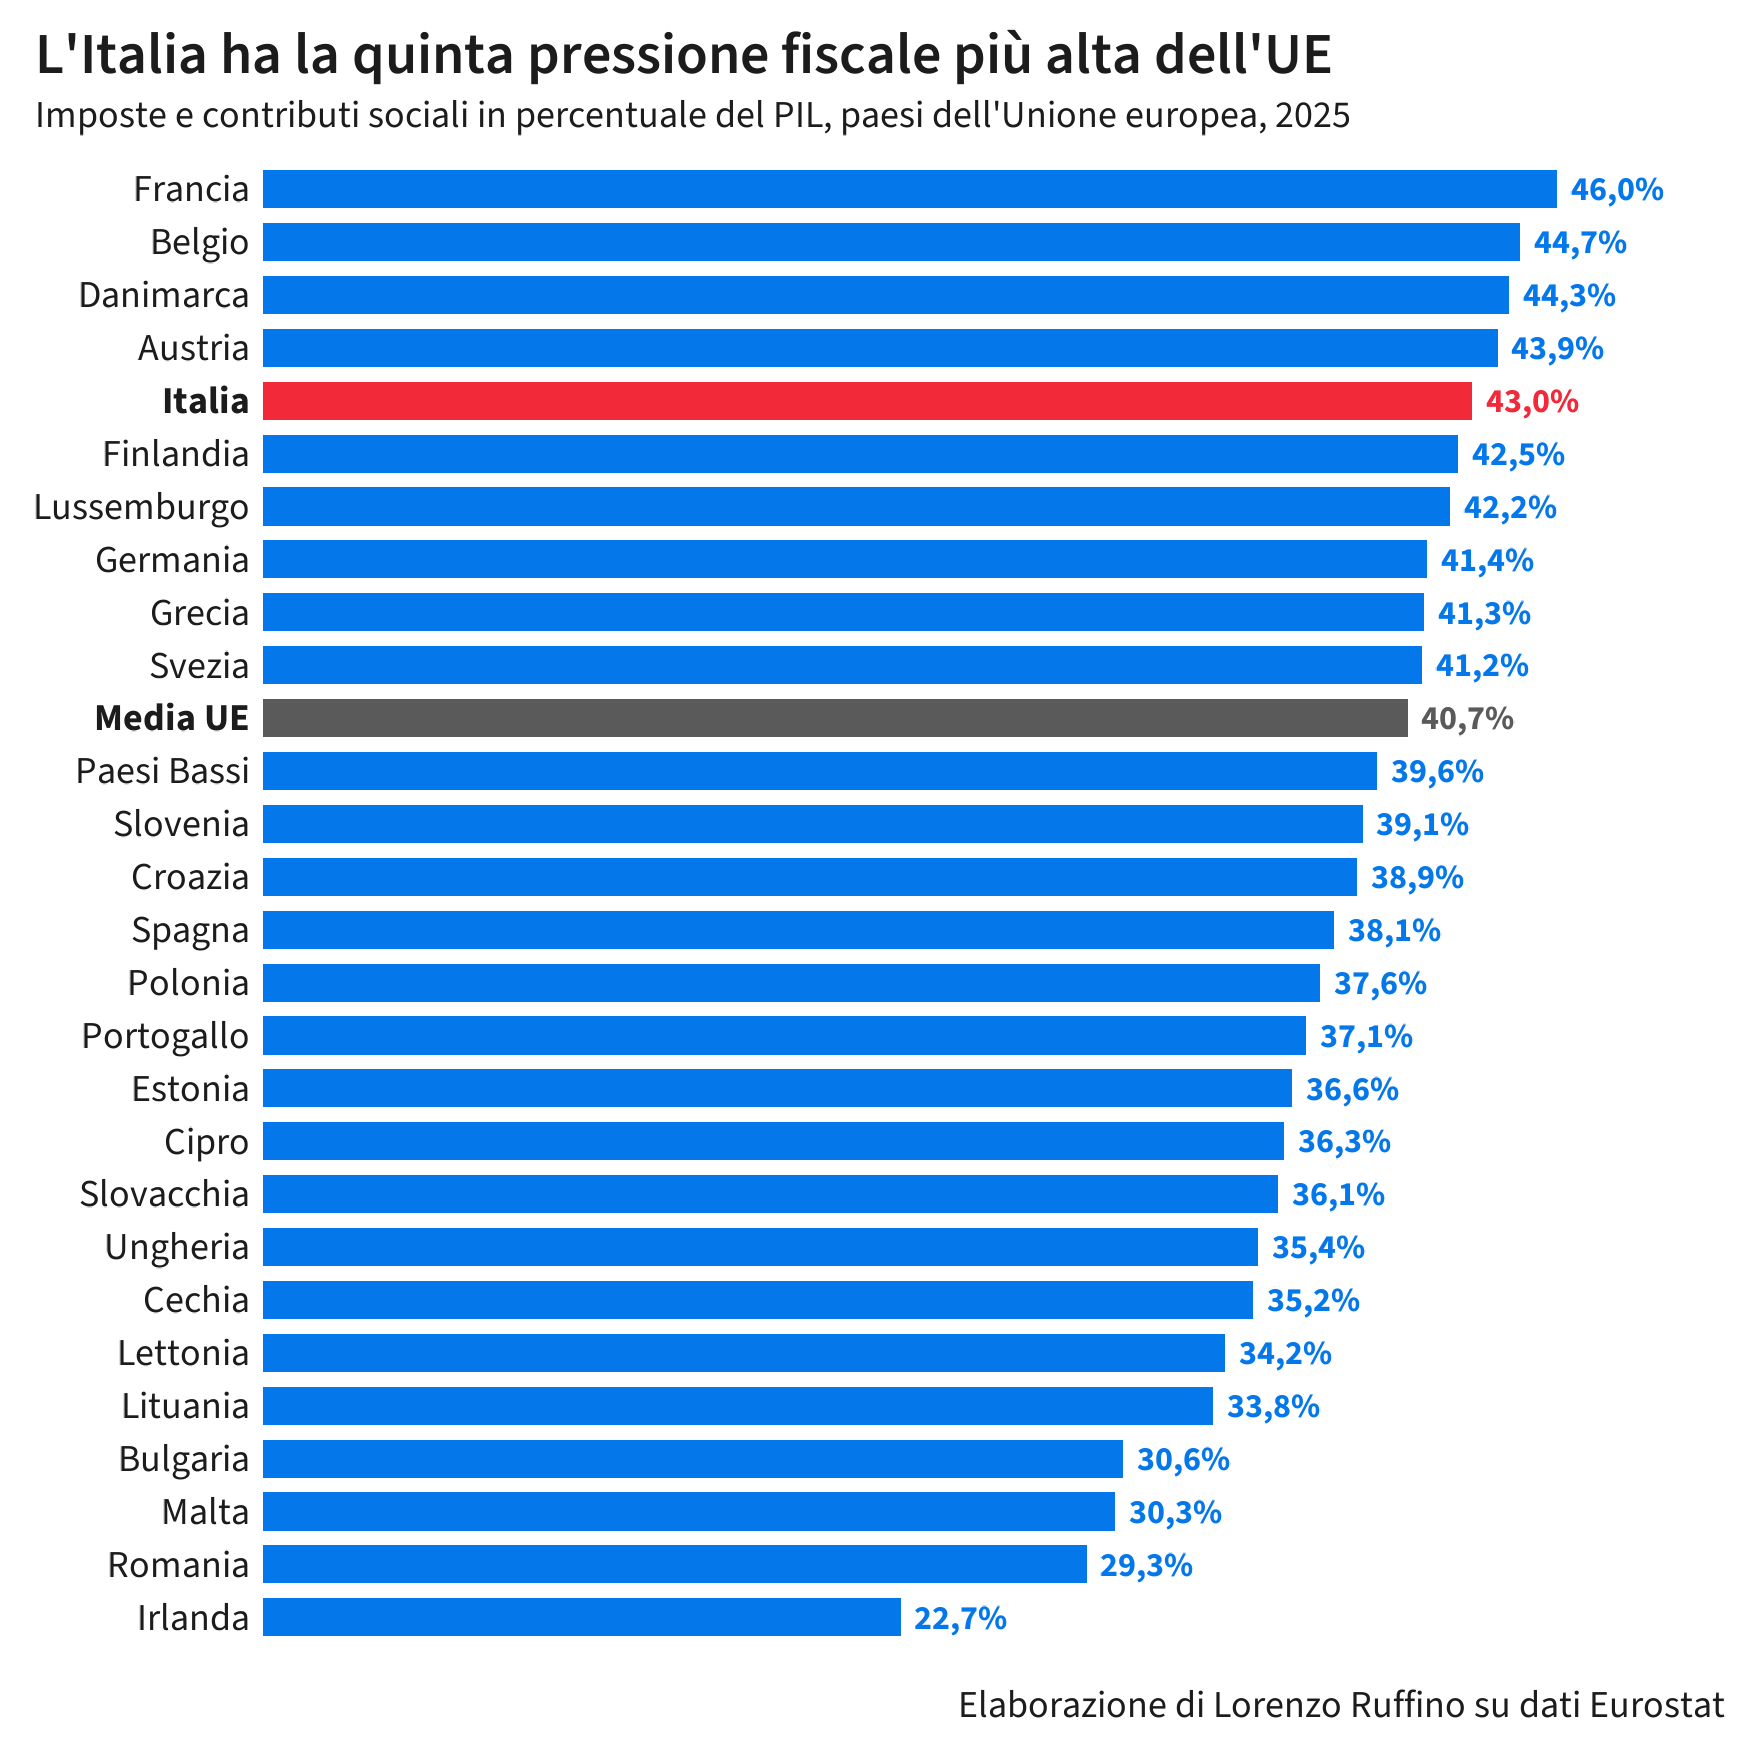
Eurostat, con dati aggiornati al 5 novembre 2026 e con una definizione leggermente diversa, colloca l’Italia nel 2025 al 43 per cento del PIL, con una media nell’Unione europea del 40,7 per cento. I Paesi con una pressione fiscale più alta dell’Italia sono quattro: Francia 46 per cento, Belgio 44,7, Danimarca 44,3 e Austria 43,9. La Germania è al 41,4 per cento e la Spagna al 38,1 per cento. Gli ultimi posti sono occupati da Romania 29,3 per cento e Irlanda 22,7, quest’ultima un caso particolare per via di un PIL gonfiato dai profitti delle multinazionali. L’Italia è passata dal sesto posto nel 2024 al quinto nel 2025.
Quanto contano i nuovi occupati
Nel 2025 le imposte e i contributi sul lavoro dipendente pesano per il 42 per cento dei redditi da lavoro, mentre il prelievo sugli utili d’impresa e sui redditi da lavoro autonomo è pari a circa il 16 per cento di quei redditi. Facciamo un esempio numerico. Se abbiamo un’economia con due redditi da 100 euro, uno è uno stipendio con un prelievo del 42 per cento e l’altro è un profitto con un prelievo del 16 per cento. Il gettito sarà di 58 euro su 200, cioè il 29 per cento. Se l’anno dopo lo stipendio sarà di 110 euro e il profitto di 90, il reddito totale sarà ancora di 200 euro, ma il gettito sarà di 46,2 euro dallo stipendio e di 14,4 dal profitto, per un totale di 60,6 euro. La pressione fiscale sarà quindi del 30,3 per cento, a parità di aliquote.
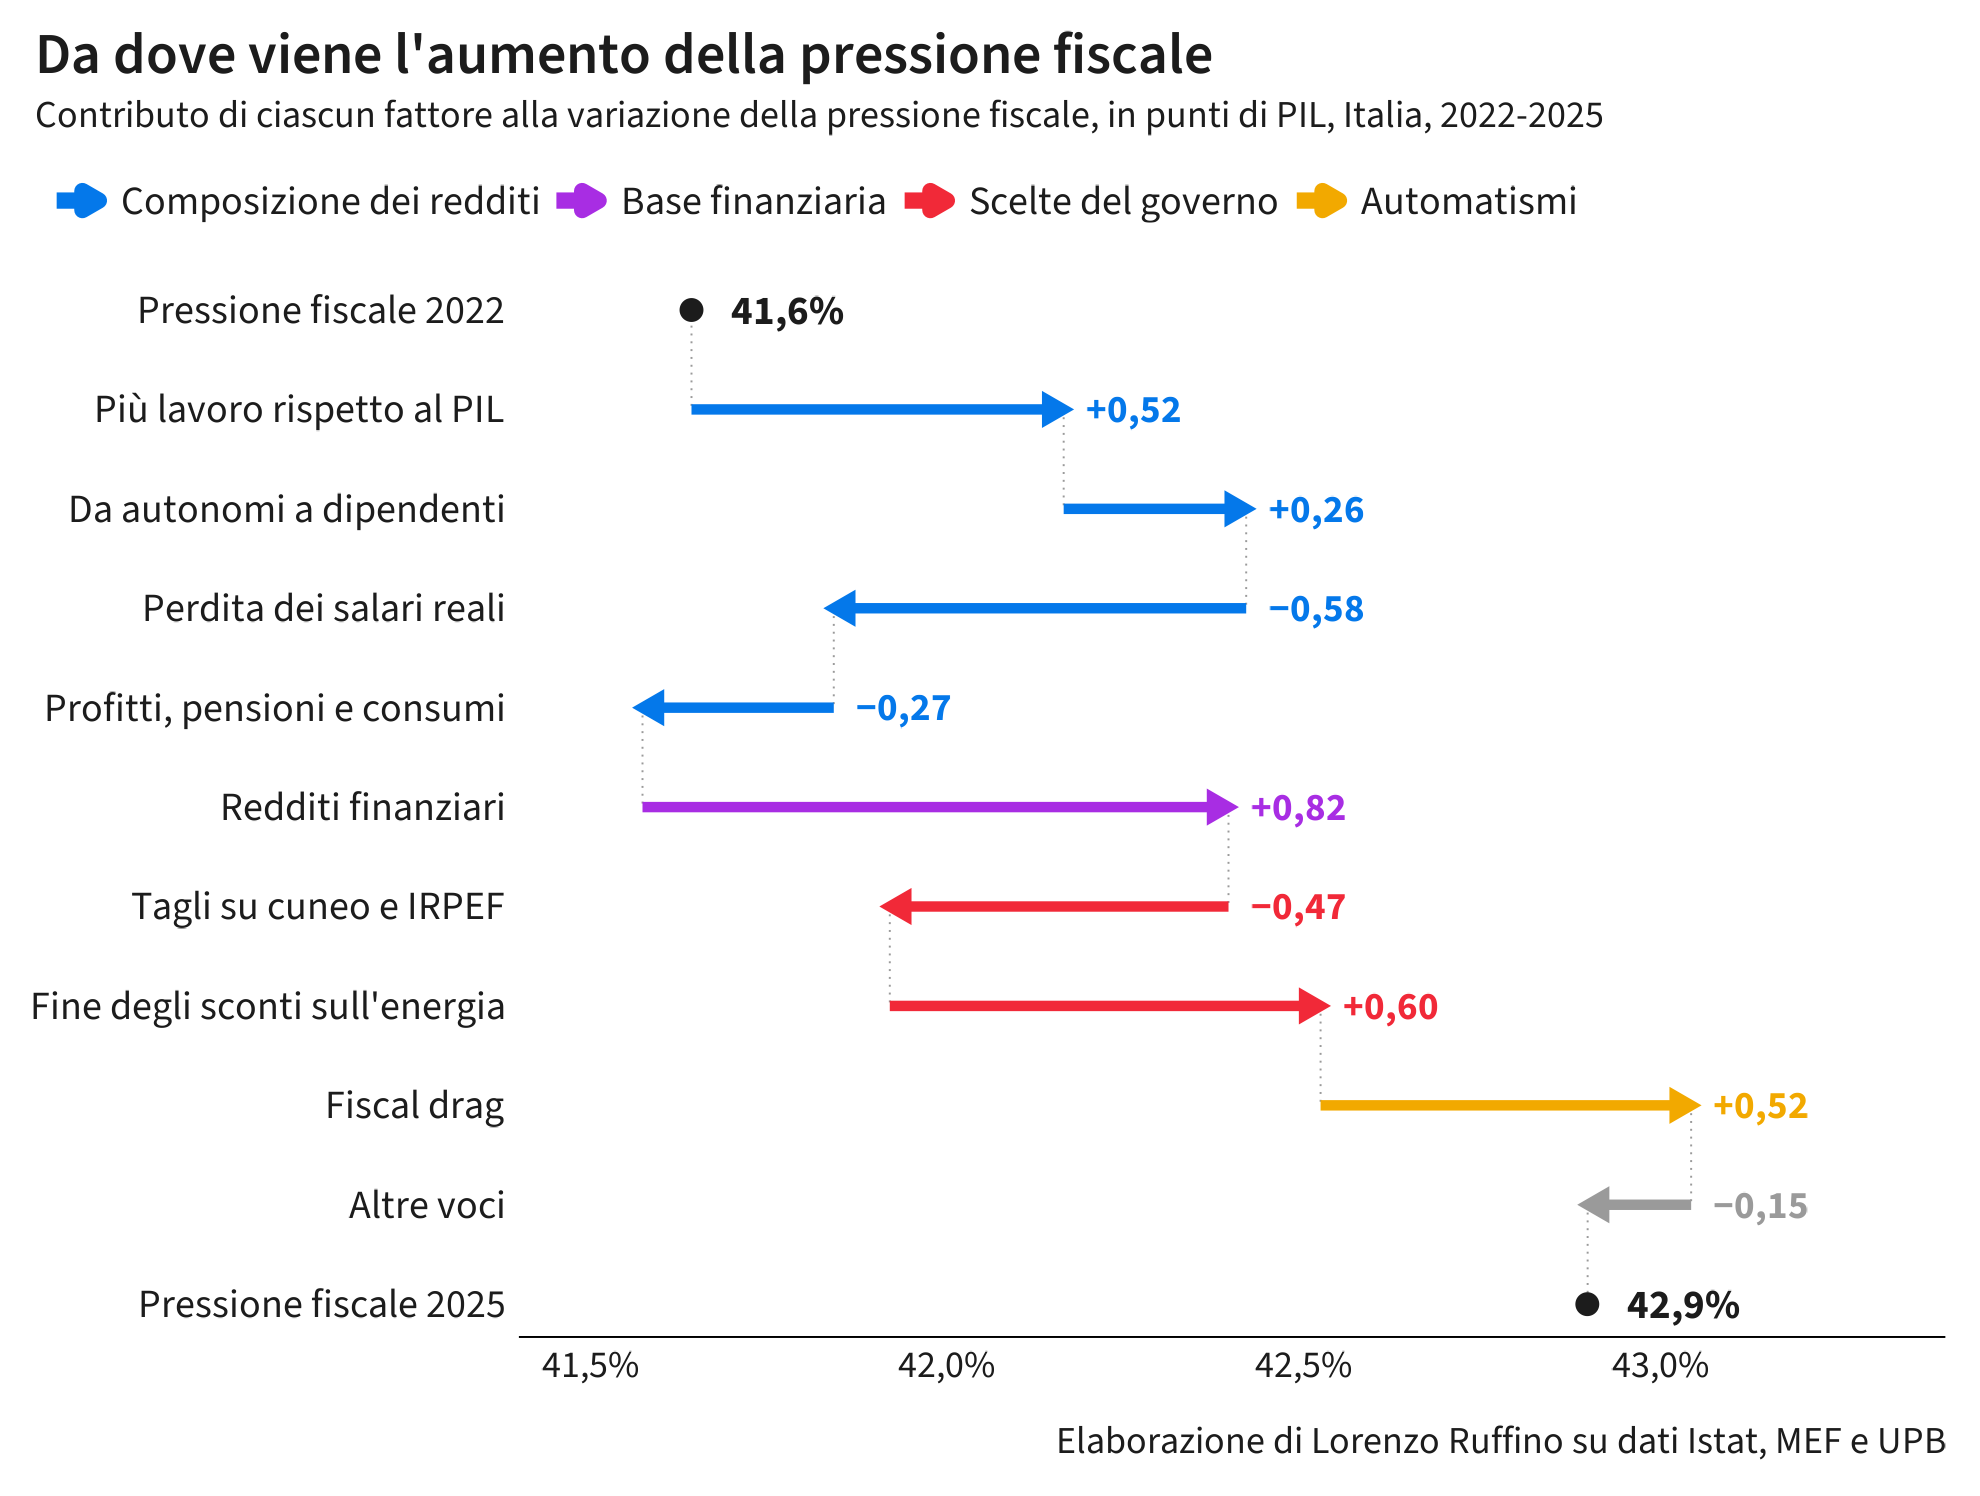
Questo è il meccanismo descritto da Bordignon e Rizzo e in Italia è particolarmente rilevante perché l’IRPEF progressiva grava quasi esclusivamente su dipendenti e pensionati, mentre molti altri redditi hanno aliquote fisse. Tra il 2022 e il 2025 le unità di lavoro Istat (ossia l’occupazione misurata in equivalenti a tempo pieno) sono cresciute del 6 per cento, le unità di lavoro dipendenti del 7,7 per cento e il PIL reale del 2,7 per cento. La differenza tra la crescita dell’occupazione e quella del PIL ha quindi avuto un effetto sulla pressione fiscale, attraverso il prelievo sul lavoro, di +0,5 punti. A questo si sono aggiunti altri +0,3 punti dovuti allo spostamento di occupazione dal lavoro autonomo a quello dipendente, più tassato. In nessun altro governo degli ultimi trent’anni si è registrato un aumento dell’occupazione così superiore a quello del PIL da generare un aumento rilevante della pressione fiscale. Su questo punto il governo ha ragione.
Allo stesso tempo però la produttività è calata: ogni unità di lavoro aggiuntiva ha prodotto in media meno di quelle già presenti. Nello stesso periodo c’è stata la perdita di potere d’acquisto dei salari: nel 2023 i prezzi sono cresciuti molto più delle retribuzioni. La quota dei redditi da lavoro dipendente sul PIL è passata dal 39,2 per cento del 2022 al 38,5 per cento del 2023 e al 39,8 per cento del 2025. La perdita dei salari reali ha avuto un effetto sulla pressione fiscale di circa -0,6 punti, quasi uguale a quello dei nuovi occupati. L’effetto netto della quota del lavoro è stato quindi di +0,2 punti. C’è stato anche un calo della quota di profitti e dei redditi degli autonomi, meno tassati. Nel complesso, nel triennio la composizione dei redditi del PIL ha avuto un effetto quasi nullo sulla pressione fiscale.
Nel 2023 la pressione è scesa di 0,4 punti nonostante l’occupazione crescesse, perché l’inflazione ha ridotto i salari reali più di quanto i nuovi posti di lavoro li abbiano aumentati. Nel 2024, invece, l’anno più favorevole alla tesi del governo, le unità di lavoro sono cresciute del 2 per cento e il PIL dell’1 per cento. Circa un settimo dell’aumento della pressione è dovuto all’occupazione, mentre un altro quinto allo spostamento dal lavoro autonomo a quello dipendente. Nel 2025 il contributo dell’occupazione è inferiore al 10 per cento dell’aumento, anche perché la crescita degli indipendenti è stata maggiore di quella dei dipendenti.
Il gettito su interessi, dividendi, plusvalenze e risparmio gestito, più l’imposta di bollo su conti e titoli, è passato da 24 miliardi nel 2022 a 46 miliardi nel 2025, quasi il doppio. Le ritenute sugli interessi delle famiglie sono passate da 7,2 a 17 miliardi, perché il rialzo dei tassi BCE, dal -0,5 al 4 per cento, ha riportato i rendimenti su conti deposito e titoli di Stato, con molte famiglie che hanno acquistato BTP. Per quanto riguarda il risparmio gestito, qui c’è stato un effetto calendario: le perdite di Borsa del 2022 sono state compensate dai guadagni successivi, le imposte del 2023 sono state quasi azzerate e i pagamenti sono ripresi dal 2024.
Il contributo dei redditi finanziari alla pressione tra 2022 e 2025 è stato di 0,8 punti, circa il 65 per cento della crescita. Si tratta principalmente di un effetto di composizione, con aliquote invariate: il maggior gettito è dovuto solo alla crescita della base, ossia dei guadagni dei risparmiatori. A differenza del lavoro, gli interessi e le plusvalenze non fanno parte del PIL e il loro gettito dipende dai tassi e dalla Borsa e non dall’andamento dell’economia reale. Nel complesso, gli effetti della crescita delle basi sono stati circa 0,75 punti su 1,3 di aumento, quasi tutti arrivati dalla finanza.
Che cosa ha fatto il governo
La parte restante dell’aumento, di circa mezzo punto, deriva dall’intensità del prelievo, ossia dalle voci il cui gettito è cresciuto più della base. Qui troviamo le scelte del governo in due direzioni opposte e alcuni automatismi.
Da un lato, ci sono stati due tagli sul lavoro. La decontribuzione per i lavoratori dipendenti, avviata dal governo Draghi ed estesa nel 2023 e nel 2024, ha portato i contributi dei lavoratori in rapporto alle retribuzioni dall’8,1 per cento del 2022 al 5,9 per cento del 2024, con una pressione che scende di circa 0,45 punti. L’IRPEF a tre aliquote del 2024 ha poi ridotto la pressione di 0,2 punti, con un valore di 4,3 miliardi secondo il ministero dell’Economia. Nel 2025 la decontribuzione è stata sostituita da un bonus in busta paga per chi ha meno di 20 mila euro di reddito e da una detrazione IRPEF per chi è nella fascia tra i 20 e i 40 mila euro. I contributi sono tornati al pieno livello (8,5 per cento delle retribuzioni) e la detrazione da 8,4 miliardi ha ridotto l’IRPEF. Il bonus, che vale 4,4 miliardi secondo l’Ufficio parlamentare di bilancio ed è stato registrato come spesa pubblica come gli 80 euro, ha poi aumentato la pressione di circa 0,2 punti, senza però un maggior carico per i lavoratori interessati. Nel complesso, le scelte su cuneo e IRPEF hanno portato a una pressione in meno di circa 0,5 punti e a oltre 10 miliardi l’anno di tasse in meno ai valori del 2025.
Dall’altra parte, in senso opposto ha pesato soprattutto la fine degli sconti sull’energia del 2022. Il taglio delle accise sui carburanti, in scadenza a fine 2022, non è stato rinnovato dal governo e gli oneri di sistema sulle bollette di luce e gas, azzerati durante la crisi, sono stati ripristinati progressivamente tra il 2023 e il 2024. Il gettito delle imposte sull’energia è passato da 28 a 45 miliardi, con un aumento della pressione di 0,6 punti, di cui i tre quarti nel 2023. Nel 2025 l’Istat ha registrato anche un’imposta straordinaria sui contratti assicurativi vita, da 1,5 miliardi, nello stesso anno in cui è stata modificata la disciplina dell’imposta di bollo nella legge di bilancio.
Il fiscal drag è l’aumento dell’IRPEF che si verifica quando i redditi crescono con l’inflazione, ma gli scaglioni rimangono invariati. In pratica, se uno stipendio cresce solo in base all’inflazione, una quota maggiore del reddito finisce negli scaglioni più alti, portando a un’aliquota media più alta e a un minore potere d’acquisto netto rispetto a prima. Utilizzando la sensibilità dell’IRPEF ai redditi calcolata dall’Ufficio parlamentare di bilancio, si stima che il fiscal drag abbia pesato per circa mezzo punto nel triennio, tra dipendenti e pensionati. Per i pensionati, nel 2023 c’è stato un adeguamento all’inflazione che ha fatto crescere la spesa per le pensioni del 7 per cento. La Banca d’Italia, nel suo modello di simulazione delle dichiarazioni dei redditi, stima un valore più alto, pari a 5-6 miliardi l’anno.
Gli scaglioni IRPEF sono rimasti fermi, una scelta che i governi recenti non hanno mai modificato. La Commissione europea, a partire dal 2024, considera il fiscal drag come una misura discrezionale dal lato delle entrate, ossia come una scelta di politica fiscale. I contributi degli autonomi e dei datori di lavoro sono cresciuti più dei rispettivi redditi, pesando per circa +0,3 punti. L’IVA è cresciuta meno dei consumi, pesando per -0,2 punti. Le imposte sulle imprese, le imposte sugli immobili e alcune voci minori pesano per -0,3 punti, così che nel complesso queste voci quasi si annullano.
Nel bilancio complessivo, dei 1,3 punti, circa 0,75 derivano dalla crescita delle basi (effetto composizione), quasi tutta dovuta ai redditi finanziari, perché i nuovi occupati e la perdita dei salari reali si compensano quasi del tutto. L’altro mezzo punto deriva dalle scelte del governo e dagli automatismi. I tagli su contributi e IRPEF pesano per circa -0,5 punti, mentre il mancato rinnovo degli sconti sull’energia e il mancato adeguamento degli scaglioni all’inflazione pesano per oltre +1 punto. In breve: le tasse sul lavoro sono state ridotte, ma si è lasciato che l’inflazione agisse sull’IRPEF e sono stati chiusi gli sconti sull’energia, con un peso complessivo superiore al doppio dei tagli.
Che cosa aspettarsi
Fare previsioni sul 2026 è ancora prematuro, ma abbiamo già i primi indizi di un ulteriore aumento della pressione fiscale. Secondo il conto trimestrale delle amministrazioni pubbliche di Istat di ottobre, nel primo semestre del 2026 la pressione fiscale è stata pari al 40,2 per cento, contro il 39,8 dello stesso semestre del 2025. Il documento programmatico di finanza pubblica di ottobre prevede invece una pressione al 43 per cento alla fine del 2026, in gran parte per il contrasto all’evasione secondo il governo, per poi rimanere stabile intorno a quel livello fino al 2029.
Dal 2026 è in vigore la riduzione della seconda aliquota IRPEF dal 35 al 33 per cento, che vale circa 2,9 miliardi di euro, mentre la manovra prevede circa 4 miliardi di prelievo aggiuntivo a carico di banche e assicurazioni. I tassi in calo daranno una minore spinta dai redditi finanziari. In breve, l’aumento della pressione fiscale di questi anni è dovuto soprattutto alla crescita delle basi imponibili (in particolar modo ai guadagni dei risparmiatori) e all’effetto dell’inflazione su IRPEF e accise, mentre i tagli del governo sono andati in direzione opposta.
I nuovi occupati hanno avuto un ruolo maggiore che in passato, ma questo effetto è stato in gran parte compensato dal calo dei salari reali. La lettura del governo, secondo cui l’aumento è positivo perché dovuto al lavoro, è dunque parziale. La parte finanziaria, come abbiamo visto, è destinata in parte a ridursi da sola grazie ai tassi più bassi e agli interessi minori, mentre il fiscal drag invece è persistente e a carico proprio di dipendenti e pensionati beneficiari dei tagli. Senza scaglioni indicizzati all’inflazione, ogni taglio delle aliquote sarà in parte riassorbito negli anni successivi. Una strada più solida per ridurre la pressione fiscale è quella di una crescita economica non legata solo a un aumento degli occupati, ossia di una ripresa della produttività, perché la crescita del PIL allarga il denominatore.
L’IRPEF è divisa con le quote dell’imposta netta che pagano i dipendenti e i pensionati, a partire dalle statistiche del ministero dell’Economia sulle dichiarazioni. La stima del fiscal drag si basa su un’elasticità IRPEF-reddito pari a 1,7, in base alle simulazioni dell’Ufficio parlamentare di bilancio. L’effetto della decontribuzione sull’IRPEF (ossia il fatto che si paga più IRPEF quando si pagano meno contributi, visto che i contributi sono deducibili) è calcolato con un’aliquota marginale media del 28 per cento. IRES, IRAP e i contributi degli autonomi sono pagati in parte sui redditi dell’anno precedente. Usando la base dell’anno precedente, il 2024 ha un effetto composizione maggiore e un effetto intensità minore, a causa degli elevati profitti del 2023. L’effetto dell’occupazione rimane invariato.
Gli anni sono attribuiti a ogni governo a partire dal suo primo bilancio. Per il governo Meloni, in carica da ottobre 2022, si considera quindi il triennio 2023-2025, con base 2022. I dati sono quelli dell’edizione Istat di ottobre 2026, perché i livelli della pressione cambiano con le revisioni. Per esempio, nel 2023, prima della revisione del PIL, la pressione del 2022 risultava del 43,5 per cento.