

Il 23 giugno la commissione tedesca sulle pensioni, composta da esperti e politici e istituita dal governo a gennaio, ha consegnato al cancelliere Friedrich Merz il suo rapporto. In 76 pagine e con 33 raccomandazioni, la commissione ha delineato le sue proposte, che si possono riassumere in quattro punti principali. La prima raccomandazione è di collegare l’età legale di pensionamento alla speranza di vita a partire dal 2031: per ogni anno in più di vita, si dovrebbe lavorare otto mesi in più. Nel 2041 si arriverebbe a 67 anni e mezzo, nel 2051 a 68 anni e verso il 2091 a 70 anni. La seconda raccomandazione è di abolire la possibilità di andare in pensione senza penalità con 45 anni di contributi. La terza raccomandazione è di rendere il fattore di sostenibilità più rigido a partire dal 2032, in modo che un terzo del costo dell’invecchiamento sia a carico dei pensionati attraverso rivalutazioni più basse. La quarta raccomandazione è di introdurre un contributo supplementare del 2 per cento tra il 2028 e il 2031, che dovrebbe essere investito sui mercati in conti individuali. Il 2 luglio la coalizione di governo ha annunciato di aver accettato le raccomandazioni della commissione “nella loro totalità” e di voler far passare la legge al Bundestag entro la fine dell’anno.
Attualmente l’aliquota contributiva pensionistica in Germania, ossia la parte del reddito lordo mensile che va alle pensioni, è del 18,6 per cento. Senza interventi, questa percentuale salirebbe verso il 20 per cento nel 2028 e supererebbe il 21 a metà degli anni Trenta. L’obiettivo della riforma è quello di fermare questo aumento prima che il costo del lavoro diventi insostenibile. I contributi sociali totali in Germania, che comprendono pensioni, sanità e assistenza, sono cresciuti dal 2019 dal 39,7 al 42,3 per cento della retribuzione e senza riforme sarebbero diretti al 50 per cento, come spiegato nel rapporto di primavera del Consiglio degli esperti economici, composto da cinque economisti consiglieri del governo federale. In Italia l’aliquota pensionistica è al 33 per cento da trent’anni, la più alta dell’area OCSE. Su questo livello si regge tutto il nostro sistema pensionistico. Come scrivevo in un articolo a luglio, il sistema italiano, come quasi tutti quelli pubblici europei, funziona a ripartizione. Un lettore, dopo aver letto quell’articolo, mi ha chiesto qual è la situazione negli altri paesi e se ci sono modelli da imitare. (Leggo tutti i commenti e le email, anche se non sempre riesco a rispondere a tutti).
In un sistema a ripartizione, i contributi mensili dei lavoratori vengono usati subito per pagare le pensioni in uscita, senza alcun accumulo. In un sistema a capitalizzazione, invece, i contributi vengono versati in un conto personale e investiti e alla fine ognuno riceve il rendimento del proprio risparmio. I paesi che sono in condizioni migliori, per esempio Danimarca e Olanda, hanno affiancato alla pensione pubblica un vero e proprio risparmio accumulato.
Il triste primato italiano
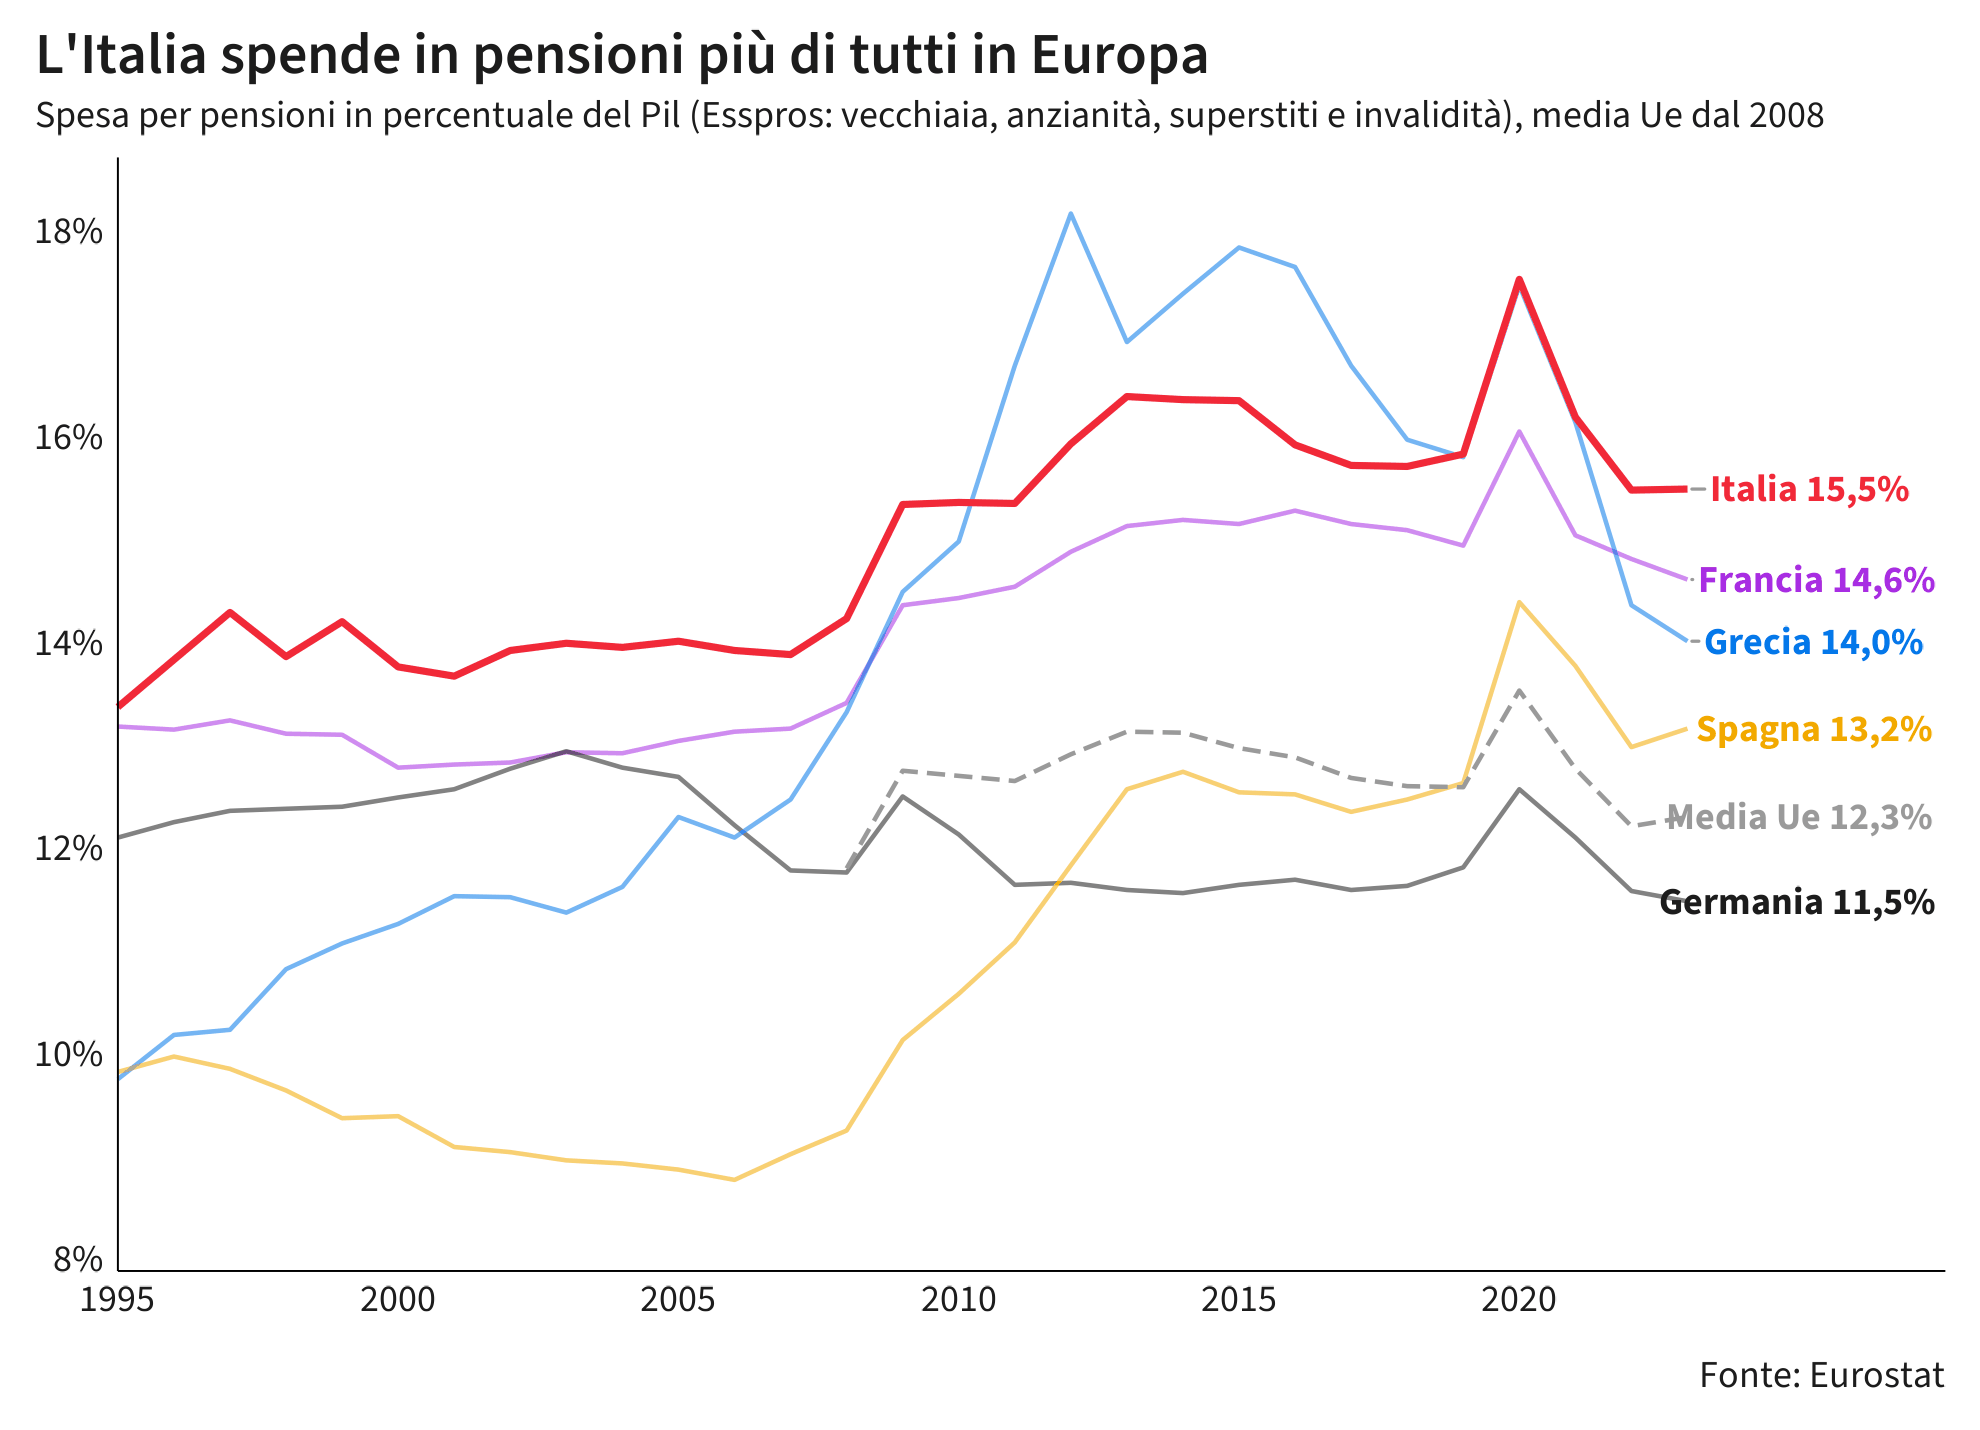
La spesa per le pensioni nel 2023, secondo i dati armonizzati di Eurostat¹, ha pesato per il 15,5 per cento del PIL in Italia, il dato più alto dell’Unione europea. A seguire ci sono Francia 14,6, Grecia 14, Spagna 13,2 e Germania 11,5, con una media Ue del 12,3.
Il primato italiano è recente: fino a circa due anni fa prima di noi c’era la Grecia, che ha ridotto la spesa pensionistica di quasi due punti di PIL rispetto al picco, grazie alle riforme imposte dai creditori. Ma la tendenza conta più del dato di un anno: dal 2000 la Spagna ha aumentato la spesa pensionistica di quasi quattro punti di PIL, la crescita più rapida tra i grandi paesi, l’Italia di un punto e mezzo, mentre Germania e Svezia hanno oggi una quota inferiore a quella di allora.
Il nostro primato non è dovuto a un numero di pensionati fuori dal comune. I dati di Eurostat mostrano infatti che in Francia il 32 per cento della popolazione (quasi uno su tre) riceve almeno una pensione, in Germania il 28 per cento, in Italia il 27 per cento e in Spagna il 21 per cento, molto sotto. In Italia si ricevono meno pensioni rispetto agli altri paesi, ma di importo più alto e per più anni. Nel 2021 l’importo medio per pensionato italiano, a parità di potere d’acquisto, era il secondo più alto dell’Ue dopo il Lussemburgo, il 21 per cento sopra la media.
Un’altra cosa da tenere in considerazione è la quota di spesa non coperta dai contributi. In Germania nel 2024 i trasferimenti federali alla previdenza sono ammontati a 87,8 miliardi di euro, pari al 22 per cento delle uscite del sistema (conti della previdenza pubblica tedesca), la prima voce di spesa del bilancio statale. In Spagna la quota statale delle risorse previdenziali è pari al 25 per cento, il massimo storico. In Francia le imposte e i trasferimenti pesano per circa il 20 per cento delle entrate del sistema. In Italia circa un quarto della spesa è pagato dalla fiscalità generale (dati OCSE). In tutti i paesi la ripartizione pura non si autofinanzia più da tempo.
Quando si esce e quanto si prende
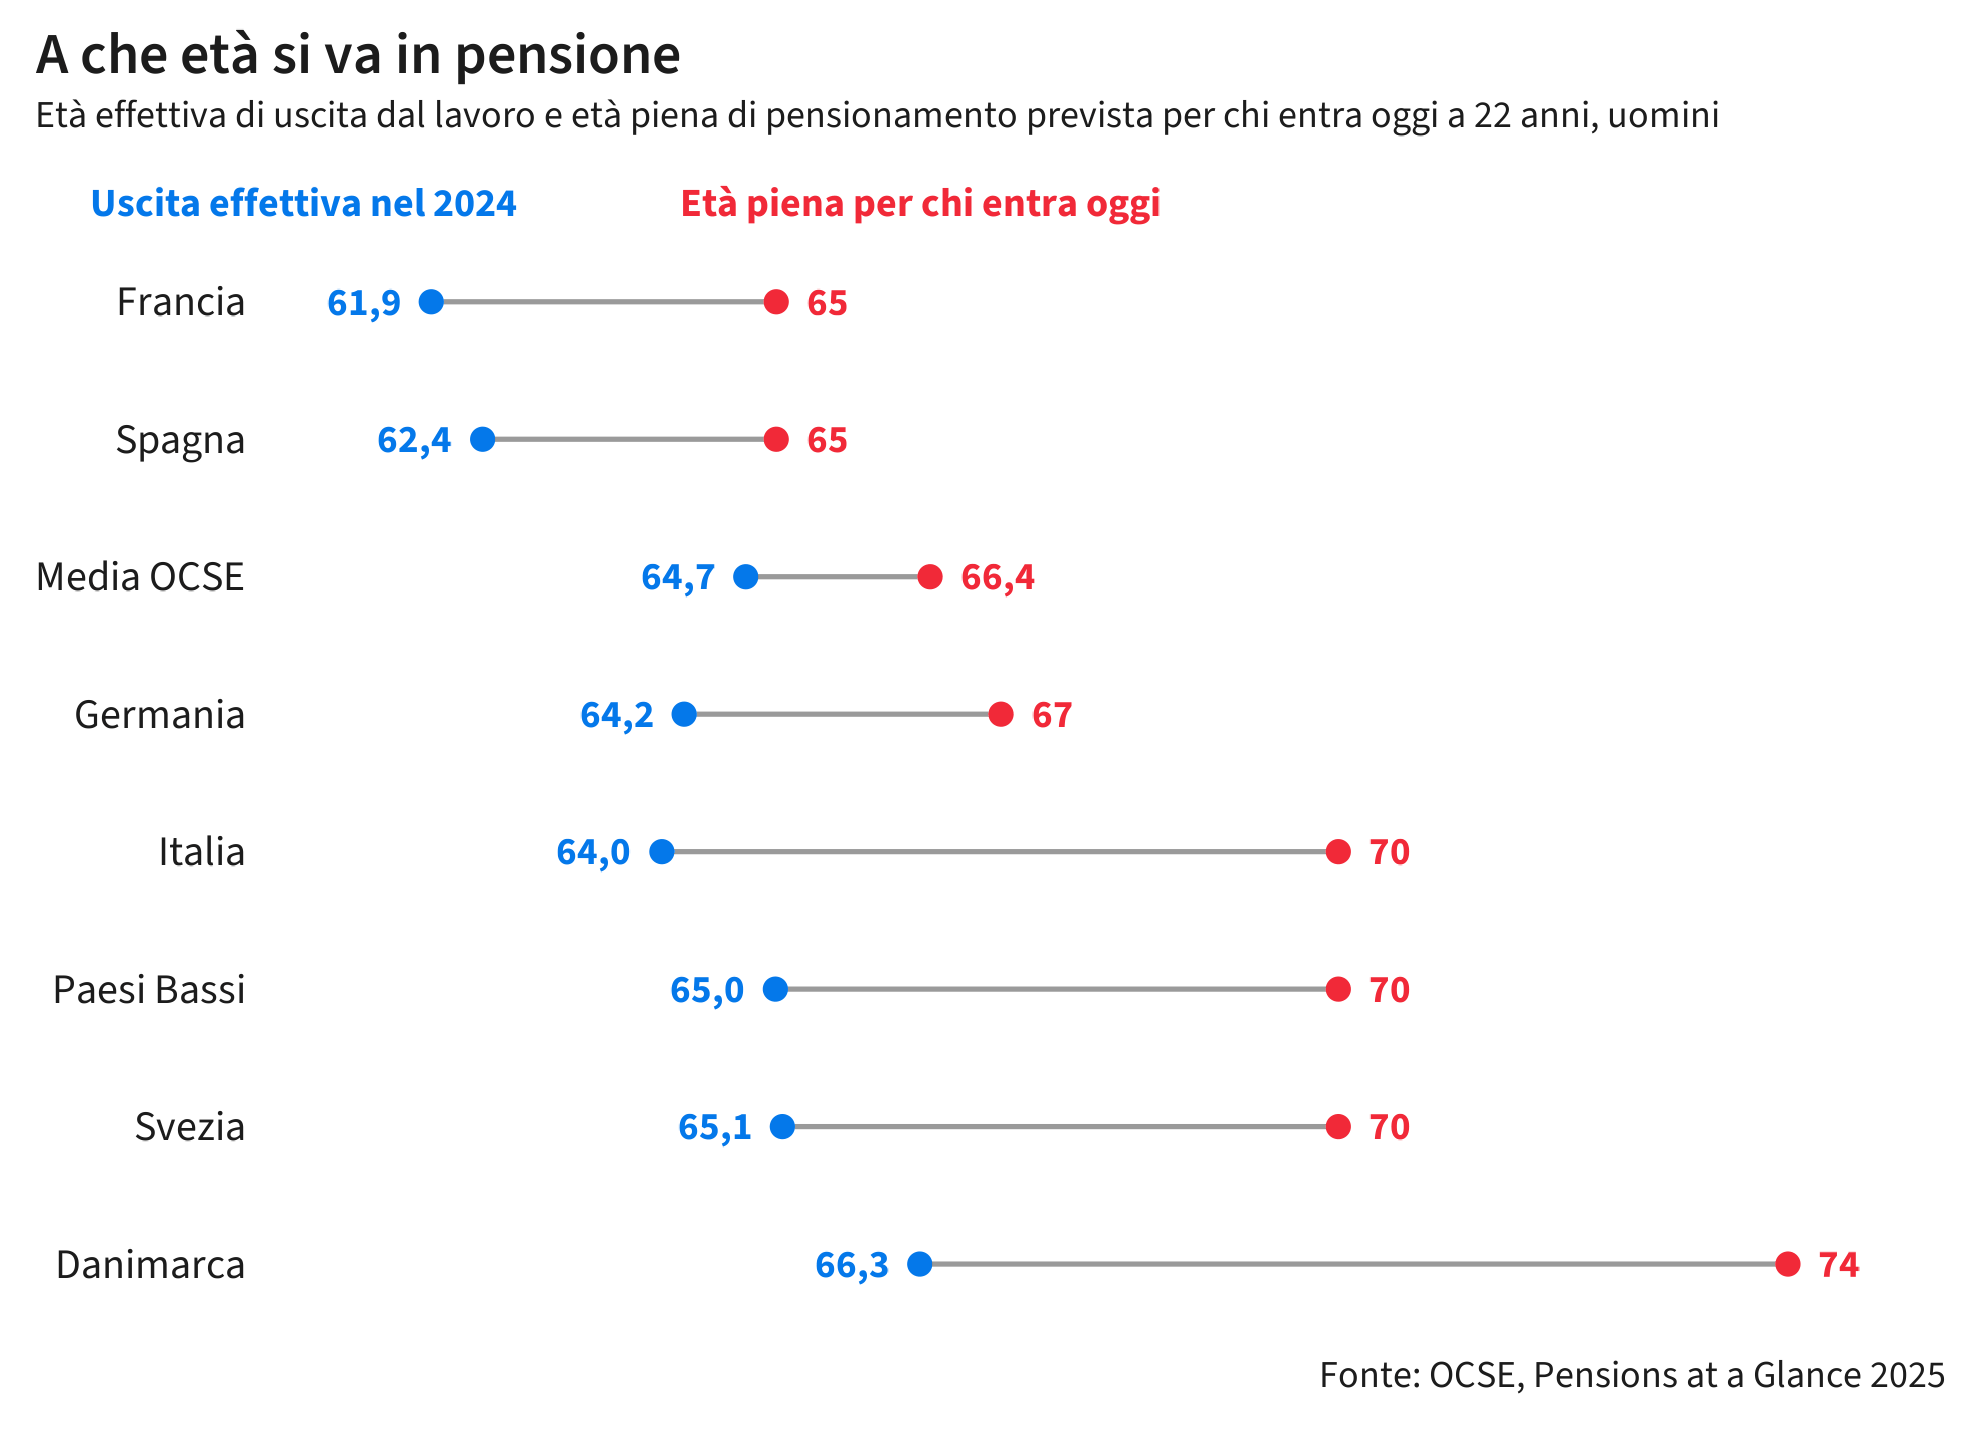
Secondo il rapporto Pensions at a Glance pubblicato a novembre 2025 dall’OCSE, l’età effettiva in cui gli uomini lasciano il mondo del lavoro è in Francia pari a 61,9 anni, in Spagna a 62,4, in Italia a 64, in Germania a 64,2 e in media OCSE a 64,7. Le differenze tra i paesi sono molto maggiori per quanto riguarda le regole future rispetto a quelle attuali. L’età piena di pensionamento, ossia quella in cui si riceve l’assegno senza riduzioni, per chi inizia a lavorare oggi a 22 anni è pari a 65 anni in Francia e Spagna, le uniche due grandi economie che non prevedono un aumento. Con la stessa misura, in Germania è pari a 67 anni, in Italia, Svezia e Paesi Bassi a 70 anni e in Danimarca a 74 anni. In Danimarca a maggio 2025 il parlamento ha votato (81 sì e 21 no) per portare a 70 anni l’età di uscita dal lavoro a partire dal 2040. L’età di pensionamento è collegata automaticamente all’aspettativa di vita in nove paesi dell’Ue (in Italia dal 2013) e la Germania sarà il decimo paese a farlo con una riforma.
Il reddito degli over 65 in Italia è pari al 99 per cento di quello medio dell’intera popolazione, il valore più alto nell’Unione (OCSE). Tra i 66 e i 75 anni è pari al 108 per cento, dunque superiore a quello di chi lavora. In Italia questo indicatore è cresciuto di 13,3 punti dal 2000. In Spagna è arrivato al 96,7 per cento con un aumento di 15,7 punti, in Francia è al 94,3 per cento e in Germania all’86,6 per cento. I pensionati stanno migliorando rispetto ai lavoratori in due terzi dei paesi OCSE, con l’Italia e la Spagna come casi estremi, mentre in Francia e Germania c’è un leggero peggioramento. Un altro indicatore da considerare è la pensione mediana della fascia 65-74 anni rispetto alle retribuzioni di fine carriera: in Italia e Spagna è pari all’80 per cento, mentre in Germania al 48 per cento.
I sistemi del Sud Europa pagano in media assegni alti, ma hanno aree di povertà che altri paesi hanno eliminato. Secondo la soglia di Eurostat, che considera a rischio povertà chi vive con meno del 60 per cento del reddito mediano (ossia quello che divide a metà la popolazione in due gruppi uguali), nel 2025 il 19,5 per cento degli anziani in Germania era a rischio povertà, il 17,2 per cento in Italia e l’11,6 per cento in Francia. Se si guarda alla soglia più bassa fissata dall’OCSE, ossia il 50 per cento del mediano, si vede che Danimarca e Paesi Bassi sono sotto il 5 per cento. Ognuno di questi paesi ha una debolezza diversa. Per l’Italia è la spesa, per la Francia il pensionamento anticipato, per la Germania la povertà degli anziani (motivo per cui Berlino protegge il livello minimo delle pensioni e riduce il resto) e per la Spagna il costo previsto fra vent’anni.
Promesse contro salvadanai
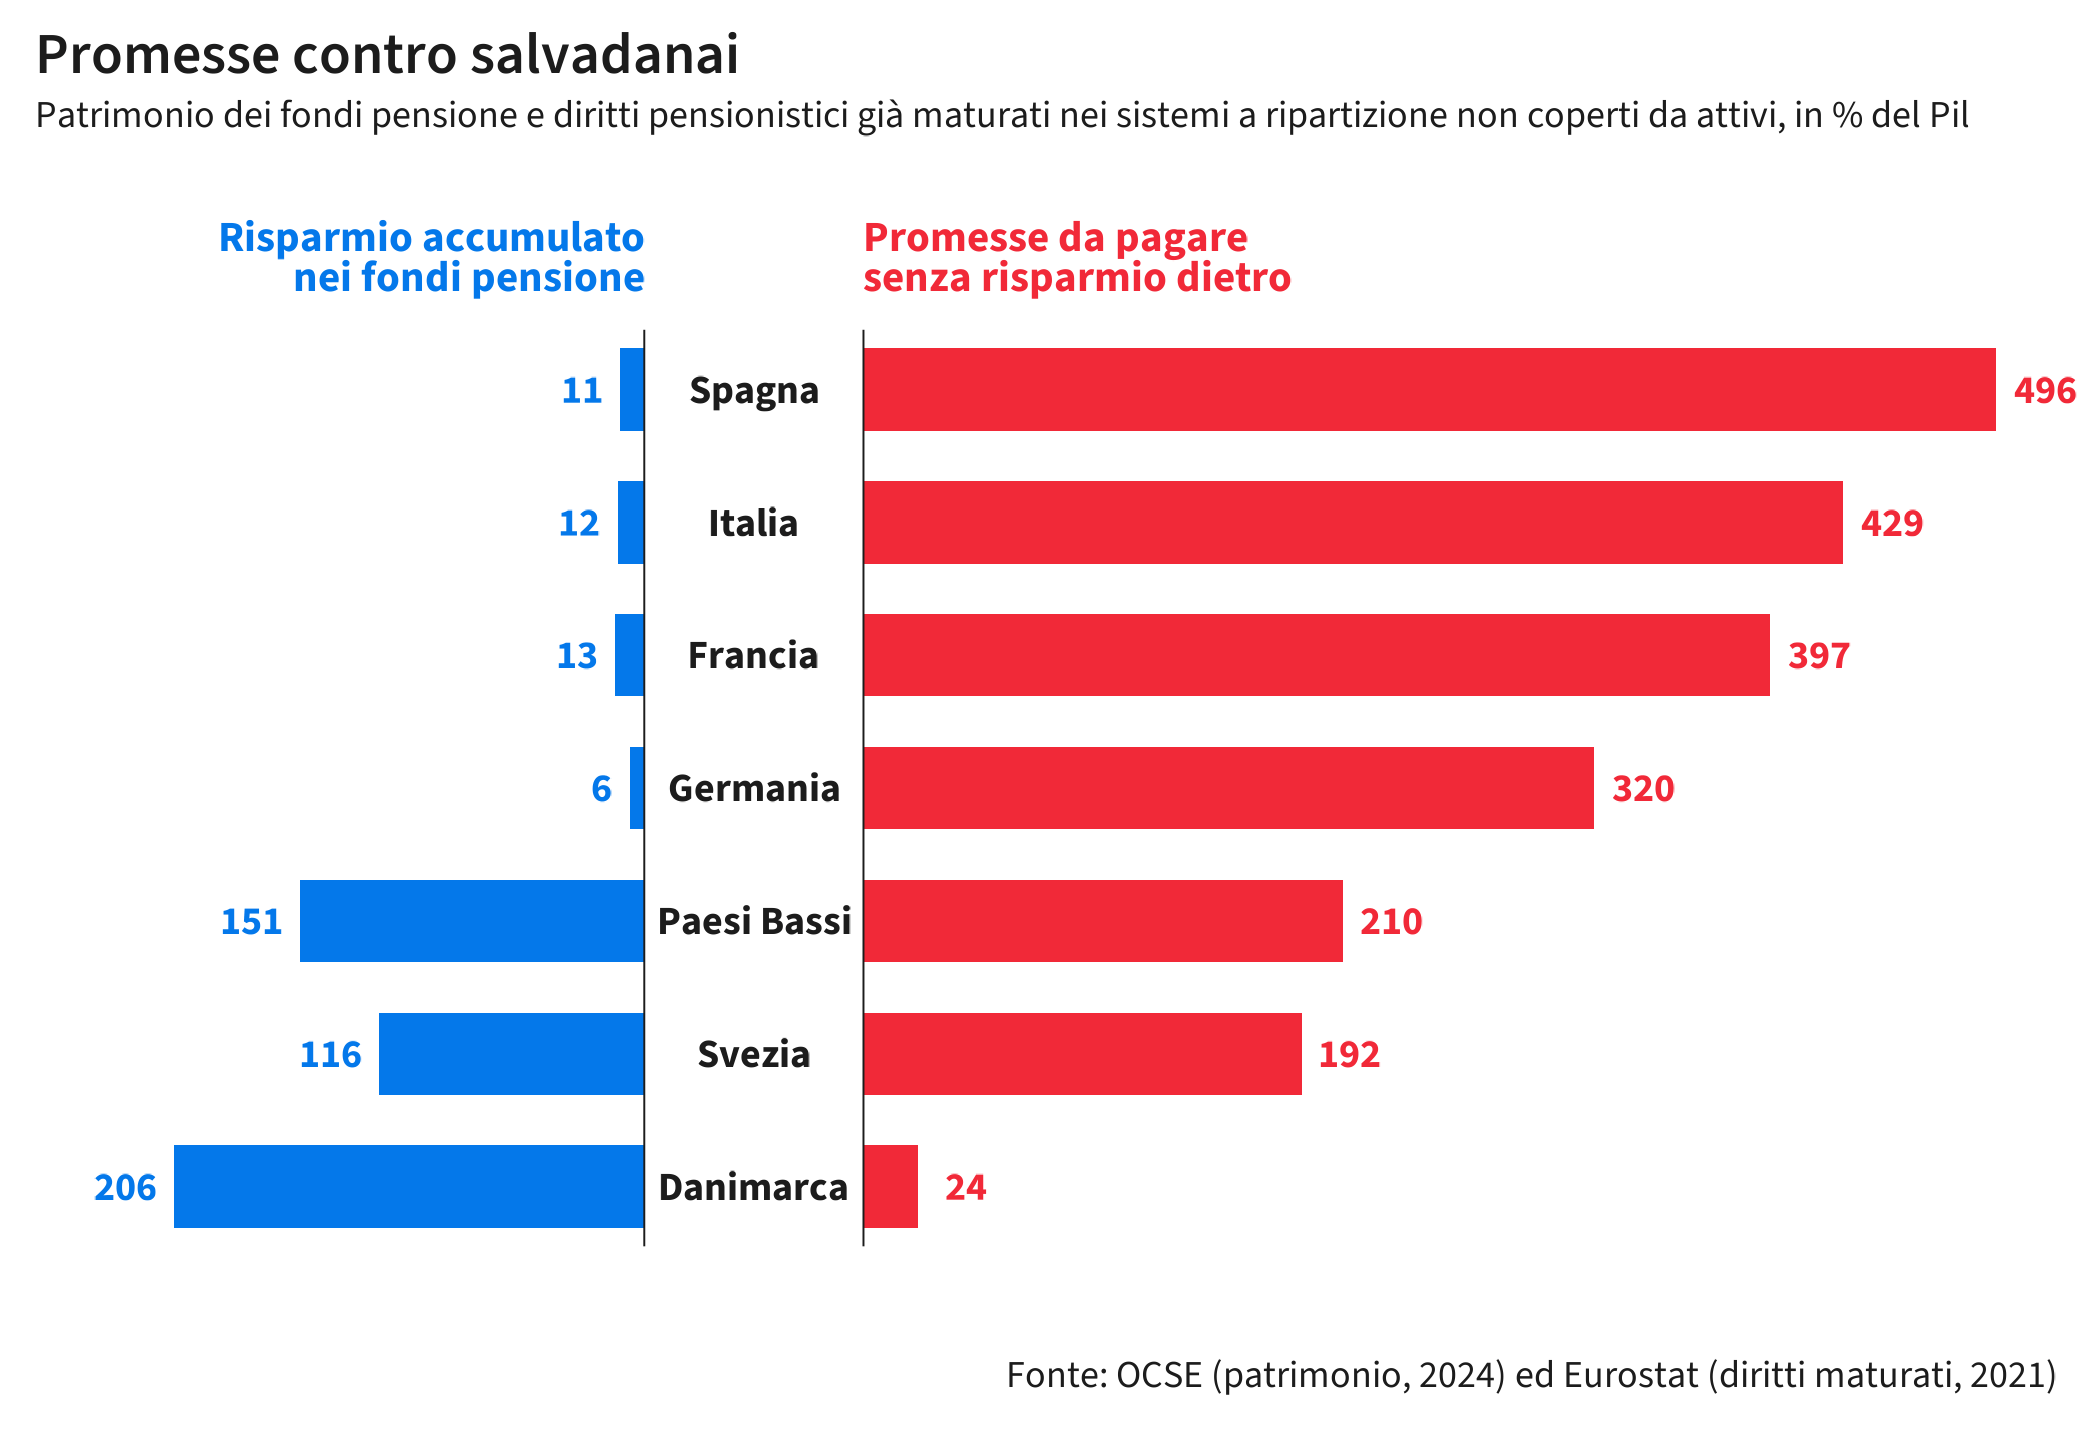
A fine 2024 il patrimonio dei fondi pensione in Danimarca era pari al 206 per cento del PIL, il doppio della produzione annua del Paese, mentre nei Paesi Bassi era pari al 151 per cento e in Svezia al 116 per cento. Lo stesso indicatore in Francia era pari al 12,9 per cento, in Italia all’11,7 per cento, in Spagna al 10,8 per cento e in Germania al 6,4 per cento, sotto l’Italia. Nei Paesi Bassi il 39 per cento del reddito degli over 65 proviene dai fondi pensione, cosa che permette di avere una bassa pensione pubblica. Questa è la vera differenza tra i sistemi europei, più del metodo di calcolo degli assegni.
Eurostat misura anche le pensioni promesse, ossia i diritti già maturati da lavoratori e pensionati che nessun risparmio copre e che in futuro dovranno essere pagati con i contributi e le tasse delle generazioni future. In rapporto al PIL i conti patrimoniali europei del 2021 vedono la Spagna a 496 per cento (quasi cinque volte il prodotto annuo), l’Italia a 429, la Francia a 397, la Germania a 320, i Paesi Bassi a 210, la Svezia a 192 e la Danimarca a una ventina di punti. Non si tratta di debito in senso giuridico: lo Stato può ridurre le promesse con una riforma (e le riforme infatti lo fanno). La classifica del risparmio accumulato e quella delle promesse scoperte sono l’una l’inverso dell’altra: chi ha accumulato di più ha meno promesse da coprire.
Negli anni Sessanta il meccanismo della ripartizione è stato descritto da due economisti americani, Paul Samuelson (Premio Nobel nel 1970) e Henry Aaron (per decenni è stato il punto di riferimento sul welfare alla Brookings Institution, un centro di ricerca di Washington). Nella ripartizione non c’è nessun accantonamento: i contributi passano nello stesso mese dalla busta paga di chi lavora all’assegno di chi è in pensione. Chi versa, in cambio, ha la promessa che domani gli altri verseranno per lui. Il rendimento di questo scambio dipende da quanti lavoratori ci saranno e da quanto guadagneranno. Con l’occupazione e gli stipendi in crescita, ogni generazione dà alla precedente più di quanto ha ricevuto, ottenendo un rendimento da investimento senza un investimento reale. Nell’Europa del dopoguerra, la prima generazione ha goduto di pensioni quasi senza aver versato nulla. Oggi, con le poche nascite e i salari fermi, questo meccanismo si è invertito e un euro nella ripartizione rende meno di un euro investito sui mercati.
Da anni Nicholas Barr della London School of Economics ricorda il limite di questo ragionamento. Anche chi va in pensione grazie a un fondo spende i risparmi in beni e servizi che sono prodotti dai lavoratori di domani. Se questi sono pochi, il problema rimane, indipendentemente dalla presenza di fondi o meno. La capitalizzazione ha due vantaggi: i fondi possono investire all’estero, dove la demografia è migliore, e il costo delle promesse diventa visibile, mentre nella ripartizione non appare in nessun bilancio finché non va pagato.
Secondo l’IMK, un centro di studi economici legato alla fondazione sindacale tedesca, un uomo nato nel 1940 con una carriera media ha versato circa 147 mila euro di contributi e ne ha ricevuti circa 306 mila, più del doppio. L’INSEE, l’istituto di statistica francese, ha calcolato che il rapporto tra prestazioni ricevute e contributi versati è pari a 1,6 per la generazione del 1950 e a 1,2 per quella del 1980. In Italia, uno studio del 2023 basato sui dati amministrativi del fondo dei lavoratori dipendenti privati ha rilevato che per quasi tutti i pensionamenti tra il 1996 e il 2019 le prestazioni sono state superiori ai contributi. L’affermazione “io la pensione me la sono pagata” era già stata smentita da me a luglio sui dati italiani ed è dunque falsa in quasi tutta Europa.
Quello che fanno gli altri
Nel 1981 il Cile ha abolito la ripartizione e ha obbligato ogni lavoratore ad avere un conto personale presso fondi privati, con un contributo pari al 10 per cento dello stipendio. Dopo quarant’anni, per metà dei pensionati tra il 2015 e il 2022 l’assegno proveniente dal proprio conto era inferiore al 17 per cento del loro ultimo stipendio. Questo è dovuto ai bassi versamenti e alle carriere discontinue. Lo Stato è dovuto intervenire con una pensione di base finanziata con le tasse. A gennaio 2025 è stato introdotto un nuovo contributo a carico dei datori di lavoro, in crescita fino all’8,5 per cento nel 2034, che va diviso tra i conti individuali e la nuova pensione di base garantita. In un sistema a capitalizzazione pura, dunque, è tornata una parte di ripartizione.
In Europa nessun paese sta passando alla capitalizzazione perché durante la transizione una generazione dovrebbe pagare due volte: le pensioni in essere e il proprio risparmio. Ci sono stati casi opposti, come l’Ungheria nel 2010 che ha nazionalizzato i fondi obbligatori. In Polonia il costo annuale della transizione è salito a un punto e mezzo del PIL: in un primo momento c’è stata una deviazione dei versamenti e poi è avvenuto il trasferimento allo Stato dei titoli pubblici detenuti dai fondi. Il risparmio previdenziale nazionale è un bersaglio facile per un governo in difficoltà. La Svezia, con una riforma tra il 1994 e il 1998, ha trovato una soluzione più praticabile. Dalla fine degli anni Novanta il 16 per cento dello stipendio va alla ripartizione e il 2,5 per cento a un conto personale investito sui mercati (premium pension). In questo modo la capitalizzazione è alimentata solo dai nuovi contributi, anno per anno, e non c’è il doppio pagamento per chi è già in pensione. Il rendimento medio di questi conti tra il 2000 e il 2020 è stato del 7,6 per cento all’anno. Il sistema pubblico svedese ha un freno automatico che blocca le rivalutazioni quando gli impegni superano le risorse, senza passare dal parlamento. Il freno si è davvero attivato tra il 2010 e il 2018 e il costo è stato ripartito tra pensionati e lavoratori.
Dal 2022 in Grecia i nuovi assunti versano i contributi in conti individuali per la pensione integrativa. Ora la Germania sta andando nella stessa direzione, citando esplicitamente la Svezia. I lavoratori dovranno versare un contributo aggiuntivo del 2 per cento, di cui metà è pagata dal datore di lavoro, che va a un fondo pubblico sul modello di quello che gestisce le risorse per lo smaltimento delle scorie nucleari (il KENFO). In alternativa si possono usare alcuni fondi privati certificati, con costi massimi dello 0,1 per cento all’anno. È un inizio, ma non un cambiamento radicale. Secondo il centro di ricerca di Bruxelles Bruegel, il valore del contributo del 2 per cento nel 2031 sarà di circa 35 miliardi all’anno, lo 0,8 per cento del PIL. Per avere un ordine di grandezza, nei fondi danesi e olandesi le aliquote sono tra il 10 e il 18 per cento. Da gennaio 2027 i piani Riester a capitale garantito, dove sono depositati 225 miliardi, saranno sostituiti con conti d’investimento agevolati con commissioni massime dell’1 per cento.
Come ha raccontato il Corriere della Sera, l’accordo politico è passato per l’abbandono da parte della SPD della sua storica opposizione alla capitalizzazione obbligatoria e per l’accettazione da parte della CDU della pensione pubblica come pilastro principale. A dicembre il pacchetto più controverso è stato approvato solo dopo la protesta dei diciotto deputati più giovani della maggioranza. Il pacchetto prevede di bloccare fino al 2031 il livello minimo delle pensioni al 48 per cento (il rapporto tra l’assegno di carriera piena e lo stipendio medio corrente).
Ora lo scontro si è spostato nella Germania orientale, dove tre persone su quattro dipendono solo dalla pensione pubblica. Il 6 settembre alle elezioni in Sassonia-Anhalt l’AfD è stimata sopra il 40 per cento. I presidenti della CDU nei Länder orientali hanno chiesto di mantenere la possibilità di uscire senza penalità con 45 anni di contributi e oltre due tedeschi su tre sono contrari a modificarla. Nei Paesi Bassi il 1° gennaio 2026 30 fondi sono passati al nuovo sistema, con dieci milioni di iscritti, più della metà del totale. Si stanno trasformando le pensioni di categoria olandesi, che già avevano accumulato un grande risparmio, da assegni fissi promessi a conti individuali il cui valore è legato ai mercati. È la conversione più radicale in Europa. Un milione e mezzo di pensionati sono stati coinvolti e il loro assegno è aumentato in media del 14 per cento, perché il nuovo schema permette di distribuire più rendimenti. Va però sottolineato che i fondi avevano risorse tra il 125 e il 140 per cento degli impegni e che gli aumenti sono stati resi possibili da un patrimonio già esistente.
Tra il 2021 e il 2023 la Spagna ha ri-indicizzato tutte le pensioni all’inflazione e ha fatto due scommesse: l’aumento dell’immigrazione e quello progressivo dei contributi. All’immigrazione si deve più del 70 per cento dei nuovi occupati tra il 2019 e il 2024. Ogni tre anni la verifica è affidata all’autorità fiscale indipendente e la prima verifica di marzo 2025 è stata superata, con l’avvertimento che «la sostenibilità del sistema non è migliorata». I vari incentivi al pensionamento posticipato sembrano funzionare: la quota di nuove pensioni chieste in ritardo, con un assegno più alto, è passata dal 4,8 per cento nel 2019 al 12 per cento nel 2026. La spesa complessiva è comunque in aumento. La Commissione europea ha alzato le sue proiezioni di 7 punti del PIL «anche per la parziale marcia indietro sulle riforme del 2011 e del 2013». Il picco della spesa spagnola sarà del 17,3 per cento del PIL intorno al 2050, il più alto in Europa. La traiettoria è molto simile a quella già prevista per l’Italia.
In Francia c’è addirittura un arretramento. La riforma del 2023, che alzava l’età pensionabile da 62 a 64 anni, è stata congelata fino al 2028 come prezzo per tenere in piedi il governo. L’età è stata bloccata a 62 anni e 9 mesi. Il costo dichiarato è di 100 milioni nel 2026 e di 1,4 miliardi nel 2027. Il governo ha coperto la spesa riducendo la rivalutazione delle pensioni in essere: in pratica si sono tagliati gli assegni per evitare di alzare l’età pensionabile. Il comitato francese di vigilanza sulle pensioni, nel suo rapporto annuale di giugno, ha evidenziato che il deficit peggiorerà dal 2045 e ha rimandato le decisioni alle elezioni presidenziali del 2027.
In Italia la capitalizzazione già esiste, seppur in forma ridotta, attraverso la previdenza complementare. La parte più efficace è quella dei fondi negoziali, nati dai contratti collettivi e senza fini di lucro. I costi sono molto bassi: secondo la Relazione annuale di COVIP sono pari allo 0,47 per cento all’anno, contro il 2,17 per cento dei piani individuali delle assicurazioni, quasi cinque volte in più. Iscrivendosi a un fondo si ha diritto a un contributo in più da parte del datore di lavoro, di solito pari all’1-2 per cento della retribuzione: chi non si iscrive, vi rinuncia. Il problema è che solo il 7 per cento degli iscritti ha scelto linee azionarie, che hanno una maggiore quota di borsa. Negli ultimi dieci anni le linee azionarie hanno infatti reso dal 4,2 al 5,6 per cento all’anno, mentre le linee garantite e obbligazionarie hanno reso meno dell’1 per cento, meno di quanto vale la rivalutazione del TFR rimasto in azienda. Per chi avrà il contributivo pieno, ossia un assegno calcolato solo sui contributi versati, con stipendi fermi da trent’anni, questa integrazione è ciò che decide se avrà una pensione dignitosa o una pensione insufficiente.
Dal 1° luglio 2026 i nuovi assunti nel settore privato vengono iscritti in automatico al fondo del proprio contratto, con il TFR e il contributo del datore di lavoro. Si può rinunciare, ma entro sessanta giorni. La misura, rinviata per vent’anni, è arrivata con l’ultima legge di bilancio, ricevendo pochissima attenzione pubblica.
Gli over 65 sono un quarto della popolazione e circa il 30 per cento degli elettori, visto che molti tra i residenti più giovani non hanno la cittadinanza o l’età per votare. Le proiezioni demografiche mostrano che l’età mediana degli elettori passerà da 51 anni a circa 57 nel 2040. Ogni anno di rinvio sposta ancora di più l’equilibrio politico.
In conclusione
In tutti i paesi del mondo si sta vivendo sempre più a lungo e nascono meno bambini. In passato si sono promesse pensioni quando i conti tornavano e ora bisogna pagarle con i contributi di lavoratori sempre meno numerosi. Le risposte a questa sfida sono state diverse. Alcuni Paesi hanno affidato la correzione a meccanismi automatici, come la Svezia con il suo freno e la Danimarca con l’età fissata per legge, mentre altri l’hanno nascosta in deroghe e sospensioni, tra cui Italia e Francia. Nessuno però chiede all’Italia di abbandonare il sistema di ripartizione, che va difeso perché è l’unico patto possibile con chi è già in pensione. In Italia gran parte della correzione è già stata fatta sulla carta con il contributivo e con un’età legale tra le più alte. Rimangono due cose da fare: tenere l’aggancio all’aspettativa di vita senza sospenderlo a ogni legge di bilancio e costruire il risparmio previdenziale dei giovani, che con i tassi di sostituzione del contributivo ne avranno bisogno per avere un tenore di vita accettabile. Gli strumenti ci sono già e costano poco. Bisogna evitare ulteriori rinvii, perché ogni anno cresce il numero di pensionati e sale il costo della futura correzione.
¹ “Armonizzati” vuol dire che gli istituti nazionali di statistica riclassificano la spesa in base a definizioni comuni stabilite da Eurostat nel manuale Esspros. Nel complesso, come pensioni vengono considerate le prestazioni di vecchiaia, anzianità, invalidità e superstiti, sia pubbliche che private purché abbiano una funzione di protezione sociale, al lordo delle imposte, a prescindere da come ogni Paese le definisce o le finanzia. Da qui le possibili differenze con i bilanci nazionali, elaborati su definizioni proprie: per la Ragioneria generale dello Stato la spesa italiana 2025 è pari al 15,2 per cento del PIL.
Grazie per questo contributo, come sempre molto interessante e documentato dettagliatamente
L’unico dubbio sorge sul funzionamento, in Italia, dei fondi complementari di categoria per i dipendenti pubblici.
Poiché il datore di lavoro pubblico non versa materialmente il tfr al fondo pensione, in capo ad ogni conto individuale si crea con il tempo un montante “virtuale” che viene rivalutato secondo il profilo del lavoratore aderente.
Se i lavoratori più giovani scelgono tutti, come sarebbe logico, un profilo azionario, sarà altamente probabile che il montante, al momento del pensionamento di questi stessi lavoratori, sia più consistente del montante che si sarebbe formato con la semplice rivalutazione del tfr lasciato “in azienda” (nel caso specifico nella PA).
Questo aggraverebbe il fabbisogno di cassa dell’INPS anziché migliorarlo, perché dovrebbe erogare una pensione o un tfr o entrambi in misura maggiore per i futuri pensionati della PA (atteso che il rendimento storico annualizzato dell’MSCI World TR è stato del 9,37% in dollari).
Cosa ne pensa? Se posso chiedere.