

In termini reali le abitazioni in Italia valgono quasi il 25 per cento in meno rispetto al 2011, secondo l’indice Istat dei prezzi delle abitazioni. Questo fa sì che a livello di media nazionale il caro casa non sembri così grave come quello descritto dalla stampa. Lo stesso indice a Milano mostra invece un aumento reale del 40 per cento dal 2015.
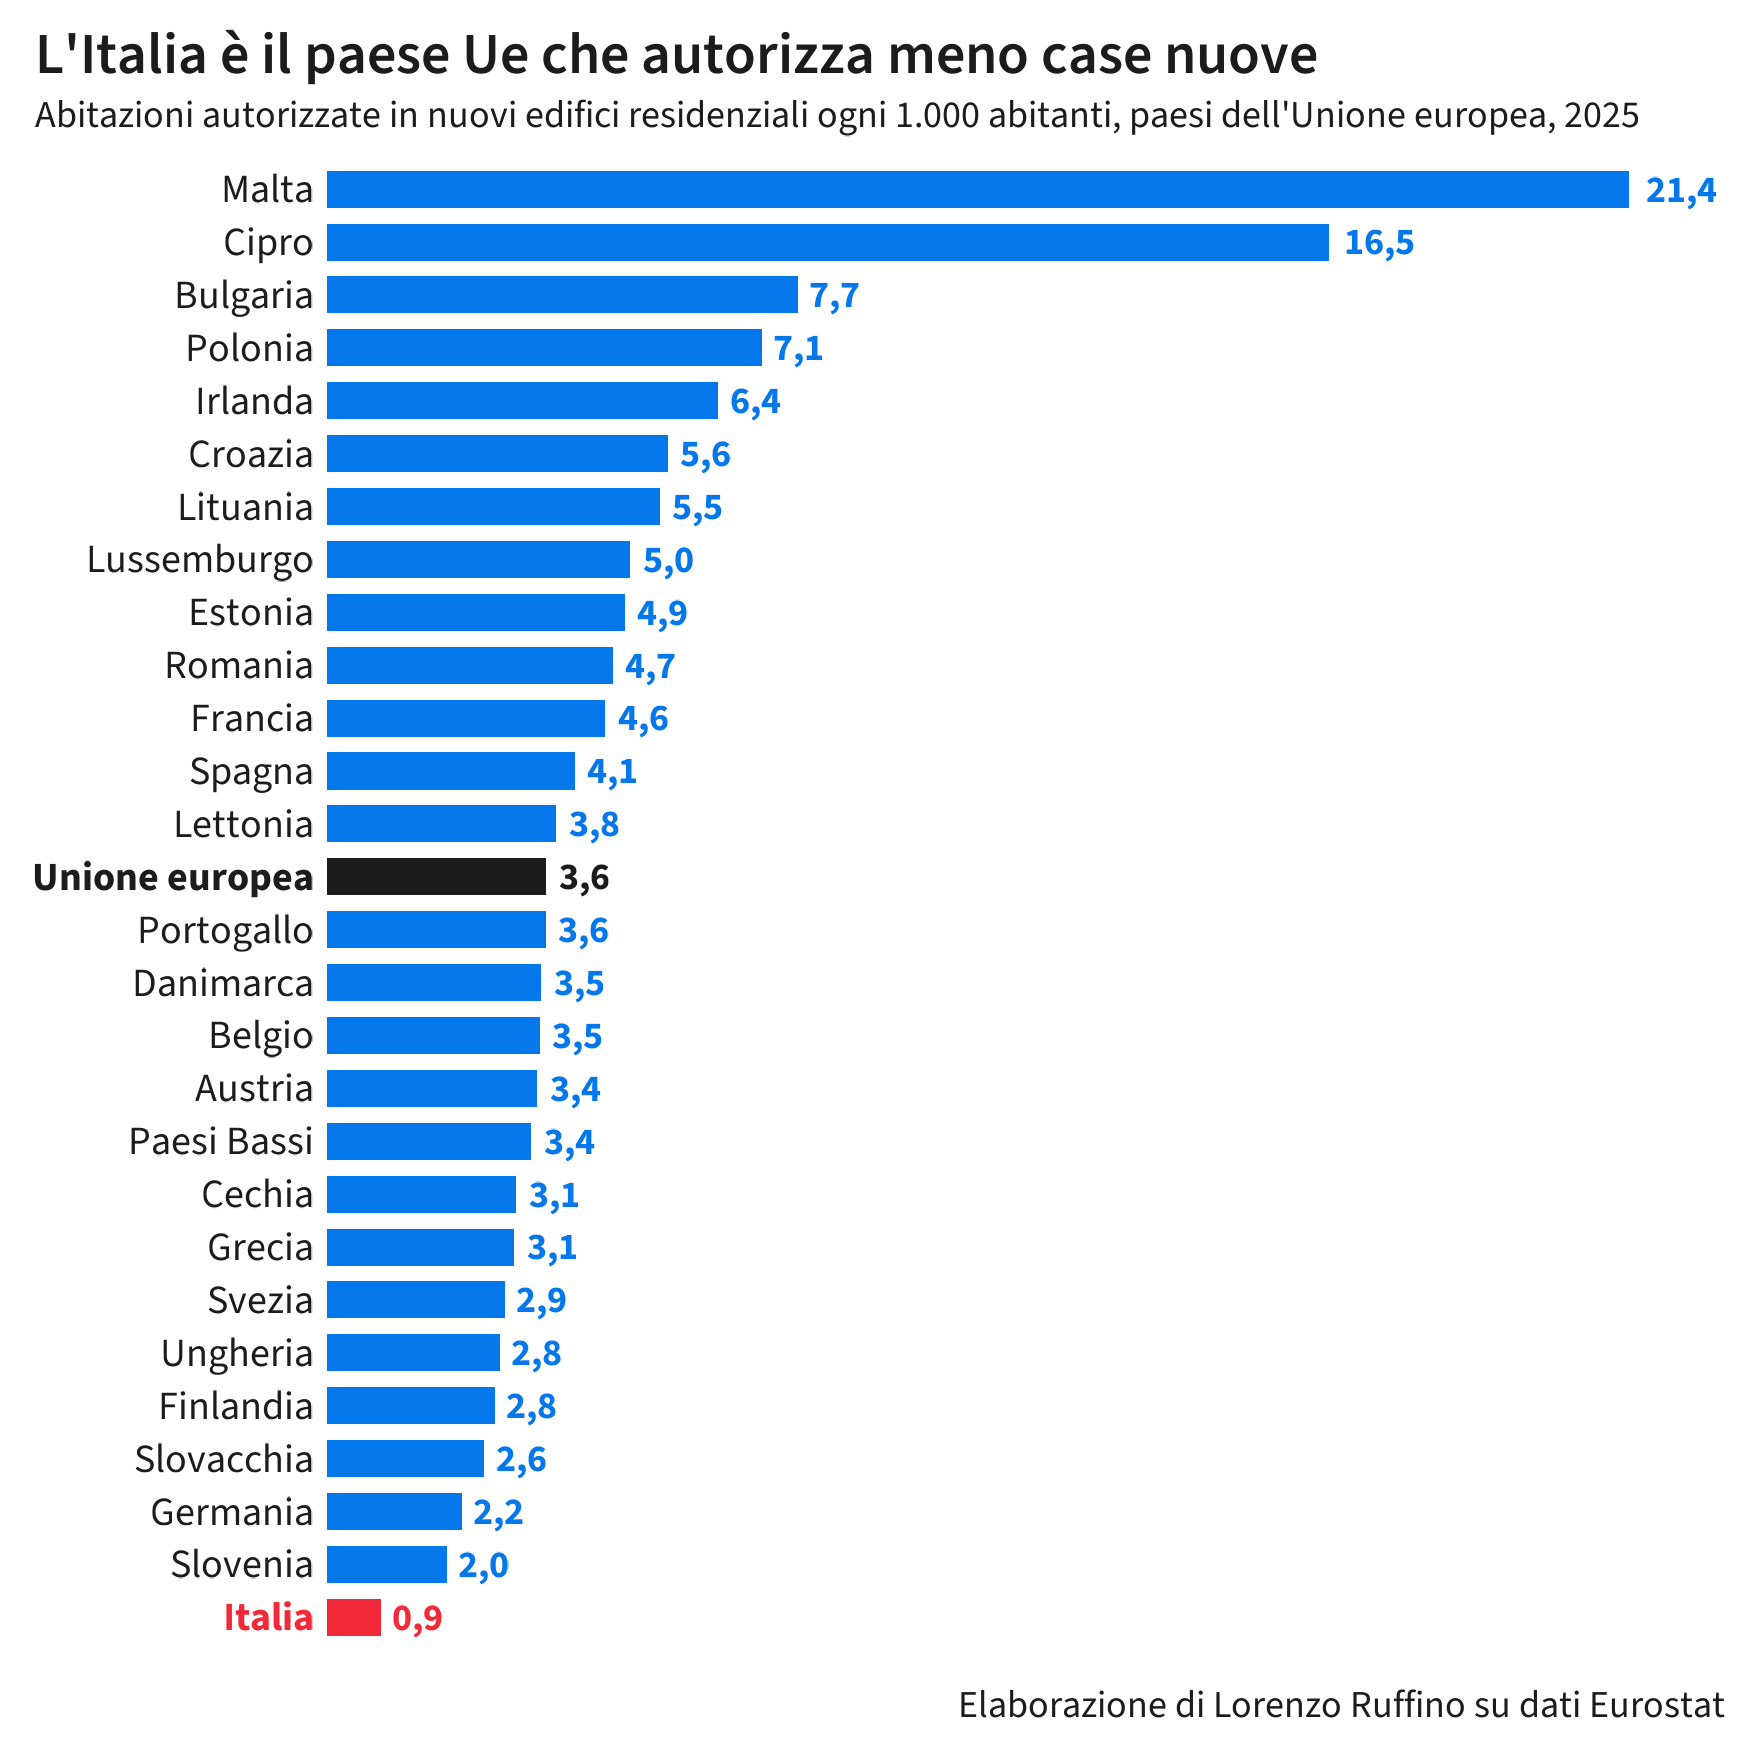
Il problema abitativo italiano è concentrato in alcune città, quelle dove le persone si trasferiscono. Qui si sommano tre fattori: la concentrazione del lavoro in alcune zone, gli studenti universitari fuori sede e i turisti che occupano le abitazioni nei centri storici. Il miglior modo per risolvere tutti e tre i problemi è aumentare l’offerta, ossia costruire più abitazioni dove c’è domanda. Nel 2025 l’Italia ha autorizzato per abitante circa un quarto delle nuove abitazioni della media dell’Unione europea, l’ultimo posto fra i 27 paesi. Le proposte più frequenti nel dibattito, come il tetto agli affitti, vanno in direzione opposta.
Una media che nasconde le città
Istat calcola l’indice dei prezzi delle abitazioni solo per l’Italia e per tre comuni: Milano, Roma e Torino. Tra il 2015 e il 2025, al netto dell’inflazione, la media nazionale è scesa del 5,3 per cento, Roma dell’11 per cento, Torino del 9,5 per cento, mentre Milano è cresciuta del 40 per cento. Per le altre città, invece, abbiamo a disposizione solo i prezzi richiesti negli annunci. Secondo Immobiliare, un sito di annunci immobiliari, dal 2018 i prezzi sono cresciuti più dell’inflazione anche a Verona, Padova, Trento e Bologna, mentre sono calati a Genova e nei grandi centri del Sud.
L’indice Istat dei prezzi al consumo, invece, tiene conto di tutti gli affitti in essere, anche quelli con contratti stipulati molti anni fa. Tra il 2015 e il 2025 è cresciuto del 13 per cento, un dato sotto l’inflazione del periodo (23 per cento). Ma chi oggi cerca un’abitazione paga i canoni dei contratti nuovi. La fonte di questi dati è il Rapporto annuale dell’Osservatorio del mercato immobiliare dell’Agenzia delle Entrate, che analizza le otto maggiori città italiane. A Milano il canone medio annuo dei nuovi contratti è passato da 132 a 206 euro al metro quadro, un aumento reale del 28 per cento. Gli aumenti reali sono stati del 30 per cento a Firenze, del 27 per cento a Bologna, del 18 per cento a Torino e del 12 per cento a Roma. In media in Italia è cresciuto del 13 per cento.
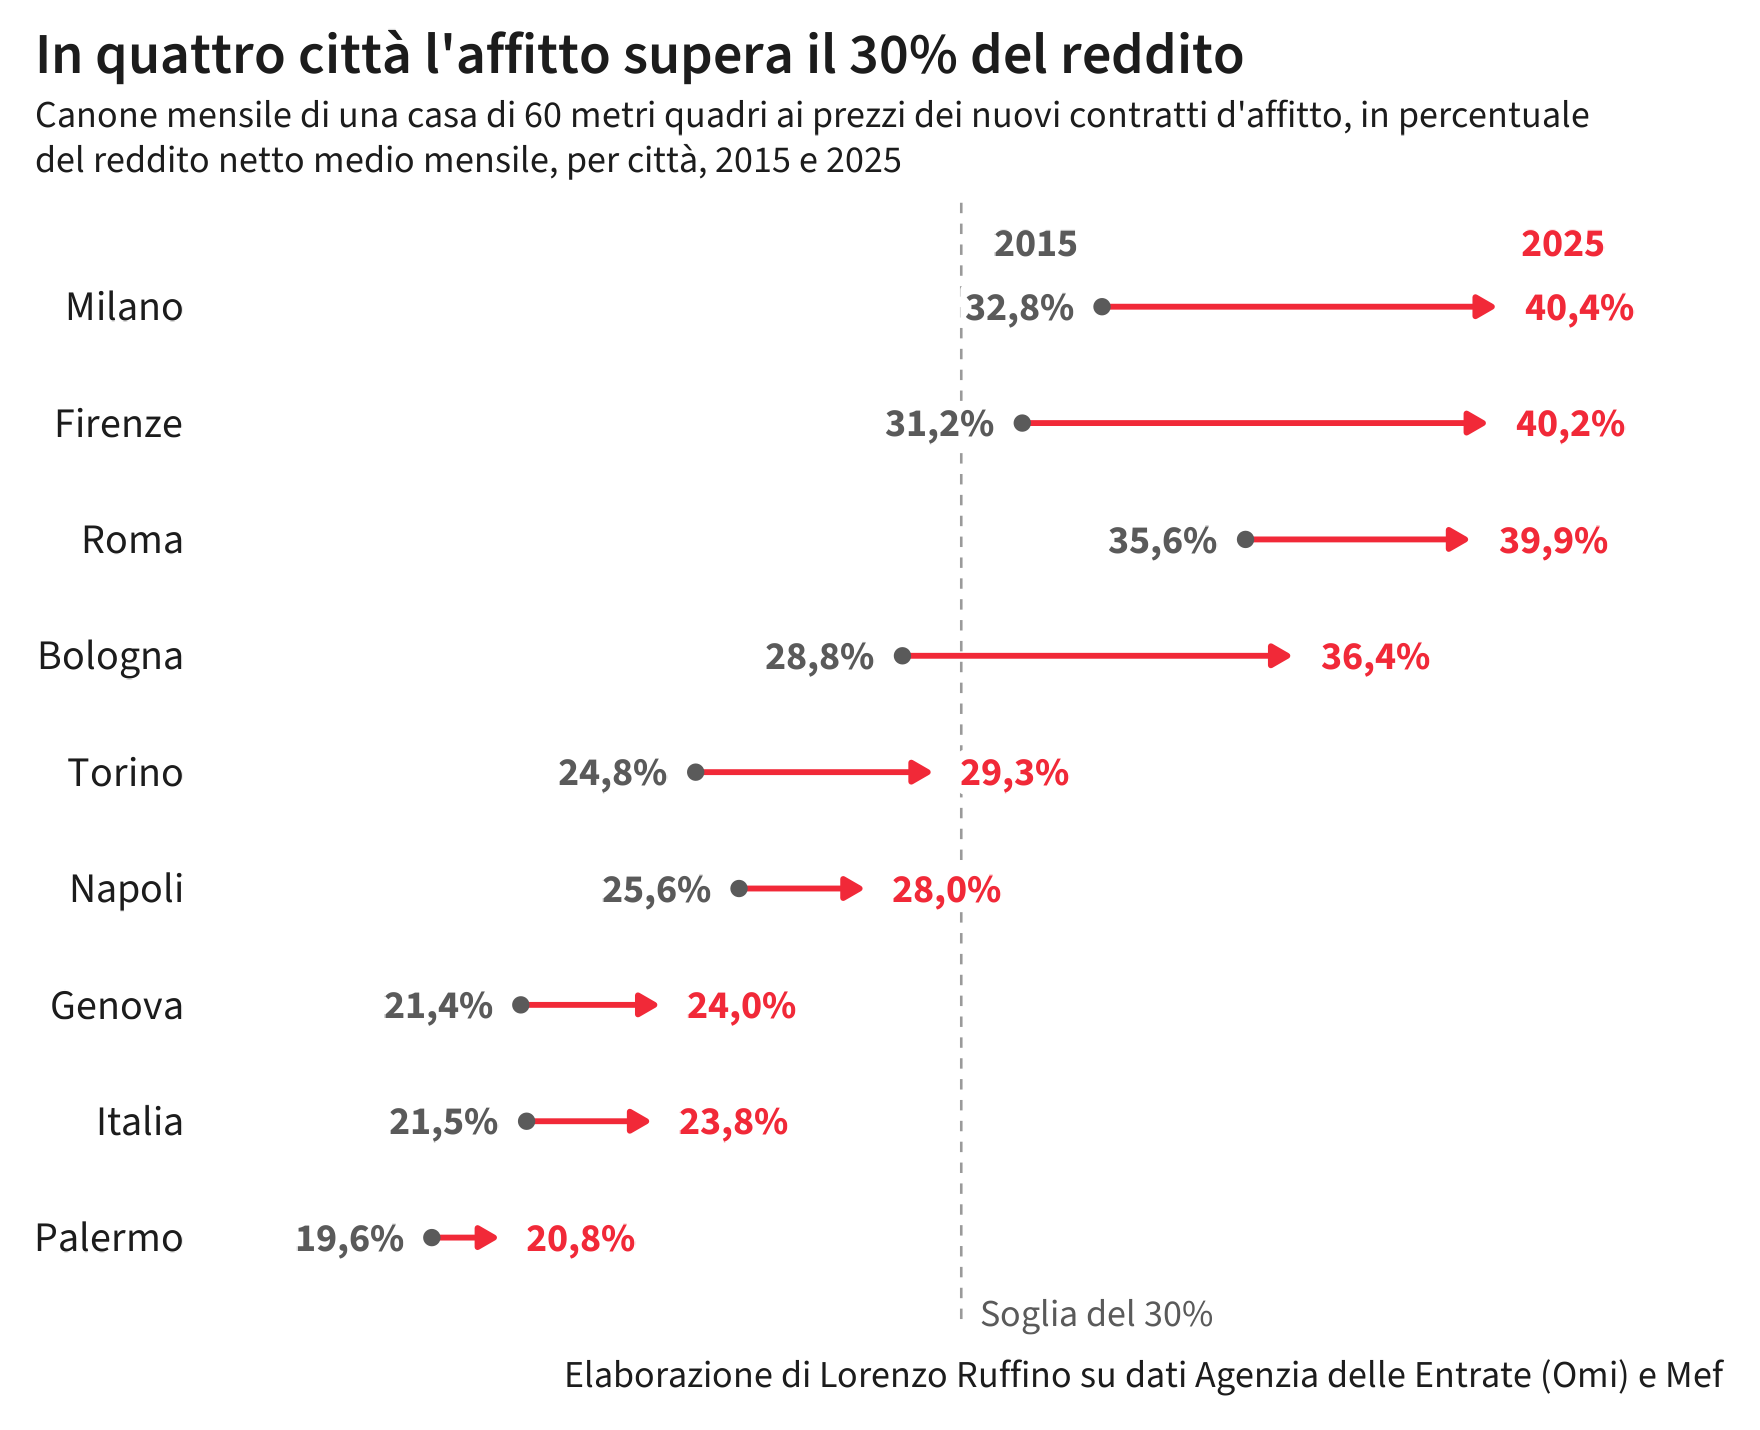
Per capire quanto pesano questi canoni, ho calcolato quanto pesa l’affitto di un appartamento da 60 metri quadrati, al canone di un nuovo contratto, sul reddito netto medio dei contribuenti di ogni comune. Per il reddito ho usato i dati delle dichiarazioni dei redditi diffusi dal ministero dell’Economia1. Per convenzione, un affitto è sostenibile se non supera il 30 per cento del reddito. A Milano l’affitto di un appartamento da 60 metri quadrati pesa per il 40 per cento del reddito netto medio (nel 2015 era al 33 per cento), una percentuale che si raggiunge anche a Firenze e Roma. A Bologna è al 36 per cento, a Torino e Napoli è appena sotto la soglia, mentre a livello nazionale è al 24 per cento. Il reddito medio di Milano è di quasi 42 mila euro lordi, ma è gonfiato dai redditi più alti: metà dei contribuenti milanesi dichiara meno di 26 mila euro. Per un giovane al primo lavoro, l’incidenza dell’affitto è ancora più alta: con i canoni degli annunci attuali, quelli che vede chi cerca casa oggi, oltre la metà del reddito va in affitto.
Secondo il censimento permanente Istat del 2023, le famiglie italiane che vivono in affitto sono il 20 per cento. Secondo Eurostat, nel 2025 in Italia il 23 per cento delle persone vive in affitto, contro una media del 32 per cento nell’Ue e del 53 per cento in Germania. Gli inquilini sono però concentrati nelle città e tra i giovani. Nei 19 comuni maggiori il 27 per cento delle famiglie vive in affitto, mentre nel resto del Paese la percentuale scende al 18 per cento. Un’indagine della Banca d’Italia sui bilanci delle famiglie ha rilevato che il 30 per cento delle famiglie con un capofamiglia (il membro con il reddito più alto) sotto i 35 anni vive in affitto, mentre un ulteriore 18 per cento vive in un’abitazione in uso gratuito, spesso quella dei genitori. Si tratta di persone che si spostano per studiare o per un nuovo lavoro, una categoria da cui dipende gran parte della crescita economica.
Perché tutti vogliono vivere negli stessi posti
L’Italia ha raggiunto il suo picco demografico nel 2014, quando aveva 60,3 milioni di residenti. Da allora abbiamo perso 1,4 milioni di abitanti. Nello stesso periodo, solo 20 province su 107 sono cresciute, con Milano in testa, che ha guadagnato 90 mila abitanti. Dal 2002 in poi le città metropolitane di Roma e Milano hanno contribuito per il 43 per cento all’aumento della popolazione nazionale, mentre nel frattempo molti capoluoghi meridionali e le aree interne si sono spopolati.
Le persone si spostano dove ci sono opportunità, ma queste sono concentrate perché le imprese traggono vantaggio dalla vicinanza reciproca. Un bar in un posto isolato non avrà clienti, mentre una fabbrica ha bisogno di avere fornitori e manutentori entro pochi chilometri per non fermarsi. Una maggiore densità di imprese rende più semplice per un’impresa trovare il personale adatto e per un lavoratore cambiare posto di lavoro rimanendo in città e permette una circolazione più rapida delle idee tra aziende e uffici. Questo è quello che gli economisti chiamano con il nome tecnico di economie di agglomerazione.
Lo stesso fenomeno accade in Italia quando le fintech, le assicurazioni, le banche d’affari o le sedi delle multinazionali scelgono quasi sempre Milano. Questo fenomeno è comune a tutti i paesi ricchi: trasferire le imprese fuori dalle città porterebbe a perdere i guadagni di produttività che le hanno spinte a stabilirsi lì. Il risultato dipende però da quanti alloggi si possono costruire. Uno studio della Banca d’Italia sulle città italiane tra il 1971 e il 2011 ha mostrato che quando l’offerta abitativa è rigida, ossia quando il numero di case cresce poco nonostante i prezzi salgano, un aumento della domanda di lavoro porta a un minor numero di occupati e a prezzi delle case più alti. Tra le città con maggiore rigidità ci sono Milano, Torino, Genova e Napoli. In pratica, una parte dei guadagni che andrebbero a lavoratori e imprese si trasforma in rendita per i proprietari di casa già esistenti.
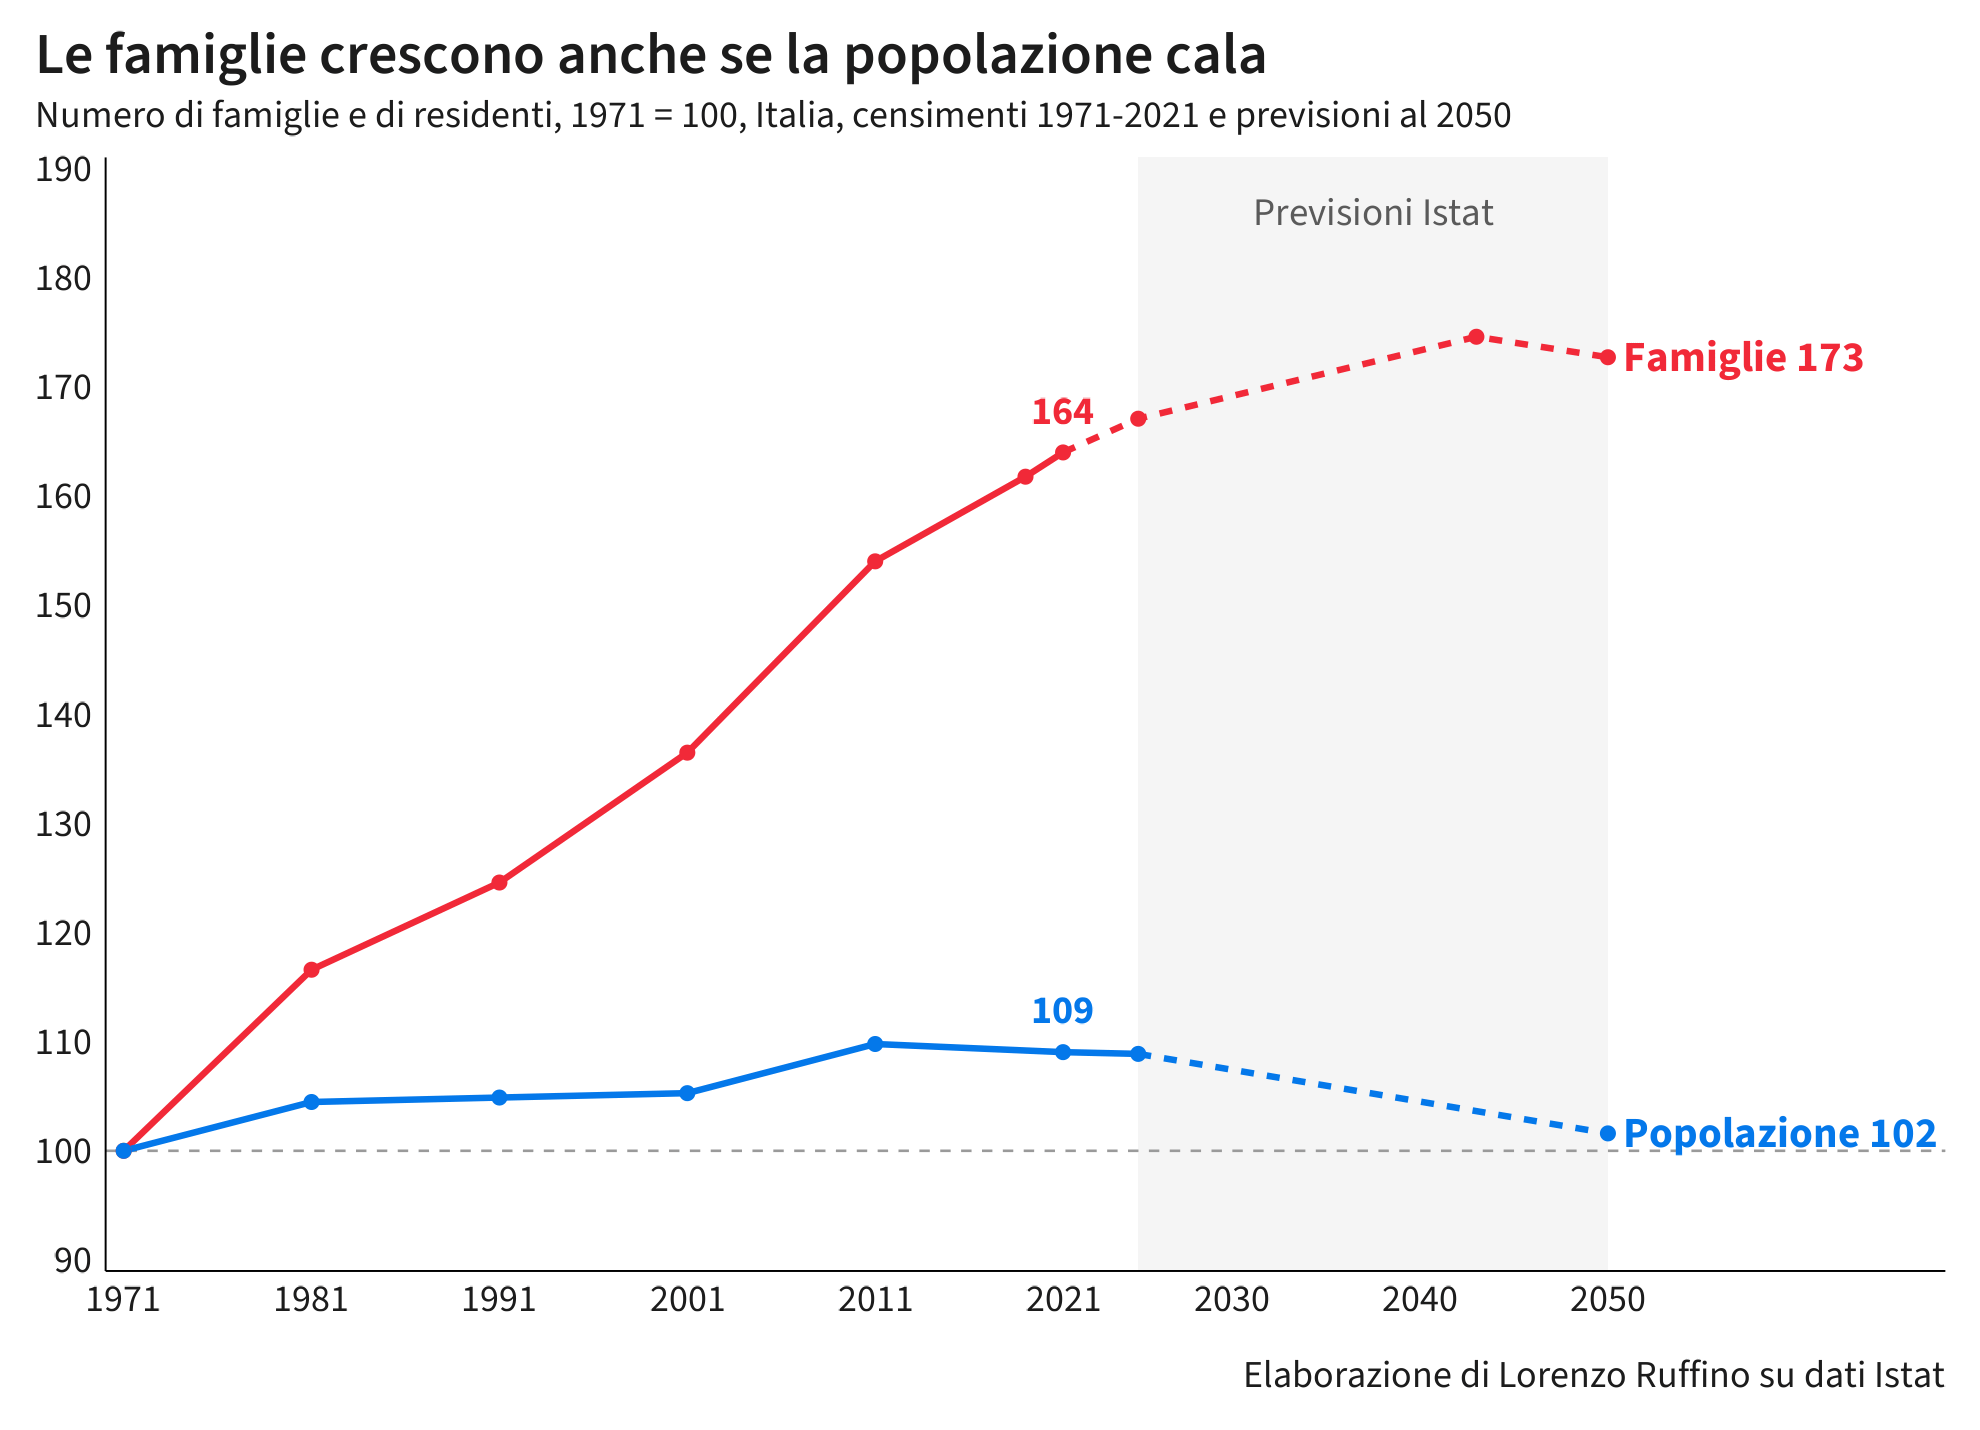
Un’altra spinta alla domanda abitativa arriva dal fatto che le famiglie sono sempre meno numerose. Nel 1971 le famiglie in Italia erano 16 milioni con una media di 3,3 componenti, mentre oggi sono 26,6 milioni con poco più di due componenti, con una popolazione cresciuta di circa il 9 per cento nello stesso periodo. Tra il 2011 e il 2019 le famiglie sono aumentate del 5 per cento a fronte di una popolazione quasi invariata e città come Torino e Genova hanno registrato un aumento delle famiglie nonostante il calo dei residenti. I nuclei unipersonali sono passati dal rappresentare il 13 per cento sul totale a essere il 37 per cento, e a Milano sono oltre la metà. Secondo le previsioni di Istat di agosto, le famiglie continueranno a crescere fino al 2043 arrivando a 27,9 milioni, mentre la popolazione scenderà verso i 55 milioni nel 2050. Il declino demografico di per sé non ridurrà la domanda di case.
Studenti e turisti
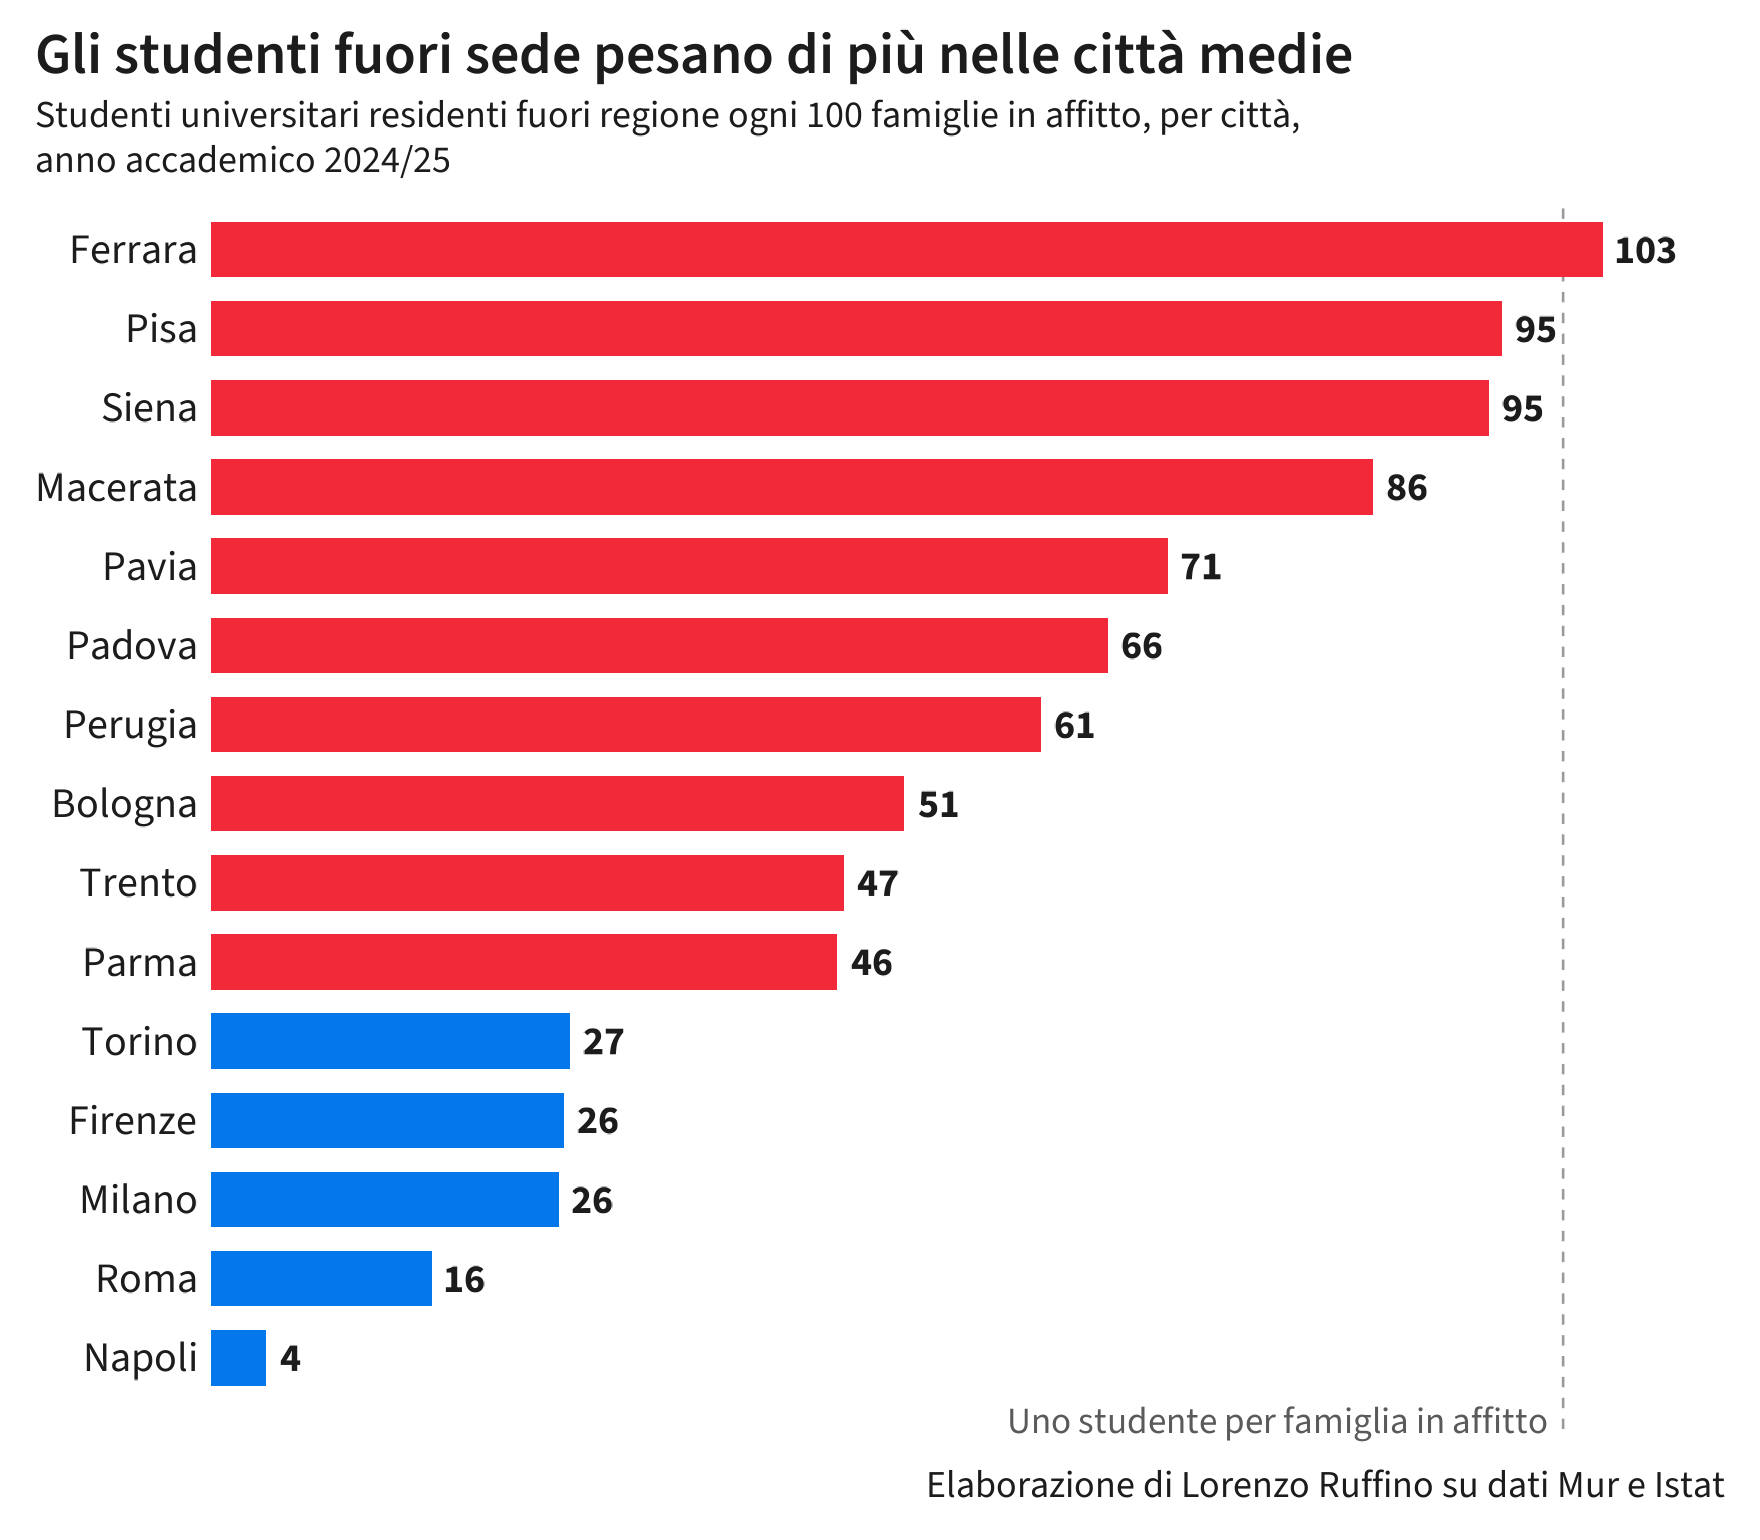
Secondo l’Anagrafe nazionale degli studenti, nell’anno accademico 2024/25 i 393 mila iscritti ad atenei non telematici con residenza in una regione diversa da quella del corso di laurea rappresentano il 24 per cento sul totale, mentre dieci anni fa erano 318 mila. Questa stima dei fuori sede è al ribasso, perché non tiene conto degli studenti che vivono in una città diversa dalla propria pur essendo residenti nella stessa regione. I residenti in un’altra provincia sono 864 mila, oltre la metà degli iscritti, ma molti di loro sono probabilmente pendolari che tornano a casa in giornata. I numeri assoluti più alti si hanno a Milano con 59 mila iscritti e a Roma con 50 mila, ma l’incidenza sul mercato degli affitti è maggiore nelle città medie.
Per evitare di considerare solo i numeri assoluti, ho calcolato il rapporto tra studenti fuori regione e famiglie in affitto nello stesso comune. Ogni 100 famiglie in affitto a Bologna ci sono 51 studenti fuori regione, a Pisa e Siena circa 95, a Ferrara 103, a Milano 26 e a Roma 16. Includendo i fuori provincia, tra cui i pendolari, a Bologna si arriva a 77 e a Pisa a 259. Ipotizzando che in un alloggio vivano 2-3 studenti, a Bologna gli universitari occupano una quota tra un sesto e un quarto degli alloggi in affitto. Al 1° novembre 2025 c’erano circa 58.800 posti letto messi a disposizione dagli enti regionali per il diritto allo studio, dagli atenei e dai collegi. L’ANVUR, l’agenzia pubblica di valutazione delle università italiane, calcola un posto letto per otto studenti fuori regione, mentre a Bologna uno per 13,6. L’ultima indagine Eurostudent con la partecipazione italiana ha rilevato che il 5 per cento degli studenti italiani vive in residenza universitaria, contro una media europea del 15 per cento. L’obiettivo del PNRR è stato dimezzato con la revisione del novembre 2025, passando da 60 a 30 mila posti. A settembre il ministero dell’Università ha annunciato più di 63 mila posti “attivati”, ma quelli davvero realizzati sono 33 mila, per la maggior parte in strutture private con canoni al prezzo di mercato meno il 15 per cento.
Una delle possibili soluzioni è costruire nuovi atenei in zone dove c’è spazio per le residenze studentesche, sul modello dei campus statunitensi. L’Università della Calabria, per esempio, è stata istituita con una legge nel 1968 come ateneo residenziale, con alloggi per almeno il 70 per cento degli iscritti. Oggi il campus di Arcavacata, a 8 km da Cosenza, ha 24.686 iscritti e 2.376 posti letto. Nel 1969 l’Università cattolica di Lovanio in Belgio ha acquistato 920 ettari di terreni agricoli a circa 30 km da Bruxelles e lì è nata Louvain-la-Neuve, una città costruita da zero. Oggi a Louvain-la-Neuve ci sono 23.500 studenti e l’ateneo ha 4.600 alloggi di proprietà, con un canone medio di 370 euro al mese, circa il 20 per cento in meno dei prezzi di mercato. Dal 1975 c’è una stazione ferroviaria e si arriva a Bruxelles in 35 minuti di treno. I terreni non sono mai stati ceduti dall’ateneo, ma assegnati in enfiteusi: così l’università mantiene il controllo sulle costruzioni.
A Milano, a luglio 2027, le facoltà scientifiche della Statale traslocheranno nell’ex area Expo, dove andranno più di 23 mila persone tra studenti e dipendenti. La spesa è cresciuta fino ad arrivare a circa 460 milioni e ci saranno 1.152 posti letto, circa uno ogni 20 persone spostate. Il rischio è ripetere quanto successo con il campus di Bicocca, dove gli affitti del quartiere sono saliti del 63 per cento tra il 2015 e il 2023, contro una media milanese del 46 per cento, secondo uno studio sui dati OMI. A Oxford quasi tutti gli studenti che cercano casa sono sistemati nei college, ma la città britannica è quella con il rapporto più alto tra il costo delle case e i salari, pari a 12,5 annualità di stipendio, secondo i dati del Centre for Cities. Una delle cause è che dal 2015 le abitazioni di Oxford sono aumentate del 3,2 per cento, mentre quelle di Cambridge dell’11,3 per cento. La conclusione è che decentrare gli atenei funziona solo se si costruiscono residenze, si potenziano i trasporti e si ha una città vicina che continua a costruire. Ma servono tempi lunghi e il primo passo possibile è con i nuovi dipartimenti.
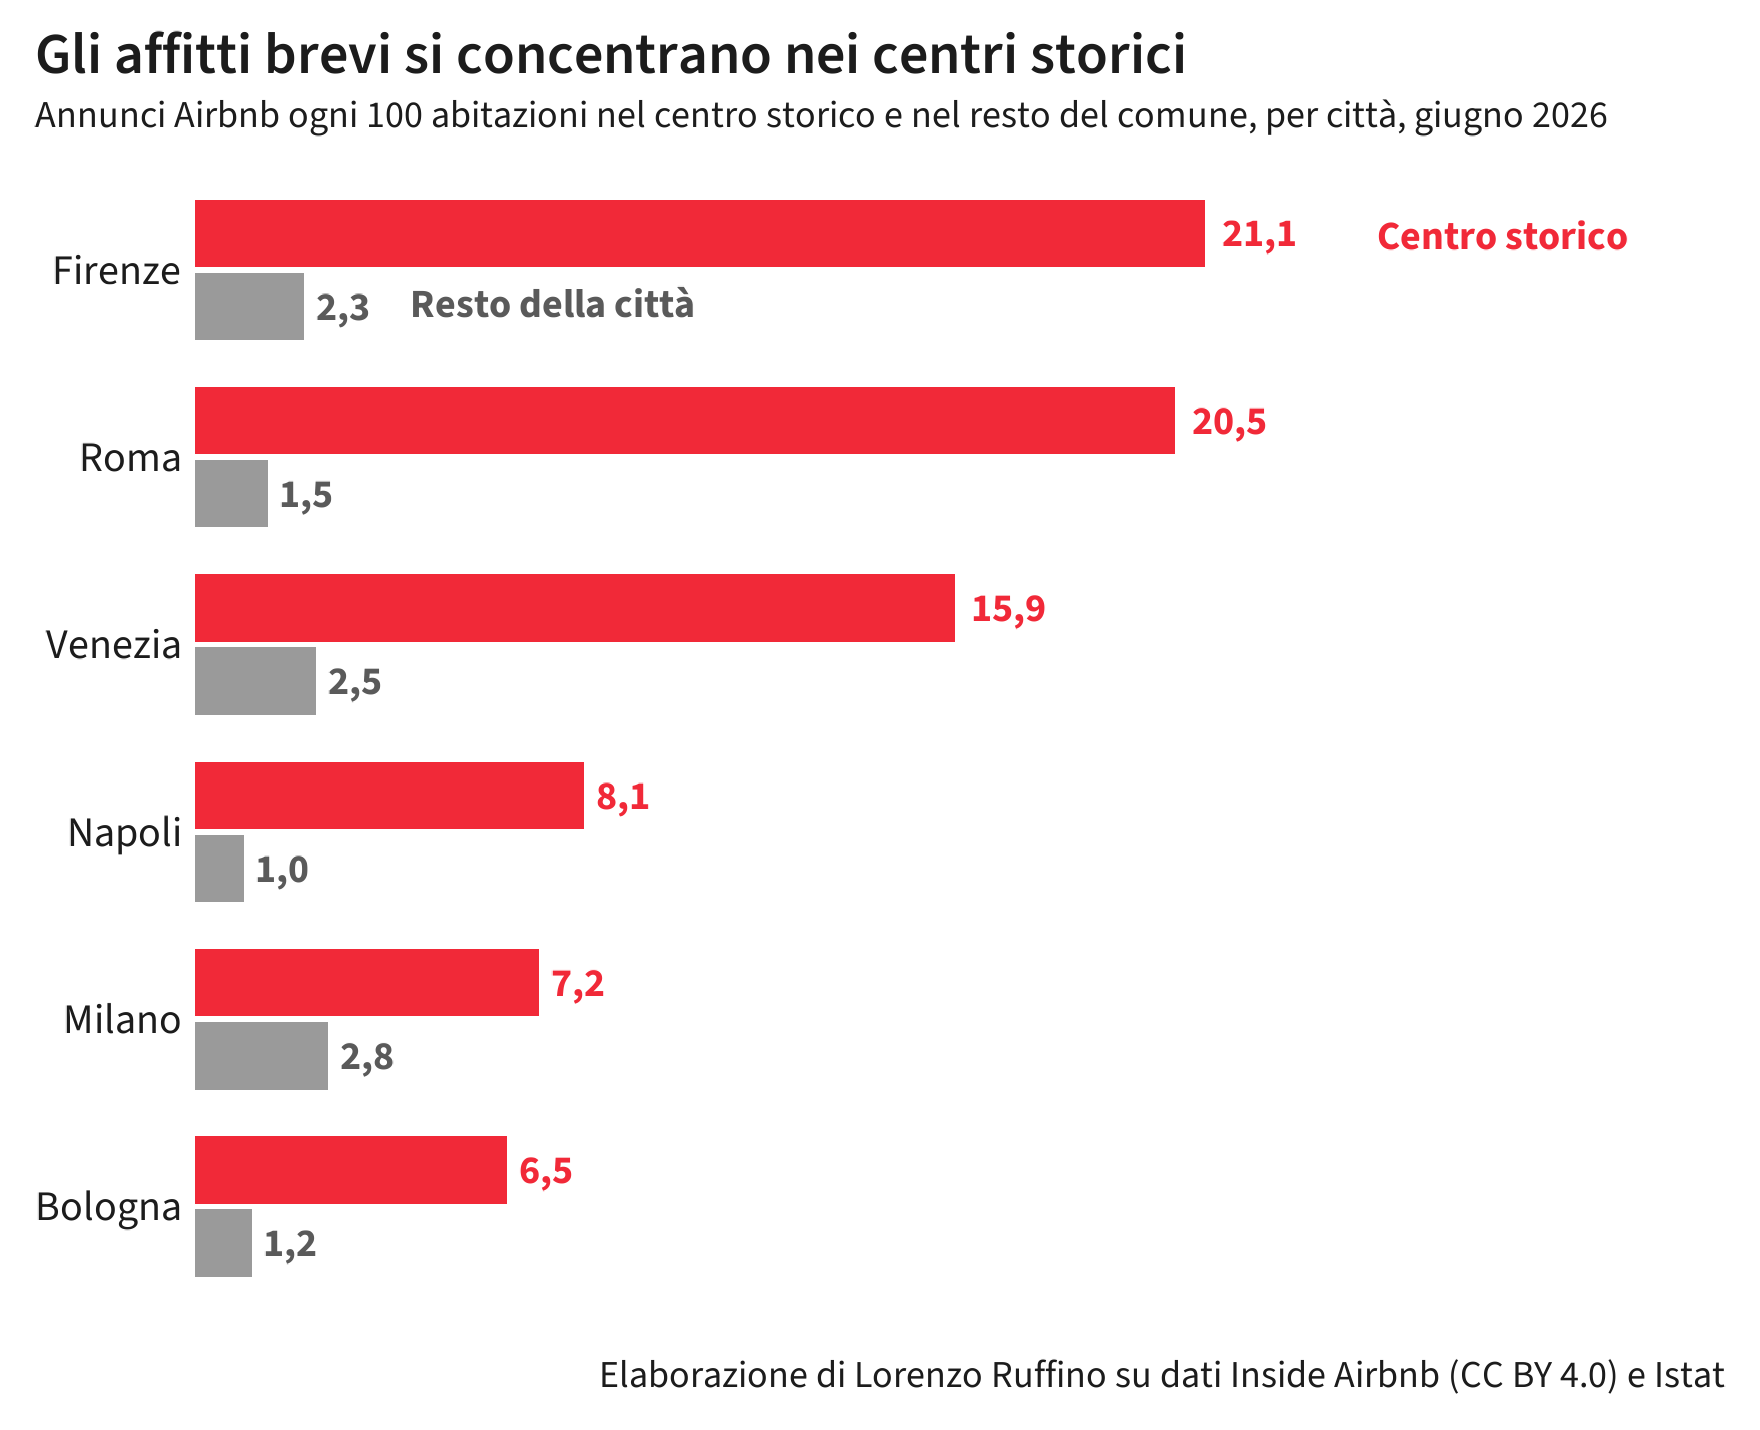
A giugno gli annunci Airbnb a Roma erano 37 mila, a Milano 26 mila, a Firenze 13.500 e a Venezia quasi 8.800, secondo i dati di Inside Airbnb, un progetto che raccoglie gli annunci della piattaforma. Questi numeri pesano in modo diverso sul totale delle abitazioni cittadine: di solito ci sono 2-3 ogni 100, ma a Firenze e Venezia si arriva intorno a 6. Nei centri storici la proporzione cambia: nel centro di Firenze ci sono 21 annunci ogni 100 case, un quartiere che ha il 23 per cento delle abitazioni fiorentine e il 73 per cento degli annunci. Nei rioni storici di Roma sono 20,5 ogni 100 abitazioni e nei sestieri di Venezia 16.
A Barcellona, uno studio pubblicato sul Journal of Urban Economics ha evidenziato come la crescita di Airbnb abbia portato a un aumento dei canoni dell’1,9 per cento nel quartiere medio e del 7 per cento nel decile di quartieri più esposti. In Italia esiste una stima affidabile solo sui prezzi di compravendita: ogni punto in più di densità di annunci si traduce in un aumento dello 0,6 per cento del prezzo al metro quadro. Non ci sono studi solidi sui canoni. Secondo l’Omi, con i dati del 2023, il rendimento netto degli affitti brevi a Venezia è dell’8,9 per cento, a Firenze del 6,7 per cento e a Roma del 5,8 per cento, contro il 4-5 per cento delle locazioni tradizionali. Milano ha un rendimento inferiore. Facendo un calcolo approssimativo e concentrandosi sui bilocali interi nei centri storici, si può stimare che l’appartamento mediano incassa quanto una normale locazione, ma il 25 per cento degli alloggi più redditizi circa il doppio.
A New York nel 2023 il divieto di fatto delle locazioni sotto i 30 giorni ha portato a un calo degli annunci interessati dell’87 per cento, senza effetti misurabili sui canoni, mentre le tariffe alberghiere sono aumentate di 14-19 dollari a notte. Nel 2025 gli hotel di New York hanno avuto un prezzo medio di 334 dollari, il 17 per cento in più rispetto al 2019, un aumento non riconducibile solo alla legge. L’imposta di soggiorno è quasi interamente a carico dei turisti e non ha portato a un passaggio di case alla locazione ordinaria. I risultati migliori si sono ottenuti con norme rivolte agli operatori professionali (Berlino, Los Angeles) e con l’obbligo per le piattaforme di comunicare al fisco i redditi degli host. In Danimarca, con questo obbligo, la propensione ad affittare ai turisti è calata del 14 per cento. In Italia dal 2026 il regime fiscale agevolato è limitato a due appartamenti. Il problema è rilevante solo nei centri di alcune città e lì una tassa più alta sui gestori con molti appartamenti può riportare alla locazione ordinaria gli immobili con un rendimento di poco superiore. Su mercati cittadini interi come Milano o Roma l’effetto sarà modesto.
Il tetto agli affitti peggiora le cose
Quando i canoni salgono, una proposta che si sente spesso è quella di porre un limite per legge agli affitti. Un proprietario affitta se il canone copre le imposte, la manutenzione e il rischio di morosità meglio di quanto farebbe vendendo, usando la casa per i figli o affittandola per uso turistico. Se il canone imposto è sotto il valore del mercato, una parte dei proprietari passerà a queste opzioni e chi aveva progettato di costruire o comprare case da affittare sposterà il suo investimento altrove. Questo porterà a una riduzione dell’offerta di affitti e chi ha un contratto a canone bloccato non lo lascerà, anche se la situazione familiare è cambiata o ha trovato un lavoro altrove. Il risultato sarà un mercato diviso: chi è già dentro con un canone basso rimarrà lì, mentre chi arriva (giovani o persone che cambiano città per lavoro) troverà meno case e prezzi più alti nel segmento libero.
Il Clark Center della Chicago Booth School of Business interroga periodicamente un panel di economisti statunitensi di primo piano. A novembre 2025 l’87 per cento ha detto di non essere d’accordo con l’idea che congelare gli affitti a New York migliori l’accesso alla casa e il 98 per cento ha detto di essere d’accordo con l’idea che una riduzione dei vincoli urbanistici spinga molto gli investimenti in nuove case. Un anno prima, il 72 per cento ha detto di essere convinto che un tetto nazionale del 5 per cento annuo agli aumenti dei canoni riduca gli appartamenti disponibili. Quando si è chiesto se i tetti agli aumenti applicati da decenni a San Francisco e New York avessero migliorato la quantità e la qualità delle case in affitto accessibili, solo un economista su 41 ha risposto di sì (con le risposte pesate per grado di sicurezza, il 95 per cento era in disaccordo). Richard Thaler, vincitore del premio Nobel nel 2017, ha commentato con ironia chiedendo se la domanda successiva riguardasse la rotazione del Sole intorno alla Terra.
A San Francisco, quando nel 1994 si è esteso il controllo dei canoni, l’offerta degli edifici interessati in affitto è calata del 15 per cento, perché i proprietari li hanno venduti o convertiti in appartamenti in proprietà. I canoni nel resto della città sono cresciuti di circa il 5 per cento. A Berlino, con il blocco dei canoni del 2020, gli annunci di affitto sono calati fino al 60 per cento e l’offerta non si è ripresa neppure dopo che la legge è stata annullata dalla Corte costituzionale tedesca. Una più ampia rassegna della letteratura pubblicata nel 2024 sul Journal of Housing Economics ha evidenziato che i canoni regolati sono effettivamente più bassi, ma che il bilancio complessivo è incerto. Il beneficio è ridotto dalla minore manutenzione, dalla minore mobilità, dal minor numero di nuove costruzioni e dai canoni più alti nel segmento libero.
In Italia i blocchi degli affitti sono iniziati nel 1915 come provvedimento bellico, poi prorogato per sessant’anni. Nel 1978 è stata poi approvata la legge sull’equo canone. Il canone massimo è stato fissato al 3,85 per cento di un valore basato sul costo di costruzione e l’adeguamento annuale è stato fissato al 75 per cento dell’inflazione. I censimenti Istat tra il 1971 e il 1991 mostrano che le case in affitto sono scese da 6,8 a 5 milioni (dal 44 al 25 per cento sul totale), mentre le abitazioni non occupate da residenti sono salite da 2,1 a 5,3 milioni. Va però considerato che in quegli anni i redditi sono cresciuti e sono state introdotte politiche per incentivare l’acquisto di una casa e che molte case non occupate sono in realtà seconde case per vacanza. L’andamento è in linea con la teoria, ma i censimenti non permettono di attribuire il fenomeno per intero all’equo canone. Nel 1983 gli sfratti per morosità erano solo il 13 per cento sul totale, segno che i proprietari usavano la scadenza contrattuale per riprendersi le case. La legge è stata svuotata nel 1992 e poi abrogata nel 1998.
Sul patrimonio esistente, il problema principale è la rapidità dei tribunali. Nel 2024 sono stati emessi 40.158 provvedimenti di sfratto, il 75 per cento per morosità, per circa l’8 per mille delle famiglie in affitto, secondo il ministero dell’Interno. Se la convalida avviene senza opposizione, servono in media 82 giorni in primo grado, mentre se c’è opposizione dell’inquilino si arriva a 422 giorni. In entrambi i casi, il giudice concede fino a sei mesi per liberare l’immobile prima degli accessi dell’ufficiale giudiziario. Un vecchio confronto internazionale sui tempi per sfrattare un moroso mostra che in Italia servono 630 giorni, in Spagna 183, in Francia 226 e negli Stati Uniti 49. Oggi in Texas, dalla diffida allo sgombero di solito servono tra le tre e le cinque settimane. Uno studio pubblicato sul Journal of Law and Economics ha evidenziato come tribunali lenti e formalisti siano associati a mercati dell’affitto peggiori.
Non sappiamo quante case rimangono sfitte per paura di non poterle più riprendere. Il dato più diffuso è che il 30 per cento dei proprietari non affitta per paura della morosità, secondo sondaggi condotti da associazioni di proprietari o da chi vende garanzie anti-morosità. I dati fiscali mostrano che ci sono 5,7 milioni di case “a disposizione” possedute da persone fisiche (ossia non abitate né affittate), che nelle grandi città sono il 7-9 per cento del totale. Qui rientrano anche seconde case, immobili in vendita o affitti in nero. A maggio il governo ha presentato un disegno di legge per ridurre i tempi di rilascio, ora in esame al Senato. Procedure veloci e prevedibili, insieme a un fondo pubblico per gli inquilini incolpevoli, possono permettere di riaffittare una parte di queste case senza dover intervenire sul rendimento delle locazioni.
Perché in Italia non si costruisce
Nel 2025 Istat ha registrato 51.908 abitazioni autorizzate in nuovi edifici residenziali, 0,88 per mille abitanti. Nel 2005 erano 278.602, oltre cinque volte il livello attuale. L’Italia è all’ultimo posto nell’Ue in tutti gli anni tra il 2019 e il 2025. In media nell’Ue si autorizzano 3,6 abitazioni per mille abitanti: in Francia sono 4,6, in Spagna 4,1, in Germania 2,2 e in Polonia 7,1. Nelle sei città sopra i 500 mila abitanti nel 2025 si sono autorizzate 0,27 abitazioni per mille abitanti, un calo del 64 per cento in dodici mesi (cifra da verificare nei singoli comuni). Il conteggio esclude gli alloggi ottenuti convertendo uffici e capannoni, una parte rilevante dell’offerta nuova a Milano.
Secondo lo studio della Banca d’Italia citato prima, nelle città italiane quando i prezzi salgono del 10 per cento in un decennio lo stock abitativo cresce solo dell’1,2 per cento. Una delle cause parziali sono le norme pensate per favorire l’espansione urbana verso la periferia. Un decreto ministeriale del 1968 regola la densità e le distanze tra gli edifici: per esempio, sono obbligatori 10 metri tra le pareti finestrate e nelle zone edificate l’altezza massima degli edifici deve essere quella degli edifici vicini, a meno di piani particolareggiati. La legge urbanistica del 1942 ha poi stabilito che per interventi sopra i 25 metri sia obbligatorio un piano attuativo.
In teoria, per ottenere un permesso di costruire servono circa due mesi, ma la Banca Mondiale ha calcolato che a Milano e Napoli servono 220 giorni e a Roma 190. A questo si aggiungono le attese per i pareri delle Soprintendenze e le bonifiche delle ex aree industriali. A Milano negli ultimi vent’anni molti edifici nuovi sono stati fatti passare per ristrutturazioni, con la semplice segnalazione di inizio attività e senza un piano attuativo. Dal 2023 la Procura sostiene che fossero nuove costruzioni. Il Consiglio di Stato ha poi dato ragione alla Procura in sede amministrativa. Nel primo processo penale, a giugno, gli imputati sono stati assolti per buona fede, anche se la violazione è stata accertata. Il Ddl “Salva Milano” è stato approvato dalla Camera a novembre 2024, ma è poi stato bloccato al Senato da febbraio 2025, dopo che il Comune ha ritirato il proprio appoggio. A fine settembre il Governo ha annunciato l’introduzione di una nuova norma, ma non è ancora stato depositato alcun testo. Secondo Assimpredil, l’associazione dei costruttori milanesi, nel 2022 i titoli edilizi del capoluogo hanno dato origine a circa 4.000 alloggi e nel 2024 a circa 1.000.
La tutela del centro storico è giustificata, ma nelle grandi città ci sono molte aree dismesse. Milano ha sette scali ferroviari, a Sesto San Giovanni c’è l’ex Falck da 1,4 milioni di metri quadrati appena fuori città, e Roma e Torino hanno caserme e zone industriali ferme da anni. Costruire in verticale ha senso in questi posti perché il terreno è costoso. Ogni piano in più aumenta il costo di costruzione per metro quadro, quindi costruire in altezza ha senso solo se il terreno ha un valore elevato. La scelta di fondo è: vogliamo città splendide ma accessibili a pochi o qualche torre in più e affitti sostenibili per chi ci lavora?
Le abitazioni nei grattacieli sono care, a Porta Nuova e CityLife a Milano si parla di oltre 10 mila euro per metro quadro e non c’è stato nessun calo dei prezzi nel quartiere. Ma quando qualcuno entra in una casa nuova, ne libera un’altra, creando un effetto a catena, come abbiamo visto nell’articolo sul modello svedese. A Helsinki 100 abitazioni nuove in centro liberano 66 alloggi nei quartieri della metà più povera della città. Uno studio di prossima pubblicazione sul Journal of Urban Economics, scritto dall’economista Charles Nathanson della Michigan State University, ha simulato che cosa sarebbe successo a Los Angeles tra il 2000 e il 2019 se avesse avuto un ritmo edilizio come quello delle altre aree metropolitane negli Stati Uniti. Quasi due terzi delle nuove case sarebbero state collocate nel segmento più costoso, il 30 per cento superiore. Il risultato sarebbe stato un calo dei prezzi in ogni fascia: nel decimo più economico il calo sarebbe stato quasi doppio rispetto al decimo più caro, nonostante non ci fossero state costruzioni in quel segmento. Le famiglie migliorano la propria sistemazione e lasciano libere abitazioni più economiche. Questo studio evidenzia però che ci sono dei limiti: una parte delle case liberate andrebbe a nuovi arrivati da fuori città. Costruire nella fascia bassa ridurrebbe i prezzi di quella fascia cinque volte più che costruire nella fascia alta.
Auckland, in Nuova Zelanda, nel 2016 ha consentito altezze e densità più alte su circa tre quarti delle zone residenziali. Nei cinque anni successivi sono stati autorizzati quasi 22 mila alloggi in più rispetto alle previsioni, pari al 4 per cento dello stock. Uno studio ha mostrato che dopo sei anni gli affitti delle case con tre camere erano più bassi del 26-33 per cento rispetto a quanto sarebbero stati senza la riforma. Si tratta di una stima meno solida di quella sui permessi.
Negli Stati Uniti il confronto più evidente è tra il Texas e la California. Secondo il Census Bureau, nel 2025 in Texas sono state autorizzate 210 mila abitazioni, pari a 6,6 per mille abitanti, mentre in California 104 mila, pari a 2,6 per mille, nonostante ci siano quasi 8 milioni di residenti in più. Il prezzo di una casa tipica è di 418 mila dollari nell’area di Austin e di oltre un milione e 100 mila nell’area di San Francisco. L’affitto tipico mensile è di circa 1.600 dollari contro 3.400. Austin è il caso con più studi: tra il 2015 e il 2024 sono state aggiunte 120 mila abitazioni in città, un aumento del 30 per cento. Secondo Pew, l’affitto mediano era di 1.546 dollari alla fine del 2021 ed è sceso a 1.296 dollari all’inizio del 2026. L’area di Austin ha registrato un aumento della popolazione del 31 per cento in dieci anni e l’affitto reale è sotto il livello del 2015. A Los Angeles la popolazione è in calo e l’affitto reale è cresciuto del 17 per cento. Va però tenuto conto che Austin ha avuto un forte rincaro durante il Covid, i tassi dei mutui sono più che raddoppiati e parte dell’offerta texana è fatta di villette in periferie sempre più distanti. Austin è l’esempio più chiaro degli effetti di molta costruzione, ma non è una prova sufficiente da sola. Un elemento comune a tutti questi casi è che le regole sono cambiate per un’intera città o per un intero paese. In Italia le deroghe sono singole e sono finite in tribunale nel caso di Milano.
A maggio il governo ha approvato il Piano casa, con 970 milioni di euro fino al 2030, la maggior parte dei quali già stanziati in passato. L’obiettivo è quello di realizzare circa 100 mila alloggi in dieci anni, di cui 60 mila case popolari inagibili che andrebbero recuperate. Il piano riguarda solo l’edilizia pubblica e non prevede modifiche alle norme che ostacolano i costruttori privati.
Vivere fuori città
Un’altra possibile soluzione è il vivere fuori dalle città. L’area urbana funzionale di Milano, ossia il capoluogo più i comuni con una quota rilevante di occupati che lavorano in città, conta 5,1 milioni di residenti distribuiti in 316 comuni e il 73 per cento vive fuori dal capoluogo. La stessa percentuale riguarda Napoli, mentre a Torino è del 52 per cento. Il comune di Torino dal 1971 ha perso 315 mila abitanti, un calo del 27 per cento, mentre il resto della città metropolitana ha guadagnato 232 mila.
Attorno alle grandi città ci sono la prima cintura, la seconda cintura e poi le zone industriali. Il problema principale è che un’ulteriore espansione dell’area urbana porterebbe a spostamenti più lunghi per chi lavora in centro. Secondo il censimento del 2011, l’ultimo che ha raccolto dati sul mezzo di trasporto e la durata dello spostamento, ogni giorno 475 mila persone entravano a Milano da altri comuni, di cui 368 mila per lavoro. A Roma il 49 per cento dei pendolari per lavoro impiegava oltre un’ora di viaggio.
La quota di pendolari che usava l’auto era del 50 per cento verso Milano, del 60 per cento verso Roma e del 72 per cento verso Torino. In Italia ci sono 709 auto per mille abitanti, il primato europeo, mentre la media Ue è di 584. A Roma sono 646, a Berlino 283 e a Parigi 352. Secondo il rapporto Pendolaria di Legambiente, le metropolitane in Italia sono 272 km, in Germania 657 e in Spagna 620. La metropolitana di Madrid da sola è più lunga del totale italiano. Le ferrovie suburbane in Italia sono 722 km, mentre in Germania sono 2.041. A Milano i treni suburbani passano ogni 30 minuti, ma sono tutti nel Passante, considerato saturo dalla stessa Regione. Un secondo tunnel non è in progetto e non ha fondi. Anche avendo sistemi di treni o metropolitane che permettano di arrivare da fuori nel centro città, poi servono soluzioni che permettono di fare l’ultimo tragetto, come bici e monopattini, che però vengono demonizzati e il cui utilizzo viene reso più complicato. Una ricerca della Banca d’Italia ha evidenziato come una maggiore congestione del traffico sia associata a un divario più ampio tra i prezzi delle case in centro e quelli in periferia. Migliori trasporti riducono la distanza percepita e la pressione sui prezzi centrali.
In conclusione
La questione abitativa riguarda poche città e una minoranza della popolazione, in particolar modo i giovani, ossia coloro che si spostano per studio e lavoro verso le opportunità. La domanda in crescita in queste città è dovuta a cause che non è conveniente né corretto bloccare: il lavoro è attratto dalle imprese più produttive, i nuclei familiari sono sempre più piccoli e gli studenti e i turisti sono attratti dalle università e dai monumenti, mentre le norme edilizie sono rimaste ferme alla concezione urbana degli anni Sessanta.
Il tetto agli affitti tutela chi ha già un contratto, ma peggiora l’accesso per gli altri ed è considerato sbagliato da quasi tutti gli economisti. Le proposte reali, tutte sul lato dell’offerta, prevedono di rivedere le norme su altezze e densità nelle zone già edificate, di utilizzare gli scali e le aree industriali dismesse per costruire edifici alti, di rendere più rapidi i permessi e gli sfratti, di realizzare studentati con le nuove sedi universitarie, di garantire treni frequenti tra le città e la cintura.
I centri delle città italiane sono belli al mondo e vanno tutelati. Ma prima della bellezza dovremmo pensare a come garantire un’abitazione a prezzi accessibili a chi ne ha bisogno. Non serve a nulla avere belle città dove nessuno può vivere.
Il canone è calcolato moltiplicando per 60 metri quadrati il valore medio OMI (Rapporti immobiliari) dei contratti nuovi a canone libero e di lunga durata registrati nel 2015 e nel 2025. Il reddito netto medio è il totale dei redditi dichiarati dai contribuenti di ciascun comune, meno imposta netta e addizionali, diviso 12. La fonte del reddito si basa sulle statistiche del ministero dell’Economia per gli anni d’imposta 2015 e 2024 (l’ultimo disponibile). I redditi sono per persona e non per famiglia, e non includono i contribuenti in regime forfettario. Il rapporto va inteso come un ordine di grandezza, utile per confrontare le città e vedere l’evoluzione nel tempo.
... credo che sarebbe piu sensato perimetrare (o meglio dire disincentivare la concentrazione in investimenti immobiliari ad es. 3 o + unita residenziali ecc...) questo renderebbe molto piu elastico il mercato di fatto aumentando l'offerta.
Problema non nuovo, molto sentito e sempre più drammatico, abito vicino a Bologna e ovviamente se ne parla pressochè quotidianamente. La questione è determinata dalla forte richiesta di alloggi, sia di coloro che arrivano per lavoro, sia degli studenti dell'università, e non ultimi i turisti che grazie a Ryanair e ad Airbnb hanno letteralmente invaso il centro storico, cosa che di per sè non vedo negativamente. Per contro l'offerta è limitata, sia perchè come dice l'articolo si costruiscono poche case, e ci sono Comuni della cintura che hanno proibito l'utilizzo di ulteriore suolo, sia perchè i proprietari hanno forti perplessità nel locare i loro immobili, in quanto l'attuale legislazione non li tutela a sufficienza e preferiscono tenerli sfitti in attesa di un locatario "sicuro".