

Nell’aprile del 2012, quando Italo ha iniziato a far girare i suoi treni sull’alta velocità italiana, è stato il primo operatore privato al mondo a entrare in concorrenza con l’impresa statale su una rete ad alta velocità. Fino a quel momento, Trenitalia era stata l’unica a far circolare i treni veloci. Dopo l’ingresso di Italo, le tariffe medie sulla tratta Milano-Roma sono scese di circa un terzo, le corse sono aumentate e la maggior parte dei viaggiatori ha smesso di prendere l’aereo preferendo il treno.
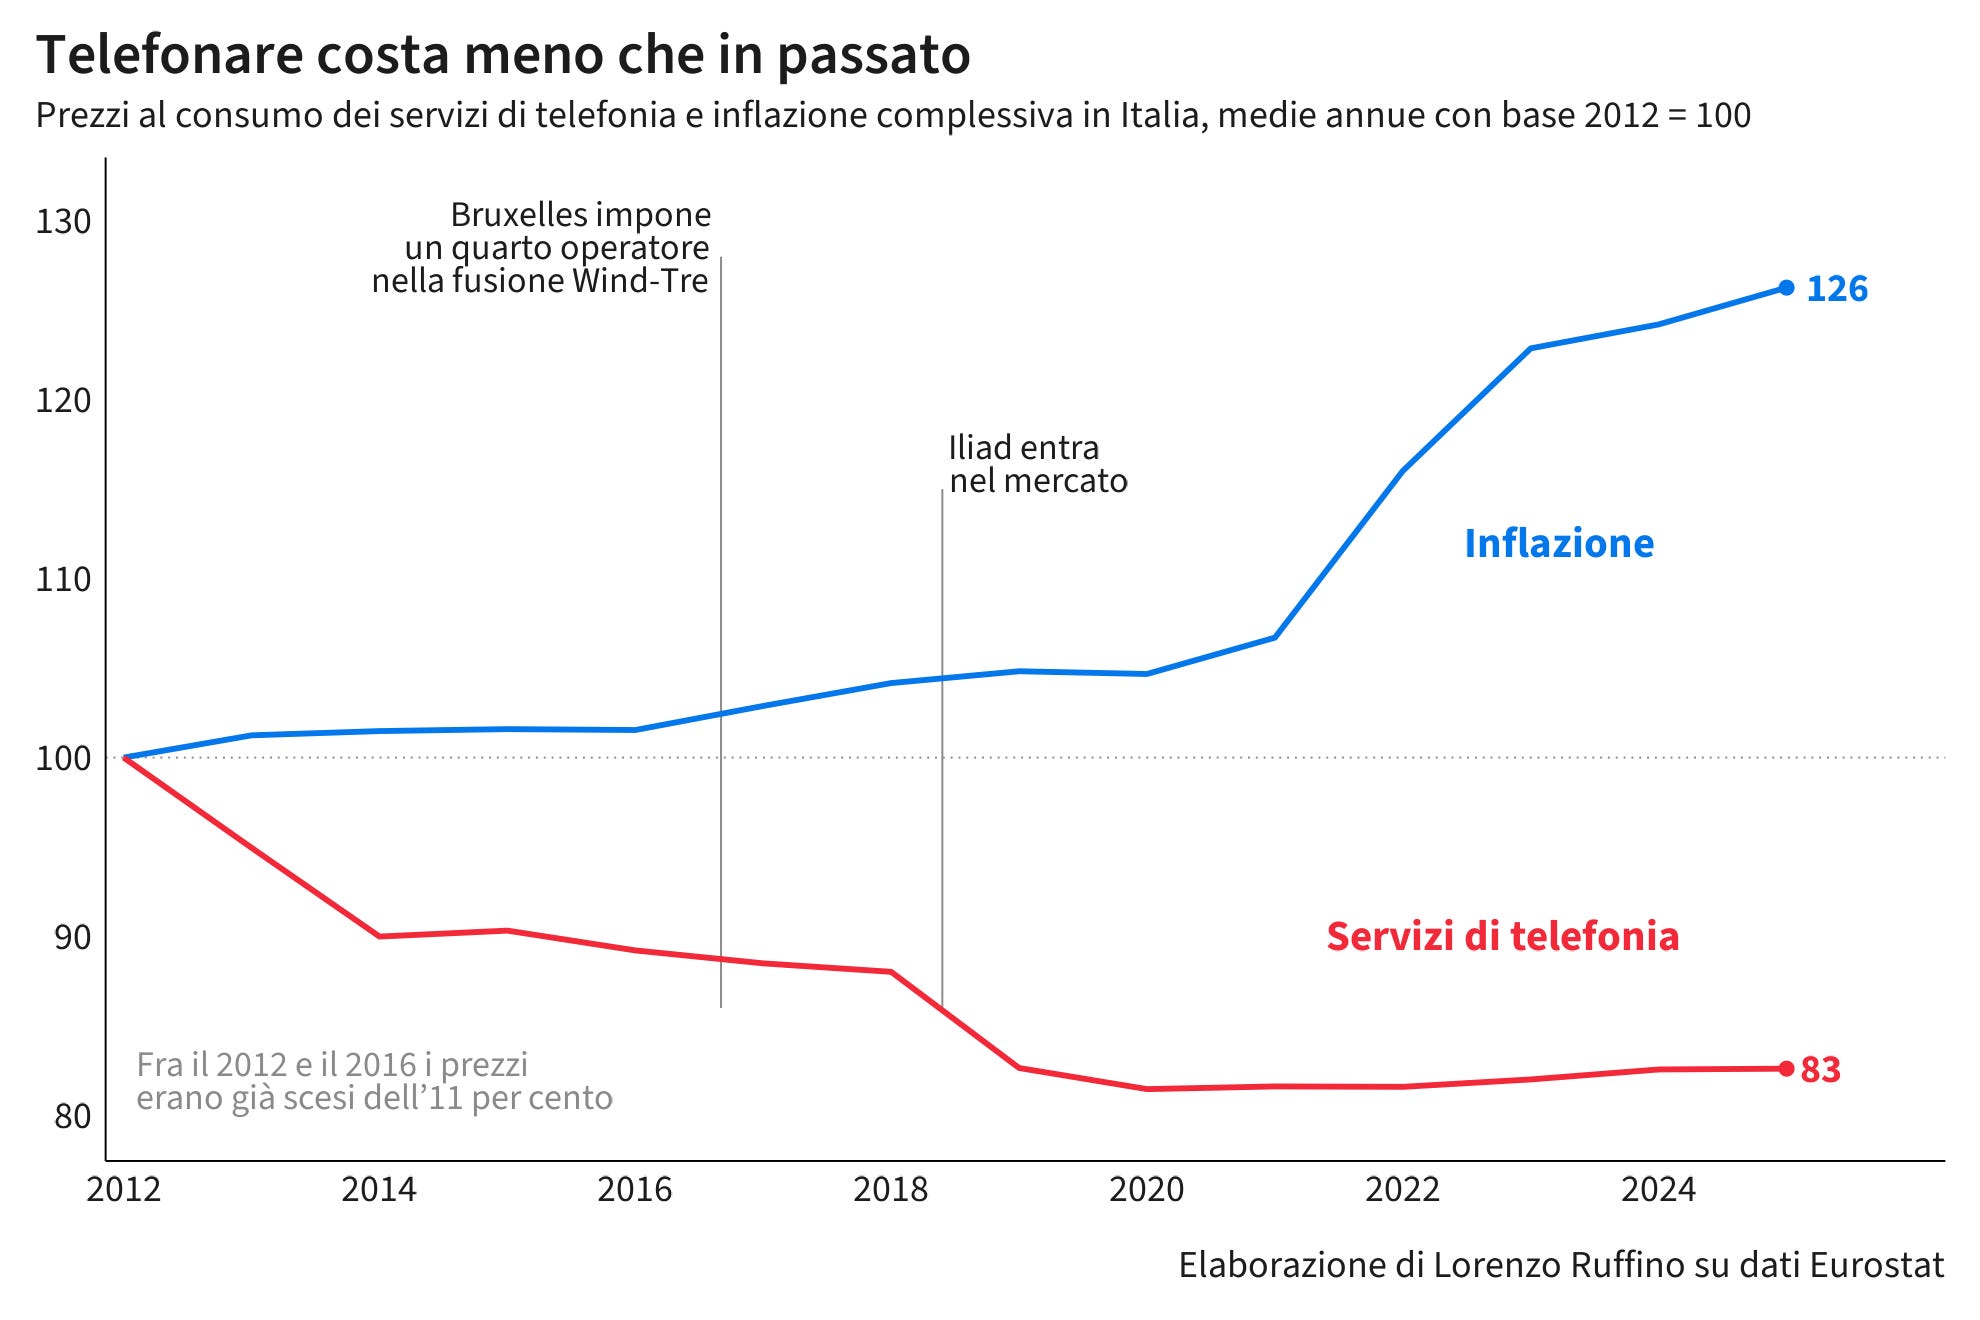
A maggio 2018 è arrivato Iliad nella telefonia italiana. I prezzi dei servizi telefonici sono calati del 6 per cento nel solo 2019 e del 17 per cento dal 2012, mentre l’indice generale dei prezzi è aumentato del 26 per cento. Oggi le tariffe di telefonia mobile in Italia sono tra le più economiche in Europa. In entrambi i casi, alla base di questi fenomeni c’è stato un intervento pubblico. L’ingresso di Iliad è stato reso possibile dalla Commissione europea, l’autorità di concorrenza a livello Ue, che nel 2016 ha approvato l’unione di Wind e Tre chiedendo in cambio la cessione di frequenze e antenne a un quarto operatore nuovo. L’apertura dell’alta velocità ai privati è stata possibile grazie al fatto che l’Italia ha recepito prima degli altri paesi le norme europee sull’accesso di più imprese alla stessa rete ferroviaria.
I prezzi bassi sembrano una cosa ovvia, ma in realtà sono il risultato dell’azione dell’antitrust. Con antitrust si intende l’insieme di leggi e autorità che si occupano di tutelare la concorrenza. Tra le loro funzioni ci sono il divieto di formare cartelli sui prezzi, il blocco delle fusioni dannose e la possibilità di sanzionare le imprese dominanti che abusano del proprio potere. Oggi questo sistema è messo in discussione. Da alcuni anni a Bruxelles si sta, infatti, diffondendo l’idea che l’Europa soffra di eccesso di concorrenza e che per competere con Stati Uniti e Cina servano i cosiddetti “campioni europei”, grandi gruppi continentali in grado di competere a livello globale, favoriti da regole più permissive sulle fusioni e da maggiori aiuti pubblici. Ma l’Europa soffre davvero di troppa concorrenza? La risposta è no, non proprio.
A cosa serve la concorrenza
Partiamo dal funzionamento di un mercato in concorrenza. Quando ci sono molte imprese che si rivolgono agli stessi clienti, nessuna di queste può mantenere a lungo prezzi molto più alti dei costi, perché altrimenti un concorrente le toglierà clienti con un’offerta leggermente migliore. Un’impresa gestita male, con costi più alti dei concorrenti, registrerà perdite e poi uscirà dal mercato e i suoi lavoratori e il suo capitale si sposteranno verso imprese più efficienti. In questo modo i prezzi si avvicineranno ai costi, i benefici dell’efficienza ricadranno sui consumatori e le risorse saranno impiegate dove rendono di più. Questa selezione è ciò che fa aumentare la produttività, ossia il valore prodotto a parità di ore lavorate.
In assenza di concorrenza, invece, succede il contrario. Un monopolista, ossia un’impresa senza rivali, può alzare i prezzi perché i clienti non hanno altra scelta. In questo modo l’azienda trasferisce denaro dai consumatori ai profitti dell’impresa. Chi non può permettersi il prezzo più alto smetterà di comprare e questo comporta una perdita netta di ricchezza, che non va a nessuno. L’economista Arnold Harberger stimò nel 1954 che questa perdita negli Stati Uniti fosse molto piccola, pari allo 0,1 per cento del prodotto nazionale e per alcuni decenni il problema fu considerato di poco conto.
Il danno maggiore del monopolio è però nel tempo e riguarda l’innovazione. Il motivo per cui un’impresa investe per migliorare se stessa è quello di superare i concorrenti con prodotti migliori o costi minori. Un monopolista non ha questo incentivo, perché ha già tutta la clientela e nessuno gliela contesta. Come scrisse nel 1935 John Hicks, tra i maggiori economisti del Novecento, “il migliore dei profitti di monopolio è una vita tranquilla”. Un’economia fatta di imprese senza pressione competitiva smetterà di migliorare e nel lungo periodo si fermerà, perché la crescita di lungo periodo è quasi tutta generata dalle imprese obbligate a innovare per restare sul mercato.
Un esempio attuale è quello dell’intelligenza artificiale. OpenAI, Anthropic, XAI, Meta e Google rilasciano nuovi modelli a poche settimane di distanza l’uno dall’altro, imitando le funzioni che hanno avuto successo e competendo per gli utenti con continui miglioramenti. Per l’utente di un chatbot, cambiare fornitore è questione di un clic. Per i consumatori, questo è uno dei mercati più competitivi al mondo, mentre per le aziende è meno competitivo (un fornitore integrato nei propri sistemi è più costoso da sostituire). Questo spiega perché l’innovazione in questo settore è così veloce: nessuna delle tre aziende può godersi la “vita tranquilla” di Hicks.
Nel frattempo, le stime dei reali costi del monopolio sono state ampliate andando oltre l’effetto sui prezzi. Sono state incluse le risorse che servono per ottenere e mantenere una rendita, ossia un guadagno dovuto alla protezione e non al merito. Si tratta di spese legali, pressioni organizzate sulla politica (lobbying) e così via. Uno studio su 732 imprese manifatturiere ha mostrato che una debole concorrenza e il capitalismo familiare spiegano fino a due terzi del divario di qualità manageriale tra imprese americane ed europee. Il vero costo del monopolio è la produttività persa che si accumula nel corso degli anni.
Va però sottolineato che il monopolio di per sé non è un danno. Se un’impresa è dominante grazie alla propria superiorità e può essere ancora sfidata da nuovi concorrenti, sta solo vincendo la competizione. I brevetti sono un esempio di monopoli temporanei garantiti dalla legge come ricompensa per le invenzioni. Il monopolio dannoso è quello protetto, in cui i clienti non hanno scelta e i nuovi concorrenti non possono entrare, per esempio a causa di barriere legali, reti non replicabili o protezione politica. Philippe Aghion, premio Nobel 2025 per la teoria della distruzione creatrice (secondo cui la crescita è dovuta a nuove imprese che sostituiscono le vecchie), ha mostrato che la concorrenza stimola l’innovazione soprattutto nelle imprese vicine alla frontiera tecnologica, ossia che usano le tecniche più avanzate disponibili. Può invece scoraggiare le imprese molto arretrate. Nei paesi avanzati, come quelli europei, prevale l’effetto positivo.
Ci sono poi dei mercati dove la selezione non è sufficiente. Le reti elettriche e ferroviarie sono monopoli naturali perché costruire una seconda rete parallela costerebbe di più dei benefici che porterebbe. Per questo le tariffe sono controllate da un regolatore pubblico. Nel digitale c’è l’effetto rete: ogni nuovo utente aumenta il valore della piattaforma per gli altri e il mercato tende a “ribaltarsi” fino ad avere un unico vincitore. Nel mercato del lavoro il potere può essere dalla parte dei datori di lavoro: questo è il monopsonio, di cui abbiamo già parlato in un precedente articolo della newsletter sul salario minimo. Con pochi datori di lavoro i salari rimangono più bassi di quanto i lavoratori producono.
Quanto costa il potere di mercato
Quando c’è un vero potere di mercato, i costi si vedono. La più ampia rassegna della letteratura sui cartelli che sono stati scoperti, cioè gli accordi segreti tra concorrenti per mantenere alti i prezzi, mostra che ci sono oltre 700 casi. Il sovrapprezzo mediano per i clienti è stato superiore al 23 per cento, ma scende a circa il 16 per cento se si corregge per il fatto che gli studi con risultati eclatanti hanno una maggiore probabilità di essere pubblicati. Il cartello dei produttori di camion, con quattordici anni di coordinamento dei listini e nove camion su dieci venduti in Europa, ha portato a una multa record di quasi 3 miliardi di euro.
Negli Stati Uniti gli ospedali senza concorrenti nella propria area hanno prezzi più alti del 12 per cento rispetto a quelli con almeno quattro concorrenti. Nei mercati del lavoro locali con pochi datori di lavoro, i salari offerti sono più bassi del 17 per cento rispetto ai mercati con molti datori. I grandi gruppi farmaceutici hanno fatto acquisizioni solo per chiudere progetti concorrenti per una quota tra il 5,3 e il 7,4 per cento del totale: le cosiddette “acquisizioni killer”. Queste acquisizioni si concentrano poco sotto la soglia di valore che fa scattare l’esame delle autorità.
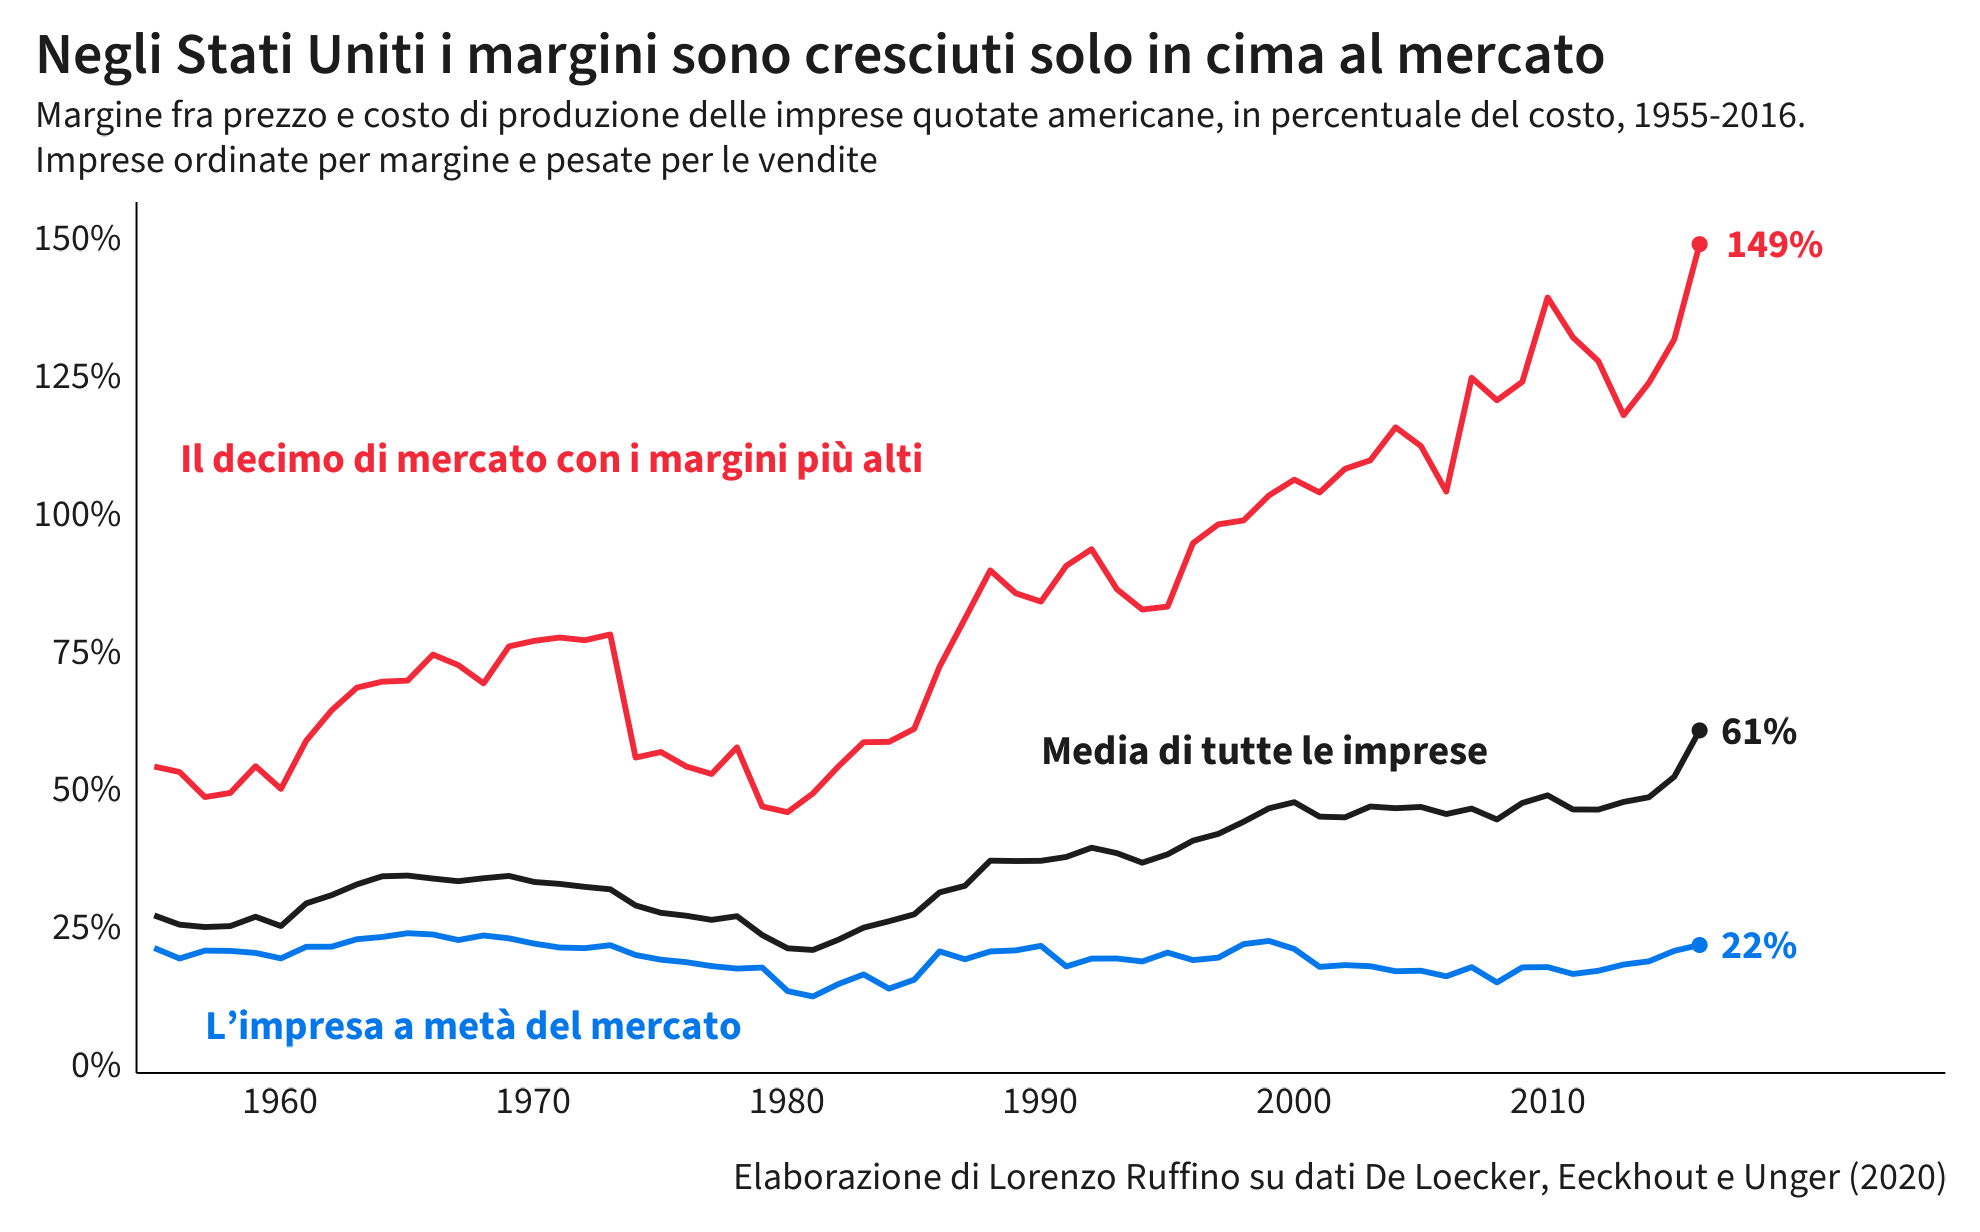
Il dato più citato nel dibattito, ricavato dai bilanci, mostra che negli Stati Uniti il margine medio tra prezzo e costo di produzione è passato dal 21 per cento nel 1980 al 61 per cento nel 20161. Per un’impresa mediana il margine è solo cresciuto dal 13 al 22 per cento: l’aumento è quasi tutto dovuto a poche imprese “superstar” molto produttive con quote di mercato enormi. Il decimo delle imprese con i margini più alti ha un ricarico che è salito dal 46 al 149 per cento. La concentrazione, ossia la quota di mercato in mano alle imprese più grandi, può aumentare anche quando il mercato funziona bene. Nel commercio al dettaglio negli Stati Uniti, tra il 1992 e il 2012 la quota delle grandi catene è più che triplicata a livello nazionale, ma nei mercati locali, dove i consumatori fanno davvero acquisti, è aumentata solo di un terzo. L’espansione di Walmart ha portato concorrenza in luoghi dove prima esisteva un solo negozio.
Come si fa a distinguere una concentrazione positiva da una negativa? Secondo un saggio dell’economista Brian Albrecht, c’è un solo criterio: bisogna verificare se le imprese più efficienti stanno crescendo a scapito delle altre. Negli Stati Uniti, con la liberalizzazione della telefonia negli anni Ottanta, gli impianti più produttivi iniziarono a guadagnare quote di produzione. Sotto il monopolio di AT&T non succedeva perché il gruppo si riforniva quasi tutto da una controllata di sua proprietà, indipendentemente dalla qualità. Se crescono i migliori, il mercato funziona; se i grandi restano grandi perché nessuno può sfidarli, non funziona.
L’America e l’Europa si scambiano i ruoli
Negli Stati Uniti, nel 1890 venne approvato lo Sherman Act, il primo provvedimento al mondo contro i cartelli e i monopoli, pensato per contrastare i grandi gruppi dell’epoca. Il caso più celebre fu quello della Standard Oil di John D. Rockefeller, che controllava circa il 90 per cento della raffinazione di petrolio negli Stati Uniti, grazie all’acquisto dei concorrenti e a sconti segreti dalle ferrovie, negati ai rivali. Nel 1911 la Corte Suprema decise di dividere la Standard Oil in 34 società, da cui ancora oggi derivano Exxon e Chevron. La stessa sorte fu destinata nel 1984 ad AT&T, quasi monopolista della telefonia. L’ultimo grande processo di quella fase fu quello contro Microsoft, conclusosi nel 2001.
A fine anni Settanta l’approccio cambiò con Robert Bork, un giurista dell’università di Chicago e poi giudice, che nel suo libro The Antitrust Paradox sostenne che l’unico criterio da considerare fosse il benessere del consumatore, misurato attraverso i prezzi. Se i prezzi non aumentavano, le dimensioni di un’impresa non erano un problema. Un altro giudice della stessa scuola, Frank Easterbrook, sostenne che gli errori dell’antitrust fossero asimmetrici: un monopolio, se tollerato, prima o poi sarebbe stato corretto dal mercato, mentre un’impresa sanzionata ingiustamente avrebbe subito un danno permanente. Negli anni Ottanta questa dottrina divenne prevalente nei tribunali americani e da allora le cause contro i monopoli si sono molto ridotte, mentre interi settori, dalle compagnie aeree alle banche, si sono concentrati.
Negli anni Dieci si è poi tornati a rivedere questa impostazione, man mano che si sono accumulati gli studi sui margini e sulla concentrazione di cui ho parlato prima. Nel 2019 il libro dell’economista francese Thomas Philippon, docente a New York, The Great Reversal, ha dato numeri e un nome a questo ripensamento. Philippon ha mostrato come i mercati statunitensi siano oggi meno concorrenziali di quelli europei: fra il 2000 e il 2017 l’aumento dei prezzi negli Stati Uniti è stato superiore di 15 punti a quello dell’eurozona e la connessione internet costa circa il doppio rispetto alla Francia. Secondo Philippon, la spiegazione è il lobbying: la spesa delle imprese americane per lobbying e finanziamenti elettorali è molto più alta di quella delle europee e le regole sono finite a proteggere le imprese esistenti. L’Europa, che aveva preso le regole antitrust da Washington, ha superato gli Stati Uniti.
La reazione della politica statunitense è arrivata con Lina Khan, una giovane giurista diventata il simbolo del nuovo movimento antimonopolio. Nel 2017 un suo articolo è diventato molto celebre sostenendo che il criterio dei prezzi non è in grado di indentificare i problemi delle piattaforme digitali: Amazon ha prezzi bassi, ma controlla l’infrastruttura su cui devono vendere anche i suoi concorrenti. Nel 2021 Joe Biden ha nominato Khan a capo dell’autorità federale per la concorrenza. La stagione dei processi è continuata anche con il cambio di amministrazione: Trump ha proseguito le cause avviate contro Google, Apple, Amazon e Microsoft. Ad agosto 2024 un giudice federale ha stabilito che Google ha monopolizzato la ricerca online e a settembre 2025 è arrivata la decisione sui rimedi da applicare: Google non potrà più stipulare contratti di esclusiva, dovrà condividere i dati con i concorrenti e non le è stato ordinato di vendere il browser Chrome. A novembre 2025 un tribunale ha invece respinto la causa contro Meta perché, con TikTok e YouTube sul mercato, Meta non è considerata monopolista. Negli anni più aggressivi, si era arrivati ad attribuire al potere di mercato persino l’inflazione successiva alla pandemia, ma gli studi sui margini non confermano questa tesi.
In Europa si è arrivati alla concorrenza per una strada diversa, quella dell’integrazione. La scuola tedesca di giuristi ed economisti, che ha ispirato il Trattato di Roma del 1957, atto fondativo della Comunità europea, sosteneva che il mercato fosse una costruzione giuridica da difendere dai poteri privati. Le regole comuni servivano a evitare che i cartelli e i monopoli nazionali riuscissero a ricostruire le frontiere appena eliminate. Per questo uno strumento a disposizione dell’Unione, assente in qualsiasi altra giurisdizione, è il controllo sugli aiuti di Stato: è il potere della Commissione di bloccare i sussidi pubblici alle imprese e di obbligarle a restituirli. Nel caso Apple, l’Irlanda ha recuperato 13 miliardi di euro di benefici fiscali dopo la sentenza definitiva di settembre 2024.
Mentre gli Stati Uniti chiudevano i casi, l’Unione europea sanzionava. Ha multato Google di 2,4 miliardi di euro nel 2017 per aver favorito il proprio servizio di comparazione dei prezzi e di 4,3 miliardi nel 2018 per Android. Negli ultimi due anni ha sanzionato Apple di 1,8 miliardi per abusi nello streaming musicale, Google di 2,95 miliardi per la pubblicità online e Delivery Hero e Glovo di 329 milioni per essersi divise i mercati e aver concordato di non assumere i rispettivi dipendenti. Come spiega Philippon, il vantaggio europeo è di tipo istituzionale: la Commissione risponde a ventisette governi e non a una singola lobby. Un arbitro distante dalle parti sanziona con più facilità.
La svolta dei campioni europei
La svolta è arrivata il 6 febbraio 2019, quando la commissaria alla concorrenza Margrethe Vestager ha bloccato la fusione tra Siemens e Alstom, i due principali produttori europei di treni, sostenendo che la concorrenza cinese temuta sul mercato europeo non fosse imminente. Tredici giorni dopo, Francia e Germania hanno pubblicato un manifesto comune per modificare le regole sulle fusioni, arrivando a proporre un diritto di veto dei governi sulle decisioni della Commissione. Da quel momento in poi, l’espressione “campioni europei” è passata dai convegni ai vertici tra governi.
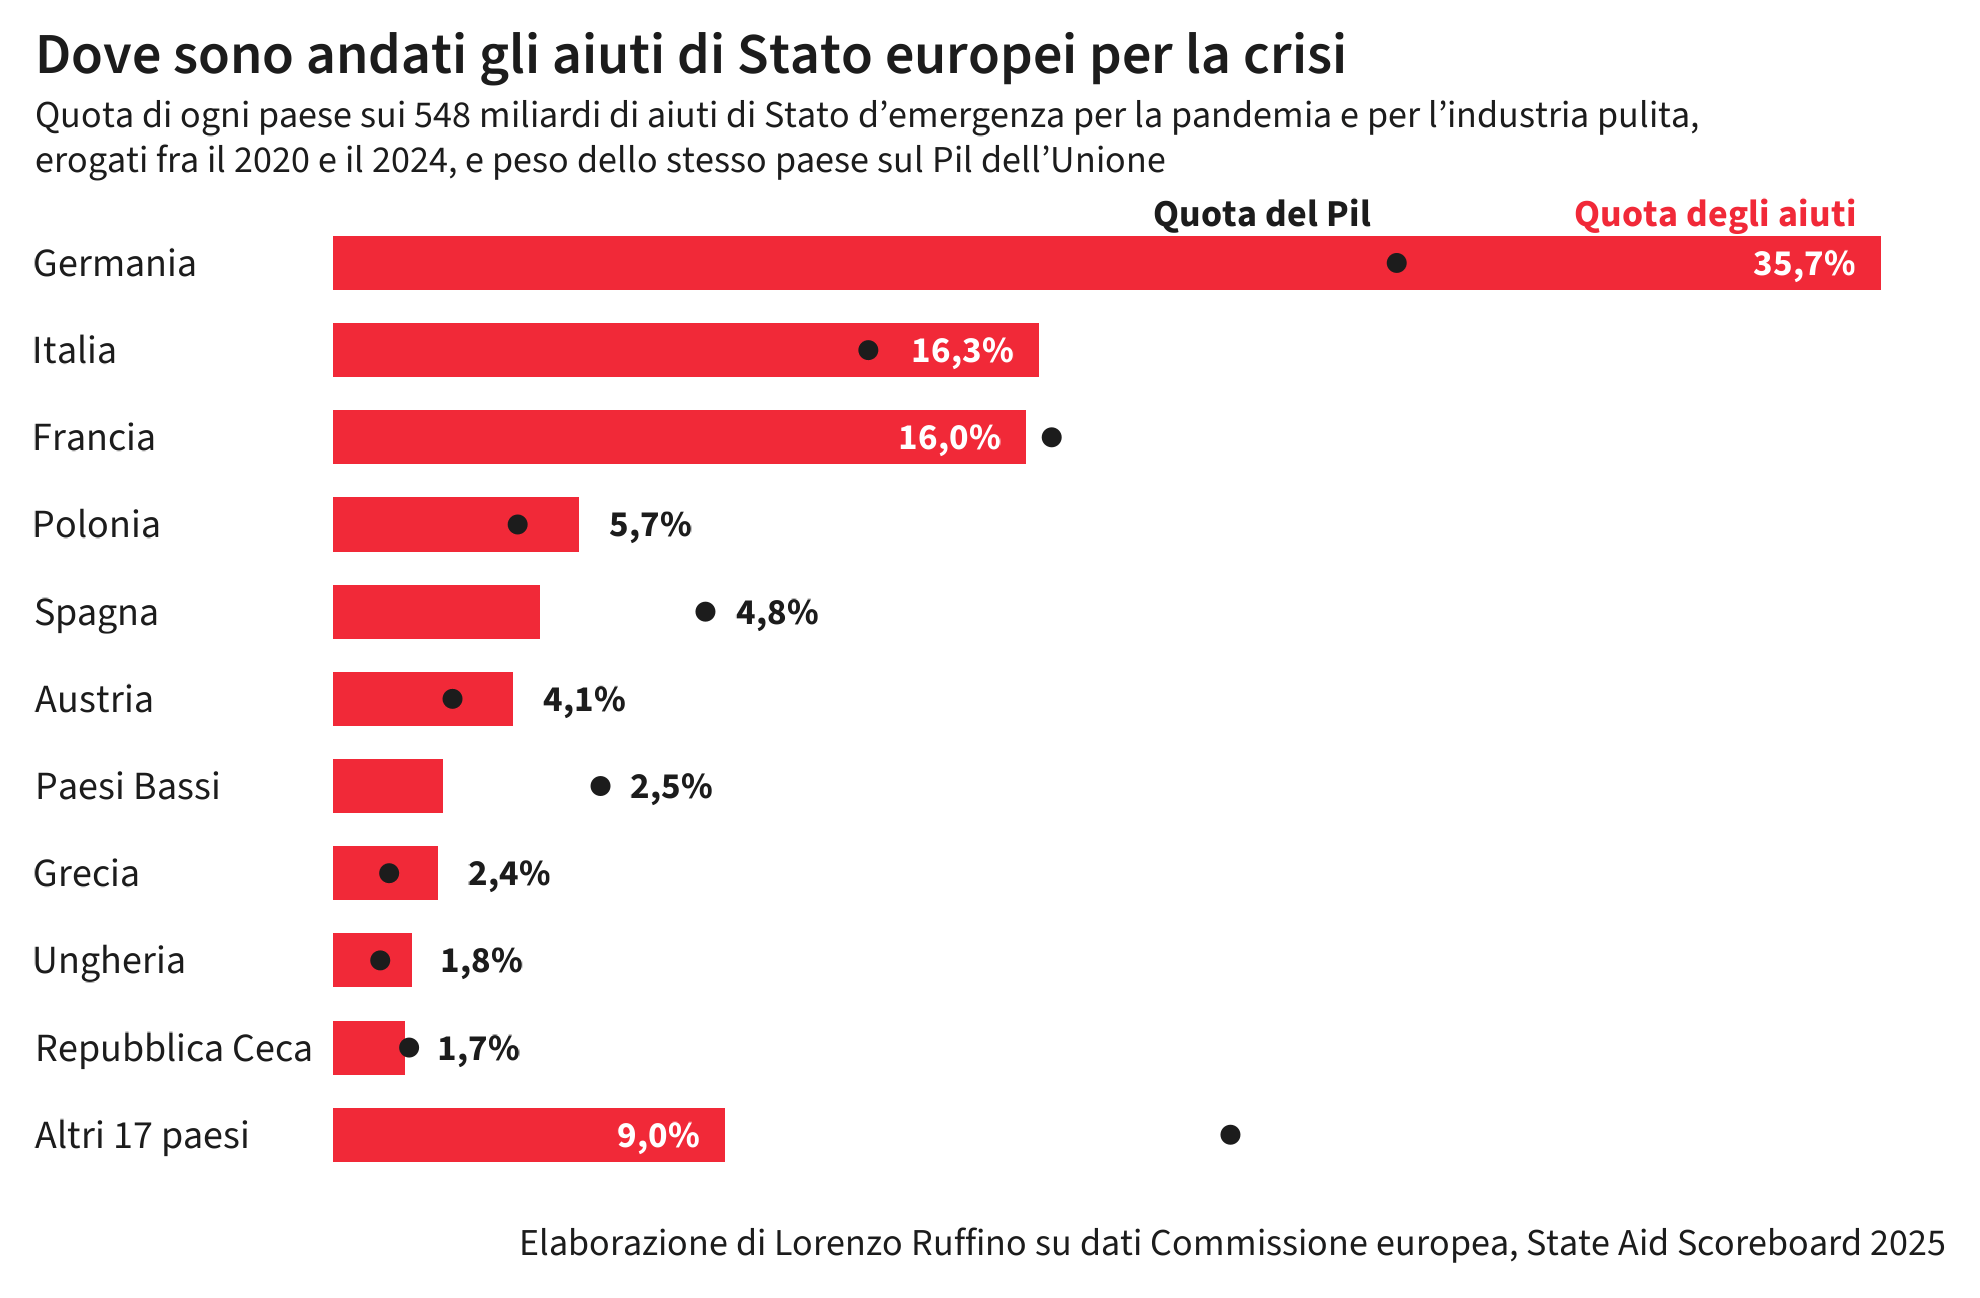
Nel frattempo, gli aiuti di Stato sono stati allentati per la pandemia e non sono mai davvero tornati a essere ristretti. C’è stata una sequenza di quadri temporanei: quello per l’emergenza Covid, poi quello per la guerra in Ucraina, poi quello del 2023 in risposta ai sussidi verdi degli Stati Uniti e quello del 2025 per l’industria pulita. Secondo la Corte dei conti europea, con il quadro pandemico la Germania da sola aveva notificato più della metà degli aiuti di tutta l’Unione. Anche sugli aiuti effettivamente erogati, tra il 2020 e il 2024 le imprese tedesche hanno ricevuto oltre un terzo dei 548 miliardi di aiuti di emergenza erogati in Europa, a fronte di un peso della Germania sul Pil Ue pari a un quarto. La quota tedesca sugli aiuti per l’industria pulita è del 41 per cento. Con regole più lasche, vince il paese con più risorse di bilancio e il mercato unico viene distorto esattamente come il controllo degli aiuti doveva evitare.
Due rapporti, richiesti dalle istituzioni europee, forniscono la giustificazione teorica di questa svolta. Enrico Letta ad aprile 2024 ha sottolineato come ogni anno circa 300 miliardi di euro di risparmi europei vadano sui mercati americani, mentre Mario Draghi a settembre 2024 ha evidenziato come l’Europa sia indietro sia per dimensioni sia per innovazione rispetto a Stati Uniti e Cina, proponendo di dare più peso all’innovazione e agli investimenti nella valutazione delle fusioni, a partire dalle telecomunicazioni, dove in Europa ci sono decine di operatori mentre negli Stati Uniti pochi. In questi mesi è in corso una revisione dei criteri con cui la Commissione autorizza le fusioni. A fine 2024 l’autorità britannica ha autorizzato la fusione tra Vodafone e Three, passando da quattro a tre operatori mobili, con la condizione che le due società investano 11 miliardi di sterline sulla rete. Sono argomenti seri, ma il caso italiano di partenza mostra l’altra faccia della medaglia. L’Italia, dove gli operatori sono tornati a essere quattro per decisione dell’antitrust, ha tariffe tra le più basse d’Europa. Prima di approvare il consolidamento, bisogna considerare chi ne sostiene il costo.
Le sei più grandi imprese tecnologiche americane valgono in borsa più di tutte le borse europee messe insieme e una parte dei loro margini deriva dalla concentrazione di talenti e fornitori negli stessi distretti. C’è poi il fenomeno dei rendimenti crescenti di scala: nelle industrie moderne le imprese più grandi producono a costi minori. Questo è l’argomento serio a favore dei campioni. In settori dove c’è apprendimento dalla produzione, come i lanci spaziali o i semiconduttori, le dimensioni riducono davvero i costi futuri. Un recente studio sulla fusione del 2006 tra le divisioni lanci di Boeing e Lockheed Martin, che ha dato origine a un monopolio dei razzi negli Stati Uniti, ha mostrato che i risparmi dovuti all’esperienza comune sono stati superiori al danno causato dal potere di mercato. In casi di questo tipo, valutare le fusioni guardando solo ai margini attuali è un errore per eccesso di severità.
Ci sono poi i controesempi. Alitalia ha ricevuto circa 13 miliardi di euro di denaro pubblico in cinquant’anni di salvataggi e non è mai diventata competitiva. Il Concorde, l’aereo supersonico franco-britannico, è stato un grande risultato ingegneristico, ma non c’era un mercato su cui venderlo. I precedenti dei campioni scelti dai governi suggeriscono cautela sul metodo. Airbus, il caso preferito dai sostenitori dei campioni, ha avuto successo per un motivo preciso: i governi hanno condiviso i suoi costi di partenza, ma Airbus doveva vendere aerei sul mercato mondiale in concorrenza con l’americana Boeing e ogni errore le costava in ordini persi. La dimensione è utile solo se l’impresa resta esposta alla concorrenza. Se il campione è protetto dal suo stesso arbitro, rischia di finire come il monopolista descritto da Hicks, quello della “vita tranquilla”.
Proteggere il mercato o proteggere le imprese
C’è poi la questione di come reagire alle minacce esterne. Nel digitale, per esempio, l’Europa non aspetta l’esito dei processi. Con il Digital Markets Act, una legge del 2022, ha imposto obblighi preventivi alle piattaforme che controllano l’accesso ai mercati. Ad aprile 2025 sono state emesse le prime multe: 500 milioni di euro ad Apple e 200 milioni a Meta, diventate terreno di scontro nella guerra commerciale con gli Stati Uniti.
La Cina sta sovvenzionando la produzione su una scala senza paragoni, dalle auto elettriche ai pannelli solari. Un concorrente sussidiato dallo Stato altera la competizione proprio come farebbe un cartello. L’Ue ha risposto imponendo dazi sulle auto elettriche cinesi, compresi fra il 7,8 e il 35 per cento, calibrati in base ai sussidi accertati per ogni produttore. Il regolamento Ue sui sussidi esteri ha già fatto uscire dalla gara per un appalto in Bulgaria il grande gruppo ferroviario cinese CRRC, che non ha voluto rivelare gli aiuti ricevuti da Pechino.
I dazi generalizzati hanno però un costo che ricade su chi li introduce. I dazi imposti dagli Stati Uniti nel 2018 sono stati trasferiti quasi interamente sui prezzi interni, riducendo a fine 2018 il potere d’acquisto di 1,4 miliardi di dollari ogni mese. Il dazio sulle lavatrici ha fatto sì che una lavatrice costasse 86 dollari in più, anche se era stata fabbricata negli Stati Uniti.
La protezione è conveniente solo quando la sicurezza giustifica il costo: si pensi alla difesa e alle forniture critiche, dai semiconduttori alle terre rare. Negli altri casi, la nuova letteratura sulla politica industriale, ossia gli interventi pubblici per orientare lo sviluppo di specifici settori, ha evidenziato che i sussidi funzionano se costringono i beneficiari a vendere sui mercati internazionali (come in Corea del Sud) e falliscono se li proteggono dalla concorrenza.
In un’intervista di giugno, i due premi Nobel Philippe Aghion e Simon Johnson hanno riassunto la loro visione della politica industriale pro-concorrenza: lo Stato deve scegliere le missioni e assumersi una parte dei rischi che i privati non vogliono correre, a condizione che i fondi vadano ai progetti e ai nuovi entranti e non alle imprese storiche e che chi non funziona possa fallire davvero. Nella stessa intervista, Aghion e Johnson hanno sottolineato che l’Europa soffre anche del problema opposto: c’è troppa regolamentazione e ogni nuovo obbligo è un costo fisso che i grandi gruppi possono sostenere facilmente, ma che per i nuovi entranti è pesante. Spesso le regole pensate per colpire i grandi finiscono per proteggerli. A livello di complemento sociale, come in Danimarca, si possono avere licenziamenti liberi, ma con un’indennità fino al 90 per cento del salario per due anni. In questo modo si tutelano i lavoratori e si lascia competere le imprese.
In Italia i settori senza concorrenza sono evidenti quanto treni e telefonia, dove la concorrenza è arrivata. La legge annuale per la concorrenza, prevista già nel 2009 per aprire ogni anno i settori protetti, è stata approvata per la prima volta solo nel 2017. Da vent’anni le concessioni balneari resistono alla direttiva europea che ne imporrebbe l’assegnazione con gara. Le licenze dei taxi valgono decine di migliaia di euro perché il numero chiuso fa sì che il permesso sia una rendita. Le tariffe tutelate dell’elettricità sono terminate solo nel 2024. Il Fondo monetario internazionale ha stimato che portando le regole italiane a metà strada rispetto a quelle dei paesi più aperti, l’Italia avrebbe un PIL più alto di quasi 6 punti dopo cinque anni e di oltre 10 nel lungo periodo. La Banca d’Italia ha evidenziato come la liberalizzazione dei servizi acceleri anche la manifattura che li acquista. Per un paese senza crescita da trent’anni, una riforma che non costa nulla al bilancio pubblico è fondamentale.
Se la concorrenza produce così tanti benefici, perché c’è sempre bisogno di qualcuno che la difenda? La risposta è che è la politica meno evidente. I benefici della concorrenza sono distribuiti su tutti, ma in quantità piccole: quasi nessuno associa una bolletta telefonica bassa a una condizione posta a una fusione di dieci anni f o il prezzo dei treni all’apertura del mercato di quindici anni prima. I costi, invece, sono concentrati e visibili: l’impresa che chiede protezione, lo stabilimento salvato davanti alle telecamere. Per un politico salvare un’azienda in crisi porta a una conferenza stampa, difendere la concorrenza quasi nulla. Per questo le regole funzionano solo se c’è un arbitro indipendente, lontano dalle scadenze elettorali. Senza un arbitro indipendente, il gioco si sposta gradualmente a favore di chi è già forte, come negli Stati Uniti degli ultimi quarant’anni.
Della svolta europea è giusta la diagnosi: la dimensione è importante e il mercato europeo, troppo diviso, non riesce a generarla. Completare il mercato unico di servizi e capitali, in pratica un mercato europeo unico anche per il credito e il risparmio, aiuterebbe i campioni più di qualsiasi fusione approvata dalla politica. La scorciatoia di scegliere i vincitori e proteggerli dalla concorrenza è pericolosa: è il modo più sicuro per creare monopolisti dalla “vita tranquilla”. I veri campioni nascono dalla competizione, come Airbus contro Boeing o Iliad contro tutti gli altri operatori. Crearli attraverso la protezione significa scambiare la dimensione con la forza.
Le stime dei margini prezzo-costo si basano sui bilanci delle società quotate e dipendono dalle ipotesi con cui si ricostruisce il costo di produzione di un’unità in più, che i bilanci non riportano. La direzione dell’aumento è considerata solida, la sua entità esatta è discussa.