

Ogni autunno, quando si discute della legge di bilancio, il dibattito italiano sulla crescita si concentra su miliardi di euro destinati a tagli fiscali, bonus e nuove spese. Oggi il caso è la manovra per il 2027 e l’attenzione si concentra sul fatto che ci saranno poche risorse disponibile. Dietro questo dibattito c’è l’implicito presupposto che l’andamento dell’economia sia legato alla spesa che si decide di fare. Ma questo presupposto va abbandonato: la crescita dipende quasi sempre da altri fattori e quindi è inutile attendere la manovra per occuparsene.
Dal 2001 nei documenti di programmazione del governo è stato attribuito un quarto di punto in media di crescita aggiuntiva per l’anno successivo alla manovra. La Commissione europea, il Fondo Monetario Internazionale e l’OCSE conoscono le misure, ma danno un peso quasi nullo a questa crescita aggiuntiva. La prima stima Istat ha poi mostrato che la crescita effettiva è stata in media di mezzo punto inferiore anche al quadro tendenziale, ossia alla previsione del governo senza manovra. Negli anni in cui è stata promessa la crescita più alta, la crescita effettiva non è stata più alta, ma ogni autunno si continua a illudersi.
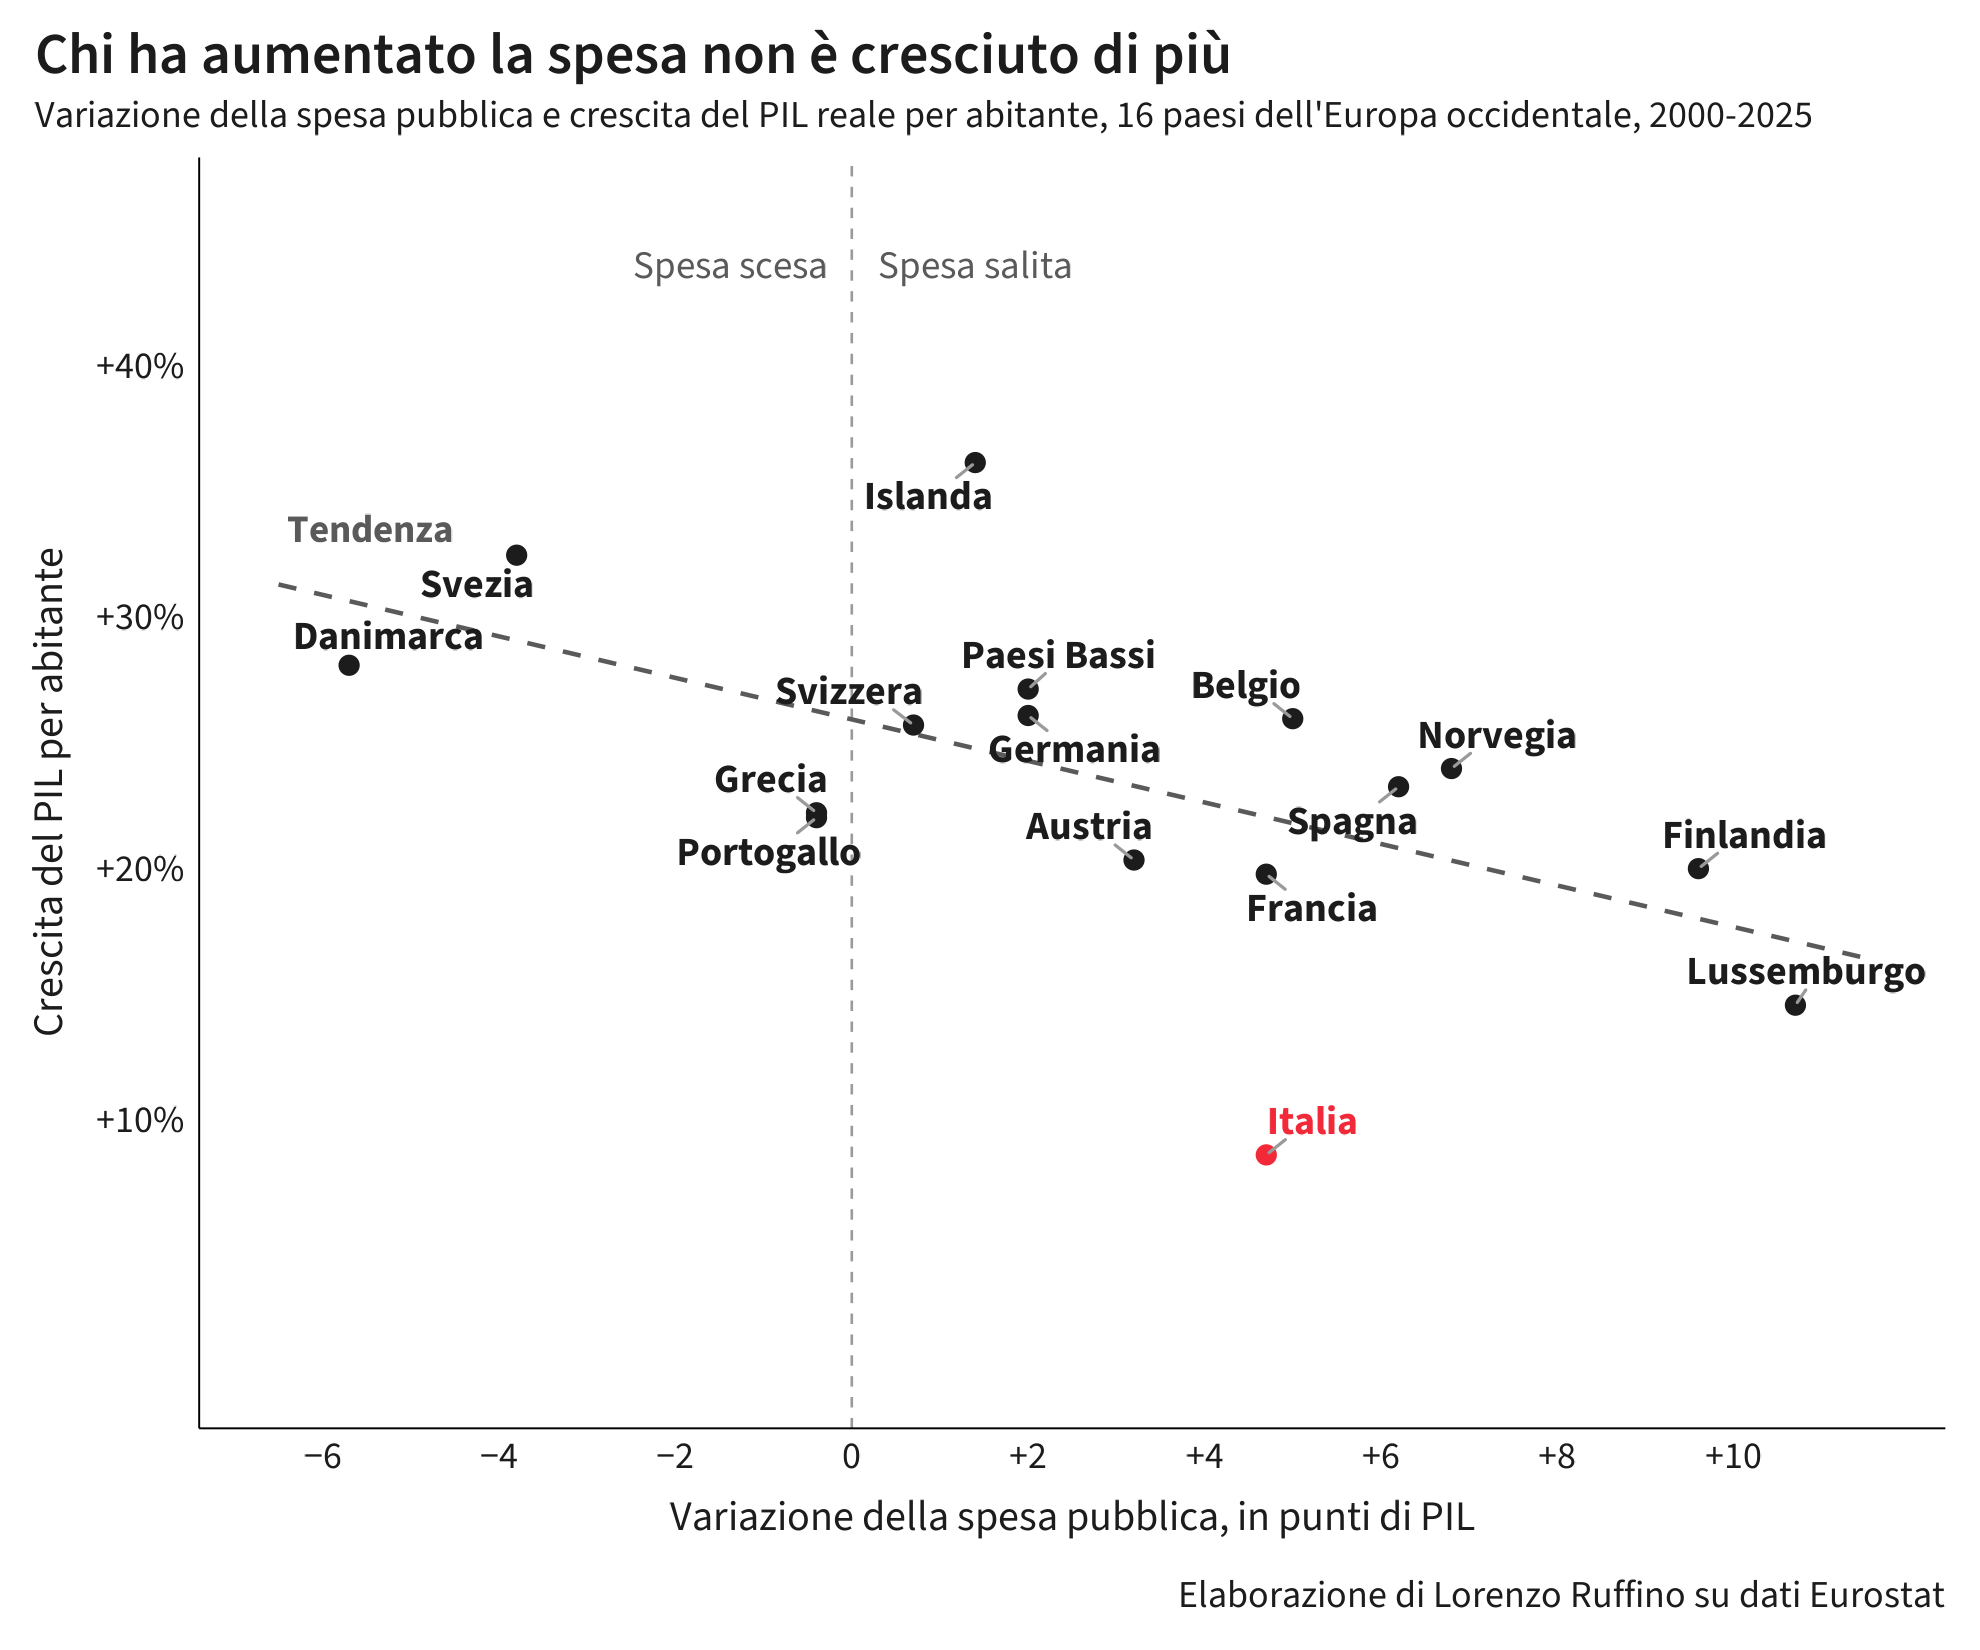
Nel 2025 la spesa delle amministrazioni pubbliche in Italia è stata pari al 51 per cento del PIL secondo Eurostat, mentre la media Ue è al 49 per cento. Il PIL per abitante reale dal 2000 è cresciuto in tutto dell’8,6 per cento, mentre la media europea del 34 per cento e la Germania del 26 per cento.
La spesa pubblica ha effetti concreti sull’economia e in alcune fasi è giusto aumentarla. Il rapporto tra spesa e crescita è però variabile a seconda dell’orizzonte temporale e di come si usano le risorse.
Che cosa fa la spesa nel breve periodo
Per capire quali sono gli effetti di una spesa pubblica nel breve periodo, gli economisti usano il moltiplicatore fiscale, ossia quanto aumenta il PIL per ogni euro di spesa pubblica aggiuntiva. Per esempio, se lo Stato paga un’impresa per rifare una strada, questa paga i dipendenti e i fornitori, che a loro volta spendono in negozi e servizi, e così l’euro iniziale si moltiplica. Ma ci sono anche effetti contrari: con la spesa in deficit è possibile che aumentino i tassi e calino gli investimenti privati e che famiglie e imprese risparmino di più in attesa di future tasse più alte.
Se il moltiplicatore è uguale a 1, un euro di spesa genera un euro di PIL; se è sotto 1, una parte dell’effetto si disperde. Valerie Ramey, della Hoover Institution dell’Università di Stanford, è una delle economiste più citate su questo tema e nella sua rassegna del 2019 delle stime fatte nel decennio dopo la crisi finanziaria ha evidenziato che per la spesa pubblica le stime sono per lo più tra 0,6 e 1. In media, quindi, un euro di spesa pubblica genera poco meno di un euro di reddito. Questa media nasconde però differenze: uno studio del 2012 ha mostrato che il moltiplicatore è tra 0 e 0,5 in fasi di espansione e tra 1 e 1,5 in recessione. Un lavoro successivo di Ramey su più di cento anni di dati americani ha mostrato che il moltiplicatore è sotto 1 in ogni fase del ciclo.
A ottobre 2012, in un’analisi del World Economic Outlook del Fondo monetario internazionale, il capo economista Olivier Blanchard e Daniel Leigh hanno ammesso che le previsioni usate per impostare l’austerità europea si basavano su un moltiplicatore di circa 0,5, mentre il valore effettivo era probabilmente tra 0,9 e 1,7. I danni dei tagli erano quindi superiori alle attese. Uno studio del 2016 ha mostrato che un taglio del deficit di un punto del PIL comporta una perdita di prodotto dopo cinque anni pari al 3,5 per cento se avviene in recessione e all’1,8 per cento se avviene in espansione. Due economisti di Harvard e dell’INSEAD hanno mostrato che le perdite del 2010-2011 si sono trasformate in una riduzione duratura del PIL potenziale, ossia della produzione possibile a pieno regime.
Tra l’estate e dicembre 2011, con le manovre del governo Berlusconi e poi del governo Monti, la Banca d’Italia ha stimato una correzione dei conti del 2013 di 76 miliardi, circa 4,7 punti di PIL, due terzi dei quali dal lato delle entrate. Il PIL è sceso del 3 per cento nel 2012 e dell’1,6 per cento nel 2013, mentre il debito pubblico, che le manovre avrebbero dovuto rallentare, è passato da 119 a 132 per cento del PIL, con un aumento dovuto anche al calo del PIL al denominatore. Va comunque considerato che lo spread era a 575 punti base, un picco di novembre 2011, e che anche non intervenire avrebbe avuto un costo molto alto.
C’è poi un limite aggiuntivo per i paesi con un alto debito. Uno studio su 44 paesi ha mostrato che per quelli con un debito superiore al 60 per cento del PIL il moltiplicatore di lungo periodo è sotto zero, a causa delle attese di famiglie e mercati su tasse o tassi in aumento. Nel caso italiano, nel 2018, il deficit annunciato dal governo è stato pari al 2,4 per cento del PIL e lo spread è passato in media da 129 punti base ad aprile a 307 a ottobre, con un costo in interessi stimato dalla Banca d’Italia nell’ordine di miliardi di euro all’anno.
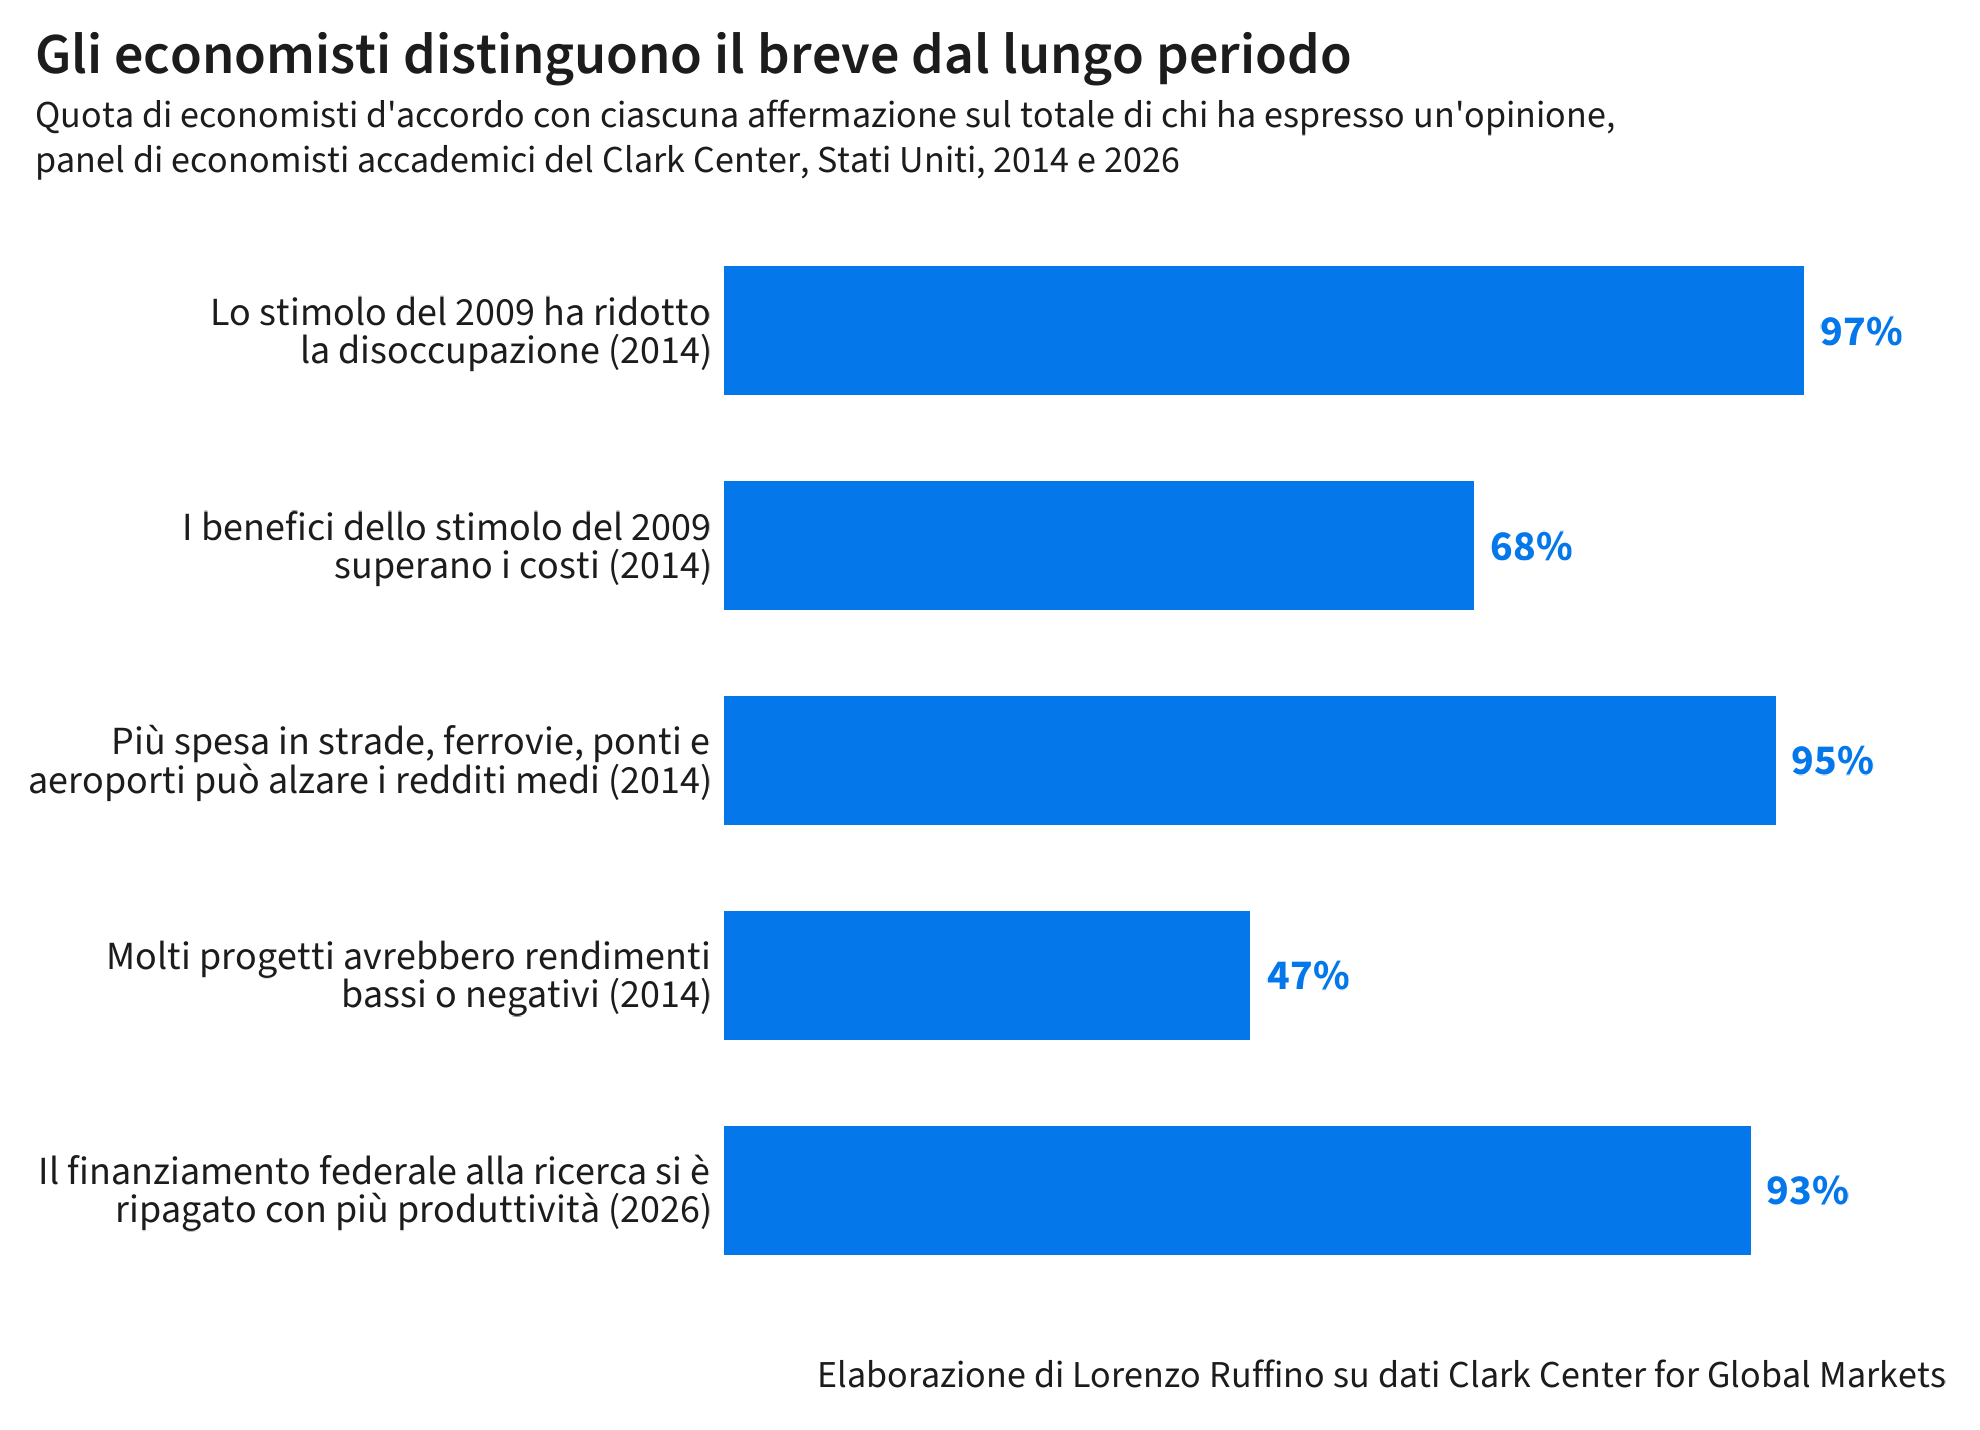
Il Clark Center della Chicago Booth intervista da anni un panel di circa quaranta economisti accademici americani. Un sondaggio del 2014 ha mostrato che il 97 per cento dei rispondenti era d’accordo con l’idea che lo stimolo del governo Obama del 2009 avesse ridotto la disoccupazione, ma solo il 68 per cento era convinto che i benefici fossero maggiori dei costi, incluse le tasse future per ripagarlo. Quasi tutti gli altri erano incerti. Un sondaggio del 2015 condotto dal Centre for Macroeconomics di Londra ha mostrato che due terzi degli economisti nel Regno Unito erano contrari all’idea che l’austerità del governo Cameron avesse avuto effetti positivi sul PIL e sull’occupazione.
Complessivamente, tra gli economisti c’è un certo consenso sul fatto che in recessione la spesa pubblica sostenga la domanda e che i tagli siano costosi, ma la valutazione cambia quando si passa dal ciclo, ossia dallo scostamento temporaneo dell’economia dal potenziale, alla crescita del potenziale nel tempo.
La crescita dipende dalla produttività
Come abbiamo spiegato nella serie CrescitaZero con Elia Bidut , la crescita di lungo periodo è possibile solo se si aumenta la produttività, ossia il valore generato da un’ora di lavoro. Negli ultimi trent’anni l’Italia ha registrato una crescita annua della produttività del lavoro dello 0,3 per cento, un quinto della media Ue.
La spesa corrente, come quella per le pensioni e i trasferimenti, redistribuisce reddito e sostiene i consumi, ma non aumenta da sola la produttività di un’ora di lavoro. La spesa che aumenta la produttività è quella che lascia opere durature, come una ferrovia o un laboratorio di ricerca. Facciamo un esempio didattico. Due famiglie hanno un prestito di pari importo. La prima famiglia usa il denaro per pagare gli studi universitari di un figlio, la seconda lo usa per coprire per alcuni anni le spese domestiche. Entrambe le scelte sono ragionevoli. Nell’anno in cui viene speso il denaro, entrambe le famiglie hanno lo stesso effetto sull’economia. Dopo dieci anni, la prima famiglia ha un reddito aggiuntivo che la aiuta a rimborsare il prestito, mentre la seconda ha il reddito di prima più le rate.
Lo stesso ragionamento vale per lo Stato. Le rate sono sotto forma di interessi e la scelta su come destinare i soldi deve essere ripetuta ogni anno per decenni. Come ho scritto a luglio, la quota di spesa pubblica italiana assorbita da pensioni di vecchiaia, reversibilità e interessi è pari al 40 per cento, mentre in Germania è al 26 per cento. Per tutte le altre voci, cioè sanità, istruzione, investimenti e altro, l’Italia è a circa cinque punti di PIL sotto la media europea. La spesa pubblica italiana del 2025, al netto degli interessi, è quasi uguale alla media Ue, poco oltre il 47 per cento del PIL. Nel 2024 gli interessi sono stati pari a 85 miliardi, quasi quanto la spesa per l’intera istruzione pubblica.
Una rassegna di studi molto citata del 2011, scritta da due economisti svedesi, ha evidenziato come una spesa pubblica più alta di 10 punti di PIL sia associata a una crescita annua più bassa tra mezzo punto e un punto percentuale. Va però sottolineato che si tratta di una correlazione e che la causalità potrebbe anche funzionare nel verso opposto: i paesi più ricchi hanno una maggiore domanda di servizi pubblici, come sanità e pensioni, e quindi il reddito fa aumentare la spesa. Questo fenomeno è noto come legge di Wagner, dal nome dell’economista tedesco dell’Ottocento che lo ha proposto. La Svezia e la Danimarca sono due paesi ricchi con una spesa tra il 47 e il 49 per cento del PIL e una crescita molto superiore a quella italiana.
Il Fondo monetario internazionale ha stimato nel 2014 che per le economie avanzate un aumento degli investimenti pubblici di un punto di PIL avrebbe portato a un aumento del prodotto dello 0,4 per cento subito e dell’1,5 per cento a quattro anni. L’effetto è crescente perché l’opera continua a produrre anche a cantiere chiuso, ma c’è una forte dipendenza da quanto è buona la spesa. Nei paesi dove gli investimenti sono stati scelti e gestiti bene, l’aumento dopo quattro anni è stato del 2,6 per cento, mentre in quelli con una gestione scadente è stato dello 0,7 per cento. In un panel del Clark Center, nel 2014, il 95 per cento degli intervistati ha detto di essere d’accordo sul fatto che una maggiore spesa per strade, ferrovie, ponti e aeroporti possa aumentare i redditi medi americani, mentre il 47 per cento, quasi la metà, ha detto di essere convinto che molti progetti avrebbero rendimenti bassi o negativi.
Uno studio del 2025 pubblicato sull’American Economic Review ha analizzato 125 anni di spesa pubblica americana, suddivisa per categoria. I risultati mostrano che i consumi pubblici hanno un impatto modesto su quasi tutti gli orizzonti temporali, gli investimenti in infrastrutture hanno un effetto di durata minore, mentre la spesa per ricerca e sviluppo ha effetti sulla produttività e sul PIL per più di un decennio, con un moltiplicatore tra 1,7 e 2 dopo quindici anni. Enrico Moretti, Claudia Steinwender e John Van Reenen hanno stimato che un aumento del 10 per cento della ricerca pubblica avrebbe portato a un aumento del 5-6 per cento della ricerca privata. Ad aprile 2026, più di nove membri su dieci del panel del Clark Center hanno detto che il finanziamento federale alla ricerca scientifica si è ripagato con la crescita della produttività.
La crescita nasce dal basso
È impossibile sapere in anticipo da dove arriverà la crescita. Nell’ottavo episodio di CrescitaZero abbiamo visto che le informazioni necessarie sono disperse tra milioni di persone e imprese: per esempio, un ristoratore che conosce bene i propri clienti o un ingegnere che, dopo anni di esperienza, riesce a migliorare un macchinario. La produttività aumenta se queste persone possono sperimentare e se il mercato premia le idee vincenti e fa fallire quelle perdenti, riallocando lavoro e capitale verso usi più efficienti. Questo meccanismo è stato chiamato distruzione creatrice da Joseph Schumpeter e formalizzato da Philippe Aghion e Peter Howitt, Nobel 2025.
In Cina circa l’85 per cento della spesa pubblica è in mano alle province e alle città. Un articolo di ottobre della rivista Works in Progress ha evidenziato come l’origine del successo industriale cinese sia dovuta più ai governi locali che a Pechino. Huawei e BYD sono nate da iniziative private nella zona economica speciale di Shenzhen, dove l’amministrazione locale poteva darsi regole proprie. Geely iniziò a produrre auto con il sostegno della provincia dello Zhejiang, in un periodo in cui solo le aziende designate dallo Stato potevano produrre auto. Pechino indica quali settori sostenere, ma è indifferente a quali imprese e città prevarranno. Migliaia di amministrazioni locali sono in competizione per attrarre imprese e investimenti e i dirigenti sono promossi se l’economia del loro territorio cresce. Secondo gli autori, tra il 1998 e il 2007 le aziende nuove entrate sono state alla base di quasi i tre quarti dell’aumento di produttività nella manifattura cinese. Questo modello ha però costi elevati: le fabbriche di auto sono utilizzate a metà della loro capacità e la resa del capitale investito è circa la metà di quella degli Stati Uniti. Anche in un regime a partito unico, con un forte potere centrale, la scelta su cosa puntare rimane in gran parte una questione di concorrenza.
Secondo una rassegna del 2023 sulla nuova politica industriale, che avevo già citato nel mio articolo sull’industria italiana, ci sono due condizioni per avere successo: saper togliere il sostegno alle imprese e ai progetti che non danno risultati e avere un obiettivo chiaro. Uno studio del 2024 ha evidenziato come le politiche industriali falliscano soprattutto quando i governi cercano di fare interventi che vanno oltre le capacità delle loro amministrazioni. In Italia la politica industriale è fatta principalmente di salvataggi di grandi imprese in crisi, l’opposto di quello che dovrebbe essere: una selezione che genera crescita. Inoltre, è raro che lo Stato sia sufficientemente informato per prevedere quali saranno le tecnologie e i settori vincenti: quando la spesa pubblica sostituisce il mercato nel decidere su quali settori puntare, di solito si ottengono risultati inferiori a quelli promessi.
Il compito dello Stato è quello di mettere le persone in condizione di fare del loro meglio. Serve che le regole non cambino continuamente e che vengano applicate in tempi prevedibili, che i tribunali siano in grado di far rispettare i contratti, che ci sia un’autorità di concorrenza che impedisce a chi ha vinto di tenere fuori i nuovi arrivati, che la scuola e l’università rendano le persone in grado di essere autonomi al lavoro e che ci sia ricerca di base, che le imprese da sole non pagherebbero. Queste cose non si decidono con una legge di bilancio per un singolo anno: i loro effetti si vedono sulla produttività nel corso di decenni e non compaiono nei documenti di finanza pubblica. Lo Stato è l’arbitro che scrive le regole e si assicura che siano rispettate, ma le imprese e le persone sono quelle che devono giocare la partita.
In Italia c’è invece la convinzione diffusa che la crescita si faccia con la legge di bilancio, ossia aumentando la spesa pubblica. Nei restanti mesi dell’anno, di conseguenza, nessuno si concentra sulla crescita.

La crescita è un processo complesso che dipende da molte condizioni diverse che devono verificarsi insieme e mai da una singola misura. Un’economia che non cresce da venticinque anni non tornerà a farlo per via di una manovra economica diversa da quelle precedenti. Servono abitudini, modi di lavorare, capitale umano, imprese e capitali che vanno costruiti insieme. Anche un governo competente e attento avrebbe bisogno di molti anni prima di vedere una crescita economica vera. I risultati ci metterebbero a lungo a vedersi. Abbandonare l’idea che una manovra possa essere la leva per la crescita è la condizione per poter cambiare mentalità: senza questo passaggio, il paese continuerà a non muoversi. Da mesi, nella serie CrescitaZero, ci stiamo concentrando sulla crescita un pezzo alla volta: dalla produttività ai salari, dalla scuola alla concorrenza. Il tema è davvero complesso, ma il modo in cui oggi se ne parla in Italia lo semplifica molto.
Superbonus e PNRR
Il Superbonus, con la detrazione del 110 per cento per i lavori di efficienza energetica sulle abitazioni, è stato introdotto nel 2020 ed è stato il principale tentativo degli ultimi anni di generare crescita con la spesa pubblica. Secondo l’Ufficio parlamentare di bilancio (UPB), un organismo indipendente che controlla i conti pubblici, il Superbonus è costato circa 170 miliardi tra il 2020 e il 2023, quasi l’8 per cento del PIL, mentre ci si attendeva un costo inferiore a 2 punti.
In concreto, gli investimenti nelle abitazioni sono cresciuti del 60 per cento e oltre tra il 2019 e il 2023 e, secondo l’UPB, nel 2021-2022 l’incentivo ha portato circa un punto in più di PIL. Il problema però è quanto sono costati questi effetti. La Banca d’Italia ha stimato che il moltiplicatore del Superbonus è stato leggermente inferiore a uno, ossia che per ogni euro di detrazione si è prodotto meno di un euro di PIL. Secondo la stessa analisi, i lavori che si sarebbero fatti comunque anche senza incentivo sono stati pari a circa un quarto, oltre 45 miliardi (quindi soldi che si sono sprecati). Un paper del ministero dell’Economia del 2025 ha stimato che il costo complessivo del Superbonus e del bonus facciate è stato di 186 miliardi, di cui circa 70 miliardi di spesa che si sarebbe fatta comunque, con un costo di 1,6 euro pubblici per ogni euro di investimento aggiuntivo. Un’altra analisi della Banca d’Italia ha evidenziato che il Superbonus ha contribuito a circa la metà dell’aumento dei costi di costruzione tra settembre 2021 e dicembre 2023, perché con un rimborso statale superiore al costo dei lavori nessuno aveva interesse a negoziare il prezzo. La Corte dei conti europea ha stimato che il Superbonus è costato quasi 10 euro per ogni chilowattora risparmiato, contro i 2,6 del modello nazionale di costo ottimale.
Secondo l’ENEA, alla fine di settembre 2026 circa 502 mila edifici erano stati interessati dal Superbonus, quasi la metà dei quali case unifamiliari, con un investimento medio di 117 mila euro. La Corte dei conti ha stimato nel 2023 che gli immobili coinvolti fossero meno di 400 mila, a fronte di 57 milioni di unità immobiliari. In concreto, per accedere al Superbonus, bisognava essere proprietari di una casa e in grado di avviare e seguire un cantiere. La Corte dei conti ha sottolineato come si tratta di una misura a vantaggio dei proprietari con maggiori risorse, non solo “finanziarie, ma anche tecnico-professionali”. Rispetto ai precedenti bonus edilizi, l’UPB ha rilevato che la quota di risorse andata al Mezzogiorno è più che raddoppiata. Non è mai stata pubblicata una distribuzione completa dei beneficiari per reddito.
Per avere un ordine di grandezza, 170 miliardi sono quasi diciannove anni di spesa pubblica per le università (nel 2024 sono stati circa 9 miliardi) oppure circa tredici anni di taglio del cuneo fiscale (circa 13 miliardi all’anno). Gli effetti sui conti sono ancora in corso. Il Documento programmatico di finanza pubblica di ottobre 2026 prevede che il picco del debito sarà nel 2027, quando raggiungerà il 138 per cento del PIL, soprattutto per l’utilizzo dei crediti edilizi.
Lo stesso problema riguarda il PNRR, il piano finanziato dall’Unione europea con 194 miliardi per l’Italia, tra sovvenzioni e prestiti. Gli investimenti pubblici sono stati pari al 3,6 per cento del PIL nel 2009 e al 2,2 per cento nel 2018. Con il piano, sono tornati al livello della media europea. Secondo l’UPB, al 5 ottobre 2026 la spesa era pari a 133 miliardi, poco meno del 70 per cento del totale. Il governo ne ha previsti circa 45 miliardi dopo la fine del 2026. La Corte dei conti ha evidenziato a maggio che l’avanzamento dei progetti è molto diverso a seconda dell’ente attuatore: l’85 per cento per i ministeri e il 45 per cento per i comuni.
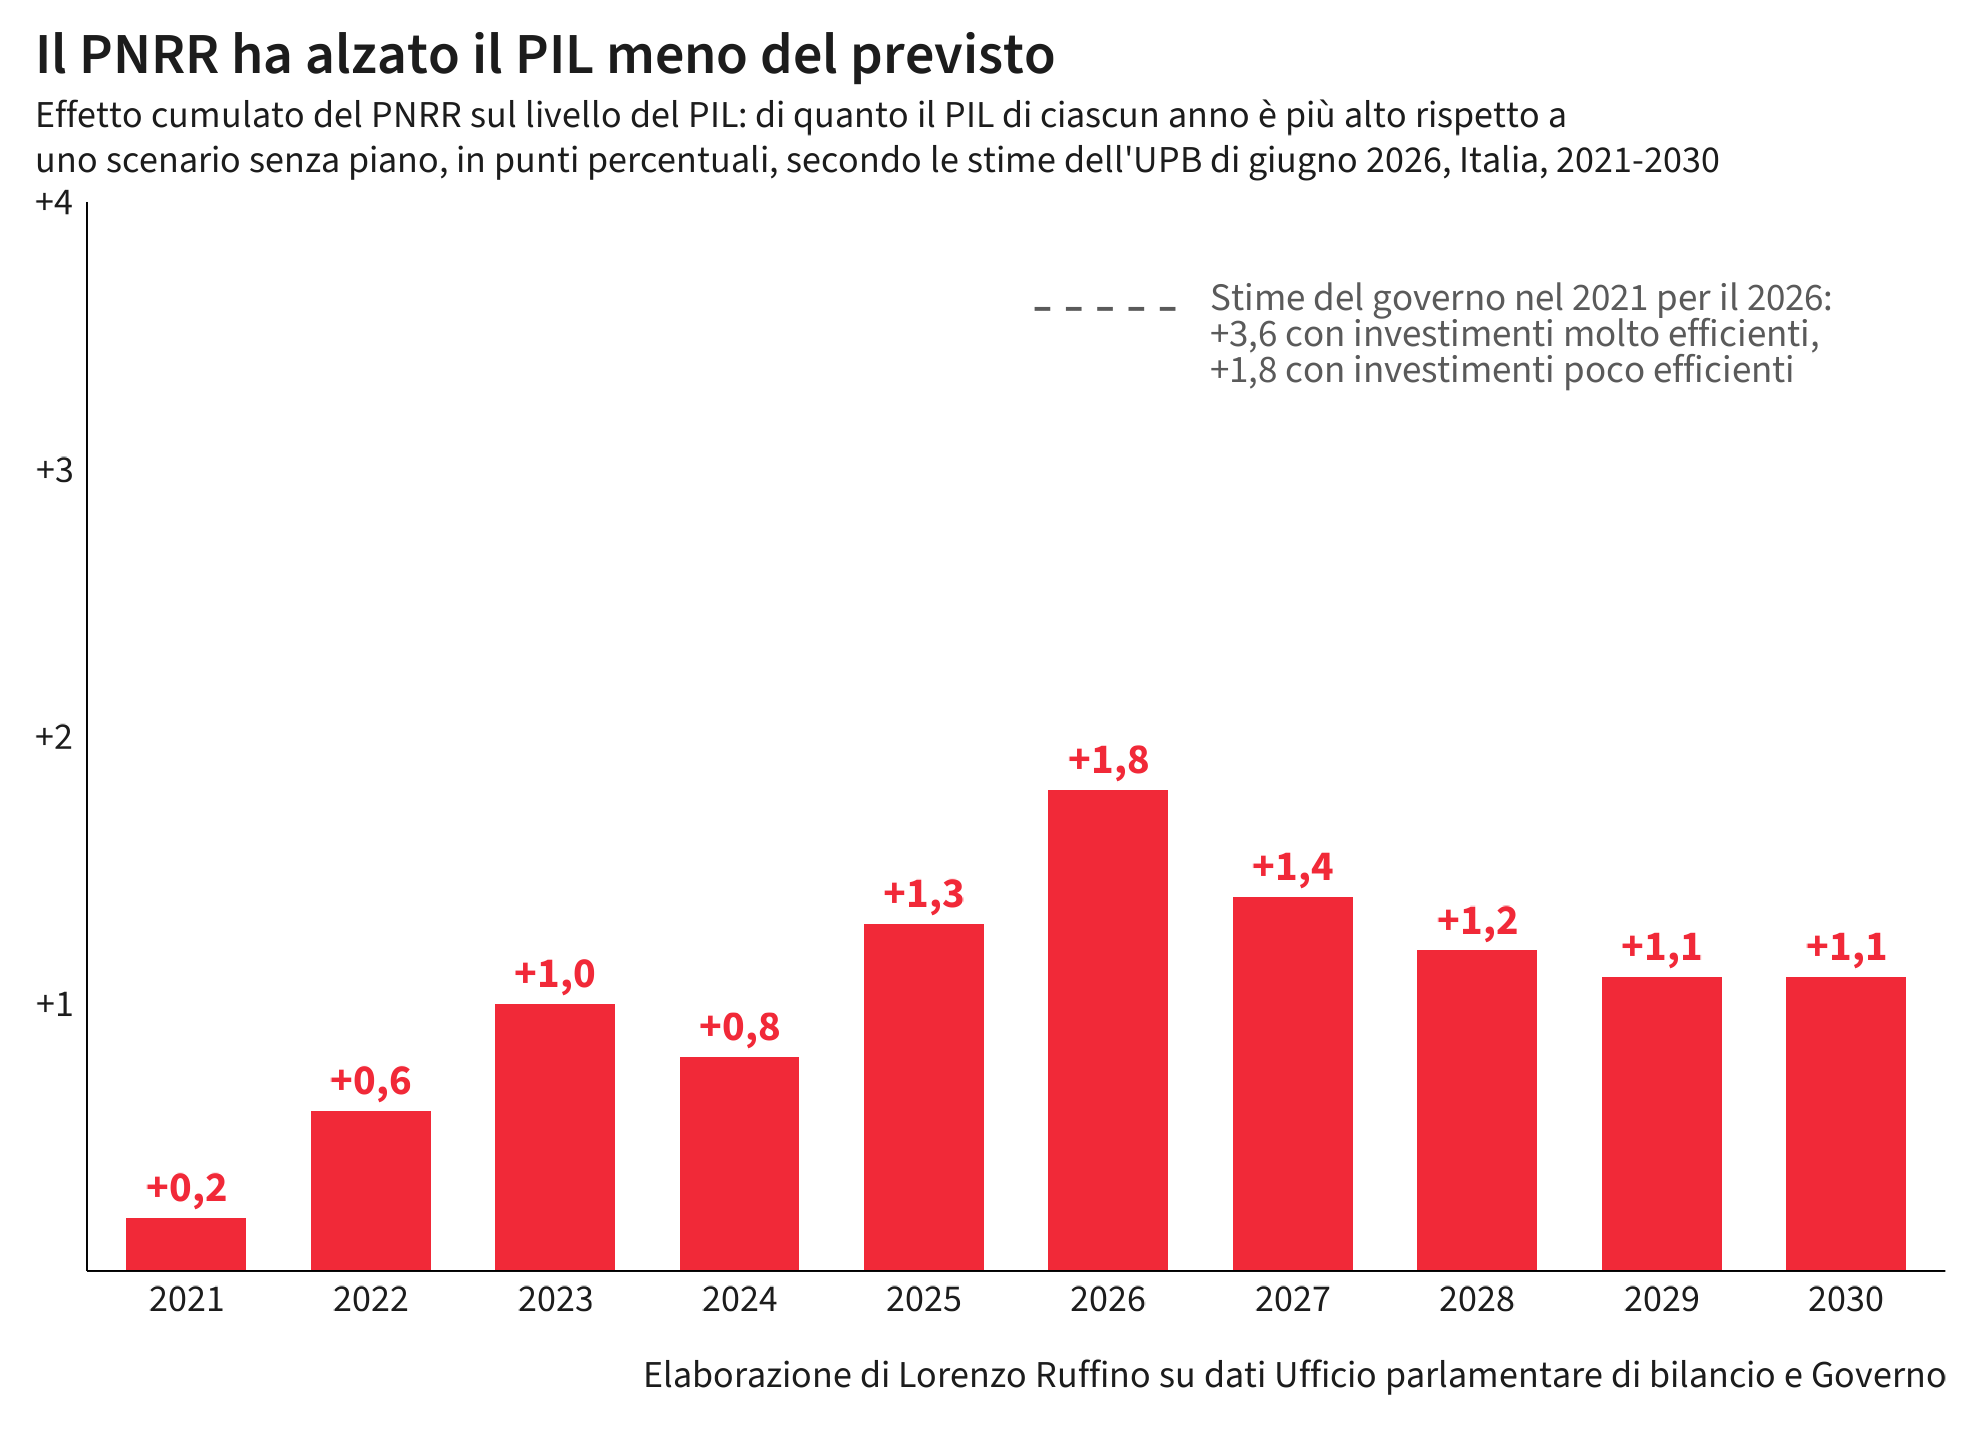
Secondo le stime del governo fatte nel 2021, nel 2026 il PIL sarebbe più alto di 3,6 punti nello scenario con gli investimenti più efficienti e di 1,8 punti in quello con bassa efficienza. Il rapporto sulla politica di bilancio dell’UPB di giugno 2026 ha poi ricalcolato l’impatto anno per anno e ha stimato che il PIL sarebbe circa un punto più alto del livello che si avrebbe senza il piano a fine 2024 e di 1,8 punti nel 2026, anno in cui si ha il massimo effetto. Questo valore è lo stesso dello scenario a bassa efficienza del 2021 e più di un punto sotto la stima fatta dall’UPB nel 2024. Successivamente, con la fine dei cantieri, l’effetto scenderebbe a 1,1 punti nel 2030.
L’UPB ha sottolineato che senza il piano nel 2026 “la dinamica produttiva sarebbe stata sostanzialmente stagnante”, mentre la Corte dei conti, in un’audizione di ottobre sul Documento programmatico, ha evidenziato come il forte aumento degli investimenti “è, al momento, privo di effetti positivi sulla produttività”. Sia il Superbonus che il PNRR hanno quindi in comune che il PIL è aumentato finché è durata la spesa, ma gli effetti successivi dipendono dalla qualità dei progetti e dalla capacità amministrativa di realizzarli. L’Italia è in svantaggio su entrambi i fronti, come dimostrano i ritardi dei comuni nel PNRR e i lavori del Superbonus che ci sarebbero stati in ogni caso.
In conclusione
Ricapitolando: la spesa pubblica può essere uno strumento utile per sostenere l’economia nel breve periodo, in particolar modo quando si è in recessione. Ma i tagli alla spesa nel momento sbagliato possono essere molto costosi, come avvenuto in Italia nel 2012 e nel 2013.
La crescita di lungo periodo è invece legata alla produttività. La spesa pubblica è utile solo se serve a costruire qualcosa di duraturo (infrastrutture ben scelte, ricerca, scuola e università), ma per il resto la crescita è prodotta dalle persone e dalle imprese che sperimentano in un mercato che premia i migliori.
Al netto degli interessi, l’Italia spende quanto la media europea, ma la quota di spesa è molto maggiore per le pensioni e il debito, e minore per l’istruzione e gli investimenti. Con il Superbonus e il PNRR, l’Italia ha speso molto in poco tempo, ma il costo per ogni punto di PIL ottenuto è stato alto.
È quindi inutile aspettare la prossima legge di bilancio per iniziare a discutere di crescita. Le cose che contano sono spostare risorse sull’istruzione e su investimenti selezionati con valutazioni serie, rendere sostenibile la spesa pensionistica ed eliminare le protezioni che impediscono a chi ha un’idea di entrare nei mercati e a chi non regge di uscirne. Queste riforme non sono misurabili in miliardi stanziati e per questo motivo sono poco presenti nel dibattito d’autunno. Ma sono anche quelle che spiegano le differenze di crescita tra i paesi europei, a prescindere dalle dimensioni dello Stato.